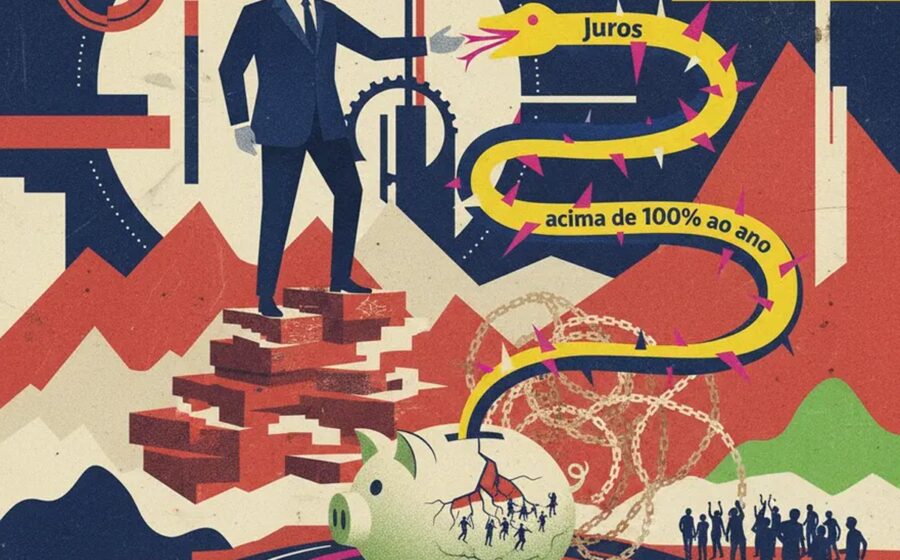
O presidente do Banco Central, Gabriel Galípolo, admitiu publicamente a preocupação com a escalada do crédito predatório no Brasil e defendeu medidas macroprudenciais urgentes para frear o endividamento das famílias. A fala sinaliza que a autoridade monetária prepara o terreno para regras mais duras, especialmente no rotativo do cartão e no empréstimo pessoal sem garantia.
O cenário atual coloca metade dos 100 milhões de endividados no cartão pagando juros próximos a 15% ao mês. A pergunta que fica é: até onde o orçamento doméstico aguenta antes de travar o consumo e afetar a inadimplência corporativa?
O retrato numérico da pressão sobre as famílias
Os dados do último Relatório de Política Monetária mostram um quadro sem precedentes na série histórica. O endividamento das famílias — relação entre o estoque de dívidas e a renda disponível de 12 meses — atingiu 49,9% em janeiro, o maior nível já registrado, mantendo-se estável nesse topo desde o fim de 2021.
O comprometimento de renda, que mede o peso das parcelas no salário mensal, avançou para 28,9% em junho, também recorde histórico. Em termos práticos: quase 30 centavos de cada real que entra no caixa das famílias já têm destino certo antes mesmo de chegar à conta.
- Endividamento total: 49,9% (recorde da série, jan/2024)
- Comprometimento de renda: 28,9% (recorde da série, jun/2024)
- Juros no rotativo: ~15% ao mês para metade dos devedores
Por que o BC mira no Fator de Ponderação de Risco
O mecanismo técnico em discussão é o FPR (Fator de Ponderação de Risco). Aumentar esse fator para operações de cartão de crédito e empréstimo pessoal não consignado obriga os bancos a imobilizar mais capital próprio para cada real emprestado nessas modalidades.
Na prática, isso encarece o funding para as instituições e tende a reduzir a oferta ou elevar o custo final ao tomador. É uma “macroeconomia de bancada”: tirar o incentivo ao crédito fácil e caro sem mexer na Selic, atingindo cirurgicamente o vilão do momento.
Galípolo foi direto ao ponto: sem medidas preventivas e de transparência — o que ele chamou de “cidadania financeira” —, dificilmente essas pessoas conseguem romper o ciclo vicioso de rolar dívida com juros compostos explosivos.
As duas forças que empurraram o recorde
O diagnóstico do BC aponta dois motores distintos para a deterioração recente. O primeiro é estrutural: a inclusão bancária somada a inovações tecnológicas (PIX, open finance, fintechs) e um mercado de trabalho aquecido expandiu o acesso ao crédito nos últimos anos.
O segundo é conjuntural e mais perigoso: o ciclo de alta da Selic encareceu o custo do dinheiro e, paradoxalmente, estimulou a busca por crédito emergencial — justamente o mais caro, como rotativo e cheque especial. Quem perdeu renda ou viu o orçamento apertar correu para o abrigo mais caro do mercado.
O que o empresário e o investidor devem monitorar
Se o BC endurecer o FPR, o impacto imediato será na margem dos grandes bancos e na carteira de crédito das varejistas financeiras. Menos originação arriscada significa menor receita com juros altos, mas também menor provisionamento para devedores duvidosos (PDD) no médio prazo.
Para o setor real, o alívio no comprometimento de renda — se as medidas funcionarem — devolve fôlego ao consumo de bens duráveis e serviços no segundo semestre de 2025. O risco é a transição: um aperto brusco na oferta de crédito pode gerar um solavanco na inadimplência antes da melhora.
Fique de olho: a divulgação da minuta da nova resolução de capital (provavelmente ainda este trimestre) e a evolução da série de comprometimento de renda nos próximos Relatórios de Inflação. Se o indicador ceder para abaixo de 27%, o sinal verde para a recuperação do varejo ganha força.