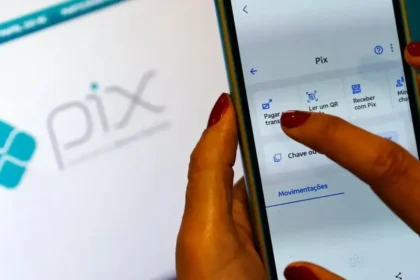
O Banco Central redesenhou as regras do Pix com impacto direto no caixa de empresas e trabalhadores a partir de 2027. A principal novidade autoriza o uso do Pix Automático em contas-salário, mas há mudanças silenciosas nas regras de saída de instituições que podem pegar muita gente de surpresa.
Contas-salário entram na era da automação
A partir de julho de 2027, o Pix Automático poderá ser usado para debitar pagamentos recorrentes diretamente da conta onde o salário cai. Na prática, isso elimina a necessidade de autorizações manuais todo mês para contas de consumo, assinaturas ou financiamentos.
Para o RH e o financeiro das empresas, a mudança reduz a inadimplência por esquecimento e baixa o custo operacional de cobrança. O trabalhador ganha previsibilidade, mas perde a margem de manobra para priorizar pagamentos em meses apertados.
Cobrança híbrida: boleto e QR Code no mesmo documento
Valendo desde fevereiro de 2027, a regulamentação da cobrança híbrida permite reunir boleto bancário e QR Code do Pix em um único documento. O objetivo declarado é acabar com pagamentos em duplicidade ou indevidos — um problema que gera custos de estorno e desgaste com o cliente.
Empresas que emitem grande volume de cobranças ganham uma ferramenta nativa de conciliação. O pagador, por sua vez, escolhe no ato se paga via Pix (instantâneo) ou boleto (com vencimento futuro), mantendo a flexibilidade.
- Válido para: Qualquer emissor de cobrança (empresas, condomínios, escolas, utilities).
- Benefício direto: Redução drástica de pagamentos duplicados e retrabalho de conciliação.
- Data de vigência: Fevereiro de 2027.
Saída rápida de bancos problemáticos: o fim dos 30 dias
Uma das alterações mais sensíveis para a estabilidade do sistema é a exclusão imediata de instituições em liquidação extrajudicial. Antes, havia um prazo de 30 dias para a saída ordenada; agora, a penalidade tem efeito instantâneo.
Além disso, o BC ajustou prazos para saída de participantes que não comprovem os limites mínimos de capital social e patrimônio líquido. A alegação é facilitar a retirada de recursos pelos clientes dessas instituições antes que a situação se agrave.
Mas o efeito mais relevante aparece na velocidade da informação: o mercado saberá da fragilidade de um player no mesmo dia em que o BC atuar, sem a “janela de silêncio” anterior.
Dispensa de participação: nem todo gigante será obrigado
Instituições com mais de 500 mil contas ativas poderão ser dispensadas da obrigatoriedade de aderir ao Pix. A regra vale quando o perfil de clientes ou o modelo de negócios não justificar o acesso à infraestrutura — caso de algumas cooperativas de crédito nichadas ou bancos de investimento sem varejo.
Isso evita custos de compliance e tecnologia para players que não se beneficiam do volume de transações instantâneas. Por outro lado, reduz a universalidade teórica do sistema, criando “ilhas” onde o Pix não é obrigatoriamente ofertado.
O que observar daqui para frente
O calendário de 2027 dita o ritmo de adaptação: fevereiro para a cobrança híbrida, julho para a automação no salário. Empresas que emitem cobrança recorrente devem começar a homologar a integração híbrida ainda este ano para não perder a janela de largada.
Já para tesourarias e gestores de risco, o monitoramento da lista de participantes do Pix ganha urgência. A exclusão imediata remove a proteção temporal de 30 dias; qualquer sinal de capitalização insuficiente em um parceiro bancário exige plano de contingência ativo no dia seguinte. Quem estruturar a migração de fornecedores e folha de pagamento para o novo fluxo automático até o meio do ano que vem colhe ganhos de caixa e redução de inadimplência antes da concorrência.