Uma força-tarefa inédita uniu Receita Federal, CFC, Sebrae e Fenacon para tirar empresários do escuro em relação à Reforma Tributária. O foco é conter a desinformação que trava decisões urgentes: micro e pequenas empresas têm até 30 de setembro para escolher como recolher IBS e CBS no primeiro semestre de 2027. O que quase ninguém explica é como o novo “regime híbrido” pode mudar a conta final.
A plataforma que promete acabar com o “achismo”
Lançada na sexta-feira (18), a iniciativa não se resume a cartilhas. O fisco colocou no ar uma central de informações atualizada em tempo real, com simuladores e canais diretos de dúvidas. A meta do secretário Robinson Barreirinhas é clara: concentrar a complexidade técnica do lado do governo para que a experiência do contribuinte seja simples. Já são mais de 30 bilhões de documentos fiscais processados no ambiente de testes.
Mas a grande novidade não é tecnológica, é comportamental. A Receita quer substituir a lógica da multa automática por um programa de conformidade. Se o contador atestar que a empresa está se esforçando para se adequar, atrasos operacionais deixarão de gerar punição imediata. O profissional da contabilidade passa a ser o “ponto focal” entre o negócio e o fisco.
O contador virou o jogador-chave
O CFC (Conselho Federal de Contabilidade) assumiu a missão de capacitar 1,1 milhão de pessoas. Treinamentos presenciais já estão marcados para 41 cidades, com expansão prevista para outubro. A entidade também defende a criação de “salas de situação” nos momentos críticos da transição, monitorando a interoperabilidade entre sistemas da Receita, Serpro e Comitê Gestor do IBS.
Hoje, 540 mil contadores atendem uma base de cerca de 25 milhões de empresas. A conta não fecha sem tecnologia e, principalmente, sem que o empresário entenda o que está assinando. Por isso, o Sebrae liberou uma central 24 horas no 0800-5700800 (telefone e WhatsApp) e um simulador gratuito desde 21 de agosto.
O prazo de 30 de setembro: o que está em jogo
Essa é a data que separa o planejamento da improvisação. Veja as opções na mesa para 2027:
- Entrar no Simples Nacional: Opção deve ser feita até 30/09/2024.
- Regime Híbrido (a “arma secreta”): Empresas no Simples podem optar por recolher IBS e CBS pelas regras do regime regular (fora do Simples) apenas no 1º semestre de 2027.
- Direito de arrependimento: Quem escolher o híbrido pode desistir até 30 de novembro.
- Nova janela: Em março de 2027 abre nova opção para o 2º semestre.
Barreirinhas garantiu: se a alíquota de referência (ainda sem valor oficial, mas com modelos enviados ao TCU) for divulgada depois de novembro, o sistema permitirá a reversão da escolha sem prejuízo. A regulamentação já prevê essa extensão de prazo.
O “imposto por fora” e o crédito que muda a negociação
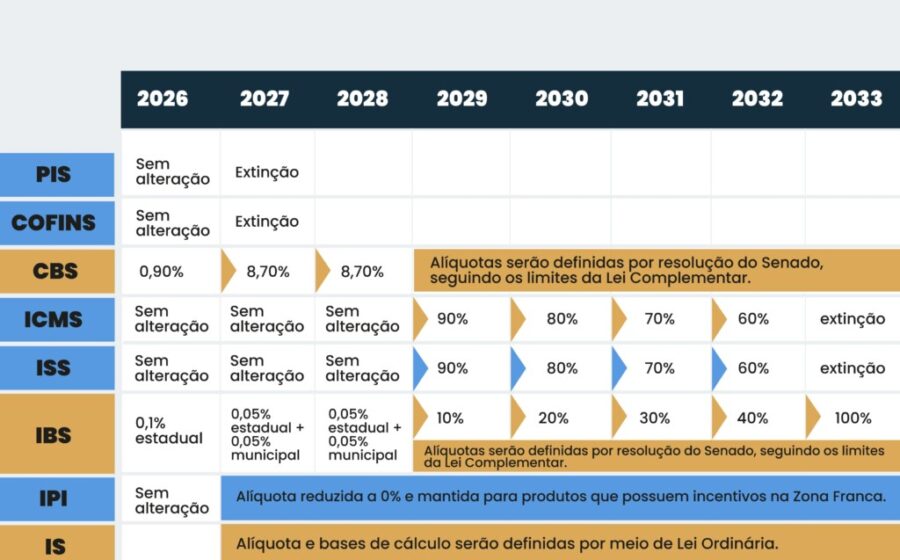
Para Diogo Chamun, vice-presidente da Fenacon, a transição real dura até 2032, com regras velhas e novas convivendo. Dois mecanismos exigem atenção redobrada agora: o imposto “por fora” (não embutido no preço) e o crédito financeiro.
Na prática, uma empresa do Simples pode oferecer um preço diferente de uma do regime regular porque o comprador aproveita créditos diferentes. A comparação de custo não pode ser feita só olhando o imposto que o fornecedor paga, mas o efeito tributário na cadeia inteira. Isso muda a formação de preço e a escolha de parceiros comerciais.
Gestão: a reforma obriga a olhar o caixa
Joaquim Bezerra (CFC) resume: a transparência do imposto destacado na nota força o empresário a entender sua margem de contribuição real, o fluxo de caixa e a precificação. Barreirinhas vai além: a neutralidade tributária pode tornar obsoletas estruturas societárias complexas criadas apenas para economizar impostos — como separar fábrica, serviço e transporte em CNPJs diferentes.
A Receita recebeu 4.000 sugestões da sociedade para ajustar a regulamentação. O foco imediato são obrigações acessórias e sistemas. Setores como financeiro e imobiliário já têm grupos de trabalho dedicados. No financeiro, a nova DERE (Declaração de Regimes Específicos) entrará em fases escalonadas.
O que observar daqui para frente
O cenário exige três movimentos simultâneos do empresário até o fim do mês: simular o regime híbrido no portal do Sebrae ou da Receita, alinhar a estratégia com o contador (ele é quem assina a conformidade) e revisar a formação de preço considerando o crédito do cliente. Quem esperar a alíquota oficial para decidir perde a janela de novembro para corrigir a rota. A regra do jogo mudou: agora, quem se organiza primeiro paga menos — e dorme tranquilo.