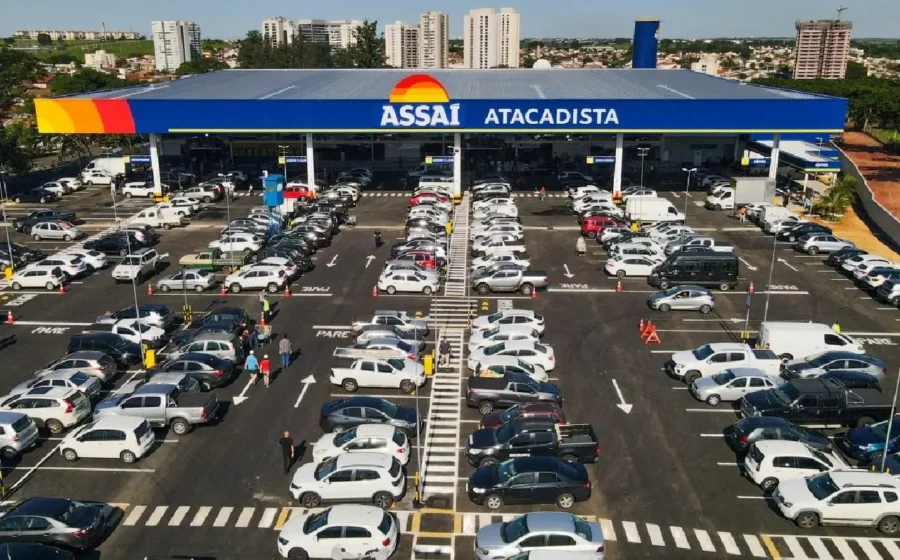
A Sendas, controladora do Assaí, acaba de oficializar a compra de 18 postos de combustíveis em São Paulo por até R$ 80 milhões. A jogada vai muito além de diversificar receita: a mira está no fluxo de 20 milhões de veículos que já circulam nos pátios da rede anualmente. O verdadeiro valor do ativo não é a bomba, mas o estacionamento.
O fato relevante enviado à CVM nesta quinta-feira (17) revela uma transação estruturada em três etapas, condicionada ao aval do Cade e licenças ambientais. Mas o detalhe que passa despercebido está na cláusula de permanência: a vendedora, Centro de Conveniências Millennium Ltda, continua operando os postos até 31 de julho de 2027.
Como funciona o pagamento escalonado
A engenharia financeira da operação dilui o risco para o caixa da Sendas. O desembolso total de R$ 80 milhões está fracionado da seguinte forma:
- R$ 40 milhões após aprovação prévia do Cade;
- R$ 35 milhões na conclusão da aquisição das empresas detentoras dos postos;
- R$ 5 milhões atrelados a metas contratuais não divulgadas (earnout).
Essa estrutura protege o comprador caso as sinergias estimadas demorem a se materializar. O earnout de R$ 5 milhões, embora pequeno, sinaliza que há metas de performance ou regularização pendentes.
O ativo invisível: 40 milhões de clientes por mês
A justificativa estratégica dispensa rodeios. O Assaí declara explicitamente que a entrada no segmento visa “ampliar a jornada do cliente” aproveitando infraestrutura ociosa. Os números internos dimensionam a oportunidade:
- 40 milhões de clientes/mês nas lojas;
- 20 milhões de veículos/mês nos estacionamentos.
Transformar custo fixo (estacionamento) em receita recorrente (combustível + conveniência) é a tese central. A promessa de “preços competitivos” funciona como ímã para aumentar o tempo de permanência e o ticket médio na loja principal.
Millennium segue no comando (por enquanto)
Diferente de aquisições tradicionais onde o controle passa no *closing*, aqui há um período de transição longo. A Millennium gerencia a operação por mais de três anos após a assinatura. Isso sugere complexidade regulatória ou operacional que o Assaí prefere não assumir de imediato — licenças da ANP, contratos de bandeira e adequações ambientais são barreiras de entrada não triviais.
A conclusão final depende, portanto, de um duplo *gate*: Cade (concorrência) e órgãos ambientais/ANP (operacional).
O mapa da expansão: mais de 100 postos no radar
O comunicado à imprensa entrega o jogo de longo prazo: a rede mapeou mais de 100 unidades com viabilidade para replicar o modelo. Não é um teste pontual; é o piloto de uma nova vertical de negócios. Se a execução em São Paulo validar a tese de cross-selling (combustível puxando compra no atacarejo e vice-versa), o *rollout* nacional pode alterar a dinâmica de margens da companhia.
Os principais concorrentes — Atacadão e Grupo Mateus — ainda não possuem capilaridade relevante nesse formato híbrido. Quem chegar primeiro nas melhores esquinas captura o hábito do consumidor.
O que observar daqui para frente
Três variáveis definirão se essa estratégia cria valor ou vira dor de cabeça contábil: a velocidade das aprovações do Cade e ANP; a capacidade do Assaí de operar combustível sem diluir o foco no atacarejo (baixa margem, alto giro); e, principalmente, a conversão real do fluxo de veículos em receita de loja. O earnout de R$ 5 milhões pode ser a primeira métrica pública desse sucesso. Fique atento aos próximos fatos relevantes: eles dirão se o piloto virou frota.