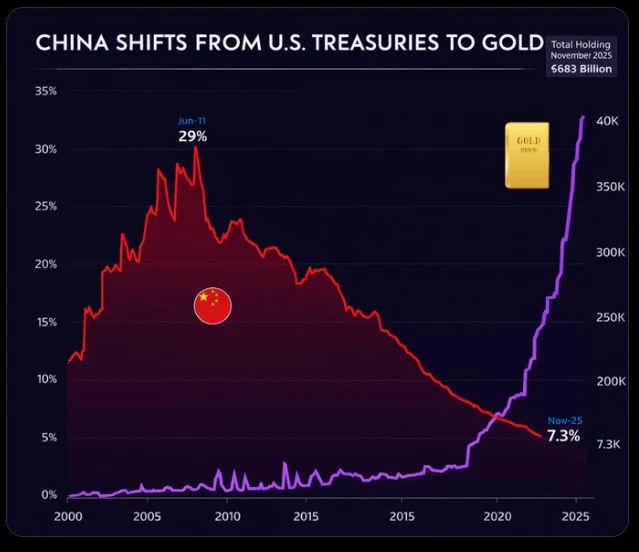
A China reduziu sua posse de títulos do Tesouro americano para US$ 618 bilhões em julho, o patamar mais baixo em quase duas décadas. O movimento não é apenas uma troca de ativos: expõe uma fratura geoeconômica que pode redefinir o custo do crédito global nos próximos anos.
No auge de 2013, Pequim detinha mais de US$ 1,3 trilhão em dívida soberana dos EUA. A queda de 53% desde então levanta uma pergunta incômoda: quem vai financiar o déficit americano se o maior credor estrangeiro bate em retirada?
O número que assusta Wall Street
Os dados oficiais do Tesouro, divulgados em meados de setembro, mostram que a venda acelerou após o congelamento das reservas russas em 2022. O temor de sanções semelhantes fez a China buscar alternativas que não possam ser bloqueadas por decreto.
Paralelamente, o estoque total da dívida pública americana ultrapassou US$ 40 trilhões. Com juros mais altos, o custo de carregar essa montanha só aumenta — e a demanda por quem compre esses papéis torna-se crítica.
Por que Pequim está saindo dos Treasuries
A diversificação não é nova, mas ganhou urgência. Segundo Wei Li, da BNP Paribas Securities, a realocação segue quatro eixos principais:
- Ouro: reserva de valor sem contraparte e imune a sanções;
- Títulos de agências dos EUA: papéis lastreados em hipotecas com garantia implícita do governo;
- Ações americanas: exposição ao boom de inteligência artificial e setor tecnológico;
- Custódia terceirizada: parte dos ativos pode estar oculta em instituições como Euroclear (Bélgica) e Clearstream (Luxemburgo).
Essa opacidade dificulta mensurar a exposição real. Analistas estimam que o volume oficial subestima a posição chinesa, mas a tendência de queda é inegável.
O efeito dominó no mercado global
Não é só a China. Investidores estrangeiros, pela primeira vez neste século, direcionaram mais capital para ações dos EUA do que para Treasuries. No acumulado de 12 meses até junho, o fluxo para bolsa atingiu 2,8% do PIB americano, contra 2% para títulos soberanos — exceto em picos de crise como 2008 e 2020.
O Deutsche Bank atribui a virada ao magnetismo do setor de IA. Já Alicia García Herrero, da Natixis, vê um recado político: “A China mostra que pode se desfazer dos Treasuries se quiser”. O sinal ecoa num momento em que o Japão, maior credor externo, também repatria recursos atraído pelo rendimento crescente dos JGBs (títulos japoneses).
O que observar daqui para frente
Três variáveis vão ditar o ritmo dessa transição: a trajetória do déficit fiscal americano, a disposição do Federal Reserve em manter juros restritivos e a velocidade com que Pequim consegue internacionalizar o yuan sem abrir mão do controle de capital. Se a demanda por Treasuries enfraquecer enquanto a oferta explode, o Tesouro americano terá de oferecer prêmios maiores — o que eleva o custo de financiamento para empresas, hipotecas e governos emergentes. Para quem gere portfólios, o alerta é claro: a era de “livre de risco” barato e abundante pode ter ficado no passado.