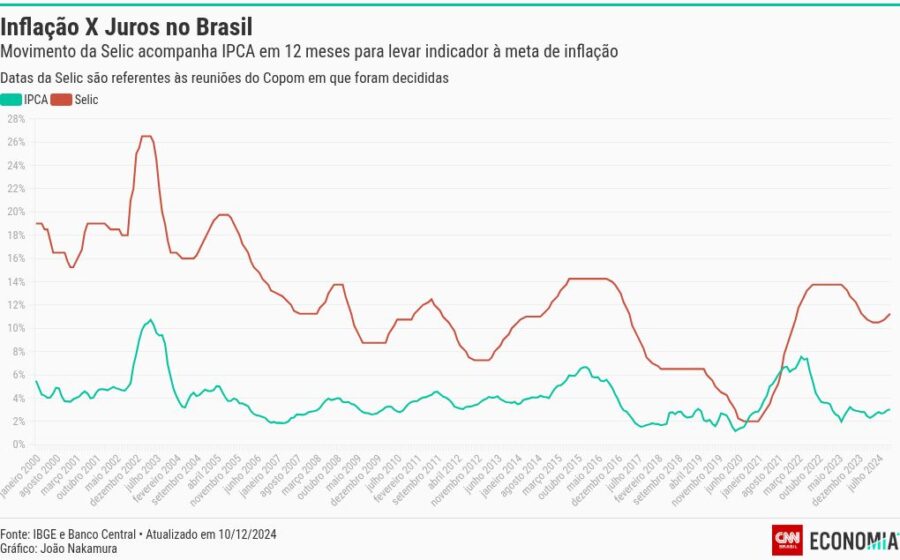
O governo quer expandir programas sociais, saúde e educação a um ritmo superior ao crescimento do PIB. Sem aval do Congresso para tributar quem realmente reduz consumo, a conta recai inevitavelmente sobre a taxa Selic — e o custo aparece no bolso de empresas e famílias.
Essa equação explica por que os juros permanecem elevados mesmo com a inflação sob controle. A dinâmica, conhecida nos manuais como crowding out, tem um funcionamento perverso no Brasil atual.
Por que o gasto público pressiona a Selic
Quando a União decide aumentar sua fatia no PIB sem elevar impostos na mesma proporção, precisa financiar a diferença. O caminho mais direto é emitir dívida, o que eleva a demanda por crédito e pressiona os juros de mercado.
O Banco Central, então, sobe a Selic para conter a pressão inflacionária gerada pelo excesso de demanda agregada. É o mecanismo clássico: o setor público “empurra” o setor privado para fora do mercado de crédito.
Mas há um detalhe crucial. Nos países desenvolvidos, o ajuste costuma vir pelo lado da receita. No Brasil, o Congresso rejeitou propostas que taxariam a classe média alta — justamente o grupo cujo consumo cairia com mais impostos.
As medidas que o Congresso enterrou
- Fim da dedução de saúde e educação no IRPF: renderia cerca de R$ 40 bilhões ao ano.
- Tributação de empresas no Simples e Lucro Presumido: setores que hoje pagam alíquotas efetivas bem abaixo do regime geral.
- Elevação de alíquotas para altas rendas: além dos super-ricos, cuja parcela de consumo na renda é mínima.
Sem essas fontes, o ajuste fiscal fica incompleto. A política monetária torna-se o único instrumento disponível — e ela não tem pontaria.
O efeito colateral que atinge a produção
Juros altos reduzem investimento produtivo, encarecem capital de giro e freiam a geração de emprego. Diferente da tributação, que pode ser desenhada para atingir consumo específico, a Selic atinge toda a economia simultaneamente.
Conforme o ciclo de aperto se alonga, o custo de manter a taxa restritiva cresce. Empresas de setores sensíveis a crédito — construção, varejo, indústria de transformação — sentem o impacto primeiro.
Mas o efeito mais relevante aparece em outro setor: o próprio serviço da dívida pública. Cada ponto percentual a mais na Selic eleva o gasto com juros da União em dezenas de bilhões, retroalimentando o déficit fiscal.
A teoria que inverte a lógica convencional
André Lara Resende, baseando-se em trabalhos de John Cochrane (Stanford), propõe que no Brasil a relação juro-demaisanda funcione ao contrário: juros mais altos aumentariam a demanda agregada via pagamentos de juros da dívida pública a detentores de títulos.
A tese é controversa. Para validá-la, seria necessário demonstrar empiricamente que o canal de transmissão via renda dos rentistas supera o canal tradicional de custo de crédito. Até agora, isso não foi feito de forma robusta.
Se a hipótese se confirmar, o remédio atual estaria piorando a doença. Mas o Banco Central opera com o arcabouço convencional — e não há sinal de mudança de paradigma no horizonte próximo.
O que observar nos próximos meses
Três variáveis definirão se o BC conseguirá iniciar corte sustentado da Selic:
- Evolução do arcabouço fiscal e cumprimento das metas de resultado primário.
- Comportamento do crédito privado e inadimplência das empresas.
- Pressão do câmbio sobre expectativas de inflação.
Enquanto o Congresso não endereçar o lado da receita — ou o governo não moderar a expansão do gasto —, a taxa de juros seguirá fazendo o trabalho pesado. E a conta, como sempre, será paga pela ponta produtiva da economia.