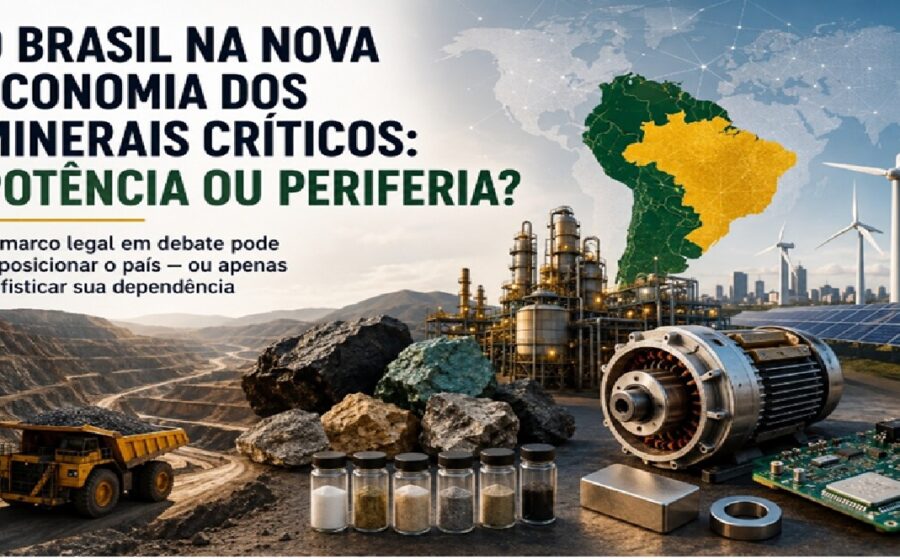
O Brasil decidiu que não vai mais exportar apenas pedra bruta. Com uma das maiores reservas mundiais de terras raras e minerais críticos, o governo condiciona novos investimentos ao processamento do material em solo nacional, atraindo uma fila de potências dispostas a construir fábricas aqui.
A estratégia rompe com décadas de lógica colonial e coloca o país no centro da transição energética global. Mas a execução esbarra em entraves que podem definir se o plano vira realidade ou fica no papel.
A nova regra do jogo: beneficiamento ou porta fechada
O Planalto finaliza o plano nacional que vai ditar as regras para as futuras cadeias produtivas. A diretriz central é clara: prioridade para parceiros que aceitem instalar unidades de refino e transformação no território brasileiro.
Não se trata de fechar as portas para a China, hoje dona de mais de 90% da capacidade global de refino de terras raras e maior compradora brasileira. O objetivo é diversificar. “Não é como no passado: te dou um espelhinho e levo seu ouro”, resume a economista Rafaela Guedes, do Cebri. A palavra de ordem é codesenvolvimento tecnológico e ganha-ganha.
EUA, Europa e Ásia: a disputa pelo acesso privilegiado
O mapa de alianças já desenha um tabuleiro multipolar. Os Estados Unidos entram com capital pesado e linhas de financiamento de longo prazo. A União Europeia — com acordos já assinados com França e Espanha — exige contrapartidas rigorosas de sustentabilidade e rastreabilidade.
Ao mesmo tempo, Índia fechou cooperação estratégica, Canadá negocia termos, e Japão e Coreia do Sul buscam desesperadamente reduzir a dependência chinesa. Todos sabem: quem não topar processar aqui, fica fora da fila prioritária.
A lista dos 27: o que separa a prioridade máxima do resto
O governo classificou 27 minerais em três níveis de urgência, cruzando risco geopolítico, concentração de oferta e vantagem comparativa do Brasil. A divisão dita o volume de crédito, garantias do BNDES e incentivos fiscais.
- Alta prioridade (Classe 1): Terras raras, grafita, lítio, níquel, cobalto, cobre, manganês, silício e urânio. Essenciais para baterias, ímãs permanentes e eletrificação.
- Prioridade média: Cromo, titânio, fosfato, potássio e enxofre. Importantes, mas com cadeias menos tensionadas globalmente.
- Baixa prioridade: Nióbio, estanho, ferro, zinco e magnésio. Cadeias já maduras e consolidadas no país.
Entrar na Classe 1 funciona como “porta de entrada” para o Fundo Garantidor de até R$ 5 bilhões e condições especiais de financiamento.
Dinheiro na mesa, mas burocracia no caminho
O apetite externo é real. Há investidores de olho em mineração, leilões de baterias e infraestrutura. O Brasil tem matriz elétrica limpa, reservas gigantes e posição geopolítica neutra — ativos raros no cenário atual.
O entrave não é falta de interessado, mas a velocidade da máquina pública. Licenciamento lento, insegurança regulatória e o fantasma de intervenção estatal excessiva assustam capital de longo prazo. “Tem que ter agilidade nas análises, senão vira trava”, alerta Guedes. Previsibilidade virou moeda mais valiosa que o próprio minério.
O que observar daqui para frente
O próximo trimestre será decisivo. A publicação do plano nacional e a regulamentação do Fundo Garantidor vão sinalizar se o discurso de “beneficiamento obrigatório” vira contrato jurídico seguro. Acompanhe a definição dos critérios de licenciamento acelerado para projetos da Classe 1 e a estruturação de parcerias público-privadas para infraestrutura logística — estradas, portos e energia firme nas regiões de jazida. Quem chegar primeiro com fábrica aprovada, leva a vantagem na nova geopolítica do lítio e das terras raras.