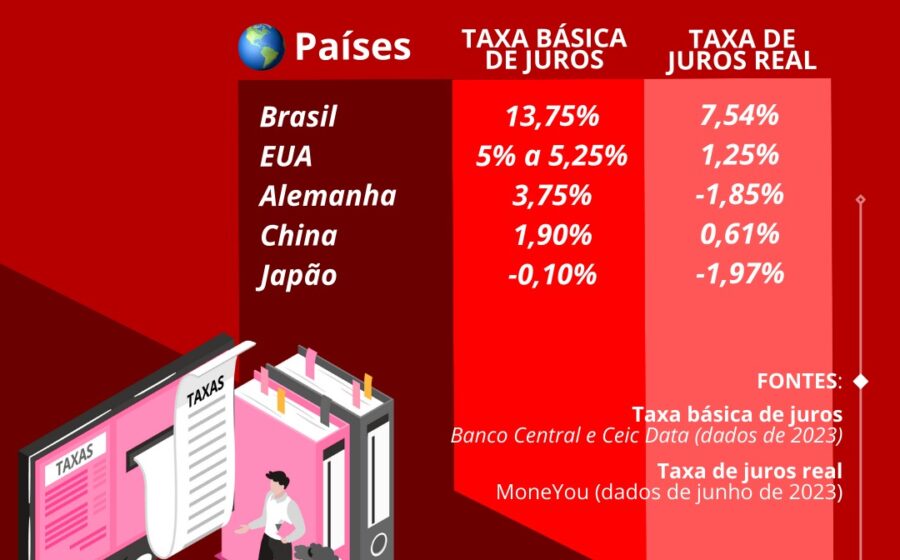
O governo quer expandir gastos sociais acima do crescimento da economia, mas o Congresso bloqueia os impostos necessários para financiar essa conta. O resultado inevitável é a taxa Selic nas alturas funcionando como um imposto oculto e impreciso.
Essa dinâmica expõe um dilema perigoso: os juros sobem para conter a inflação gerada pelo próprio gasto público, mas acabam asfixiando o setor produtivo. Entender esse mecanismo é vital para quem toma decisões de investimento ou crédito no país.
A equação impossível do Orçamento
A meta da gestão atual é clara: fazer a fatia do PIB controlada pelo setor público crescer de forma contínua. Para isso, programas de transferência de renda, saúde e educação precisam avançar mais rápido que a economia real.
Na teoria, o caminho “indolor” seria elevar a tributação sobre quem tem maior capacidade contributiva. O problema é a aritmética política: tributar apenas os super-ricos não reduz consumo suficiente para abrir espaço fiscal, pois essa parcela gasta fração mínima da renda.
Para valer, o ajuste precisaria atingir classes alta, média alta e média. Foi exatamente o que o Legislativo recusou nos últimos ciclos.
As propostas rejeitadas que fariam diferença
Duas medidas concretas foram barradas e ilustram o impasse. Juntas, poderiam aliviar a pressão sobre a dívida pública:
- Fim da dedução de saúde e educação no IRPF: ganho estimado de R$ 40 bilhões ao ano.
- Tributação efetiva do Simples e Lucro Presumido: setores que concentram grande base de contribuintes e hoje gozam de alíquotas reduzidas.
Sem essas receitas, o Tesouro emite mais dívida. O Banco Central, por sua vez, eleva a Selic para impedir que o excesso de demanda derreta a âncora inflacionária.
O “crowding out” à brasileira: juros no lugar do imposto
Nos manuais, isso se chama crowding out: o setor público expulsa o privado ao competir por recursos escassos. A diferença aqui é o instrumento. No Brasil, a “pontaria” do ajuste não é o imposto focado, mas a taxa de juros — um canhão que atinge todo o tecido produtivo.
Enquanto o juro sobe para segurar preços, empresas saudáveis veem o custo de capital explodir. Investimentos de longo prazo são adiados ou cancelados. O remédio cura a febre inflacionária, mas debilita o paciente.
O limite da dor e o risco de “jogar a toalha”
Há um teto para essa estratégia. Conforme o ciclo de aperto se alonga, a inadimplência sobe, o crédito seca e a atividade real dá sinais de exaustão. Nesse ponto, a autoridade monetária enfrenta o dilema final: manter os juros altos e quebrar empresas ou afrouxar a política e aceitar uma inflação mais alta.
O cenário de “reinflação lenta” — o BC cedendo à pressão antes da meta ser atingida — ganha força entre analistas de mercado. Não é uma previsão, mas uma probabilidade crescente à medida que o balanço de riscos se deteriora.
A teoria que inverte a lógica convencional
Ganhou repercussão recente a tese do economista André Lara Resende, baseada em John Cochrane (Stanford). A hipótese: no Brasil, juros mais altos aumentariam a demanda agregada, não a reduziriam.
A lógica é a dominância fiscal: com dívida pública alta, Selic elevada eleva o gasto do governo com juros, injetando renda na economia (via rentistas e fundos) que supera o efeito contracionista sobre o crédito privado. É uma “curiosidade teórica” que ainda carece de validação empírica robusta no contexto brasileiro, mas que não pode ser ignorada por quem precifica ativos de risco.
O que observar daqui para frente
Três variáveis definirão o ritmo dos juros nos próximos trimestres e devem estar no radar de qualquer estrategista:
- Arrecadação real vs. meta de resultado primário: se a receita frustar sem cortes de despesa, a pressão sobre o BC aumenta.
- Comportamento do crédito privado: desaceleração acentuada sinaliza que o “canhão” já atingiu o setor real com força total.
- Expectativas de inflação para 2025/2026: desancoragem acima de 3,5% aa força a mão do Copom independentemente da atividade.
Enquanto o impasse fiscal não for resolvido no Congresso, a Selic continuará sendo o instrumento de ajuste — caro, imprevisível e penalizador do crescimento. Planejar cenários com juros reais elevados por período prolongado deixa de ser pessimismo e vira gestão de risco prudente.