Existe um grupo de 35 milhões de brasileiros com poder de compra estimado em R$ 1,3 trilhão que não se encaixa em nenhuma pesquisa de mercado padrão. Eles não são millennials. Não são Gen Z. E é justamente por ficarem no meio do caminho que decisões bilionárias estão sendo tomadas com base em dados errados.
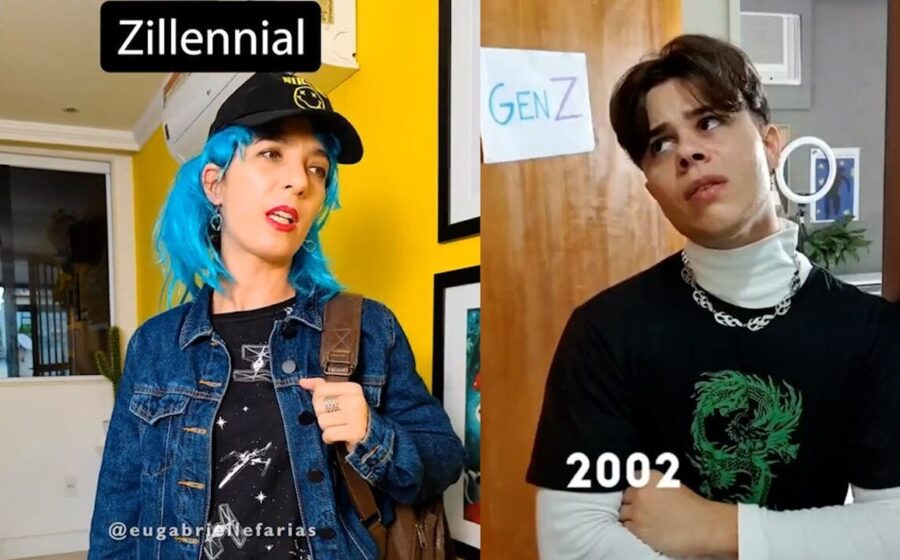
Nascidos entre 1993 e 1998, os zillennials vivem a contradição de terem tido infância analógica e vida adulta 100% digital. Essa dualidade moldou um consumidor que exige autenticidade, mas não abre mão de conveniência — e que ignora campanhas feitas para perfis que não existem.
Por que seu departamento de marketing ainda ignora esse público
A maioria das empresas segmenta campanhas em duas caixas: “jovens de 18 a 26 anos” e “adultos de 27 a 42”. O problema? Os zillennials hoje têm entre 26 e 31 anos. Caem no vácuo entre as duas faixas etárias padrão do IBGE e das plataformas de anúncios.
Resultado: recebem conteúdo infantilizante no TikTok e mensagens corporativas no LinkedIn. Nenhuma das duas converte. Um estudo da Box1824 mostra que 68% desse grupo diz não se identificar com a comunicação das marcas que consome.
Mas o erro não é só de linguagem. É de produto. Fintechs lançam contas “para Gen Z” com gamificação excessiva. Bancos tradicionais oferecem “pacotes millennials” com taxas escondidas. O zillennial quer interface limpa, taxas zero e atendimento humano quando a automação falha.
O perfil financeiro que quebra todos os estereótipos
Esqueça a narrativa de “geração que não poupa”. Dados do Banco Central de 2033 revelam que 54% dos zillennials brasileiros economicamente ativos têm alguma aplicação além da poupança — percentual superior ao dos millennials na mesma faixa etária há dez anos.
- Renda média: R$ 4.800/mês (IBGE, PNAD Contínua 2023)
- Endividamento: 41% comprometem até 30% da renda com dívidas
- Investimento preferido: Tesouro Selic e fundos imobiliários
- Decisão de compra: 73% pesquisam no Reclame Aqui antes de fechar
A aversão a risco não vem de conservadorismo. Vem de terem entrado no mercado de trabalho durante a recessão de 2015-2016 e consolidado carreira na pandemia. Viram pais perderem emprego, viram o dólar dobrar. Aprenderam que estabilidade é ilusão.
Consumo: nem lealdade à marca, nem impulso puro
O zillennial não é fiel a logotipo. É fiel a experiência. Troca de banco se o app travar duas vezes. Cancela assinatura se o suporte demorar mais de 15 minutos. Mas indica para 10 amigos quando a resolução é impecável.
Essa dinâmica explica o fenômeno das “marcas de um produto só” que explodiram nos últimos três anos: C&A Basics, Nubank Ultravioleta, iFood Mercado. Produto único, execução impecável, comunicação direta. Sem storytelling forçado.
Mas o efeito mais relevante aparece no varejo físico. Dados da Associação Brasileira de Shopping Centers mostram que 62% dos zillennials preferem comprar na loja depois de pesquisar online — mas só se o vendedor souber mais que o site. O “consultor especializado” virou diferencial competitivo.
Trabalho: a negociação silenciosa que está mudando RH
Não é “great resignation”. É “great renegotiation”. Pesquisa da Robert Half de 2024 indica que 78% dos profissionais zillennials já pediram — e conseguiram — pelo menos um dos seguintes: semana de quatro dias, trabalho assíncrono, ou participação nos lucros atrelada a metas individuais.
Empresas que mantiveram políticas rígidas de ponto eletrônico e hierarquia vertical viram rotatividade acima de 35% nessa faixa etária. As que adaptaram contratos reportam retenção de 89% após 18 meses.
A chave não é benefício de “startup” (pufe, cerveja, happy hour). É previsibilidade. Calendário de avaliações transparente. Plano de carreira com prazos. Feedback quinzenal, não anual.
O que observar daqui para frente
Daqui a 18 meses, a ponta mais velha dos zillennials completa 32 anos. Entram na faixa de decisão de compra de imóvel, primeira escola dos filhos, plano de saúde familiar. Quem não ajustou produto, comunicação e canais até lá vai disputar o resto do mercado com margem comprimida.
Três sinais práticos para monitorar: crescimento de buscas por “previdência privada” no Google Trends entre 26-31 anos; taxa de adoção de Pix parcelado no varejo; e participação desse grupo em assembleias de acionistas de empresas listadas — que subiu 220% desde 2021.
Não é nicho. É o novo mainstream. E continua invisível para quem insiste em enxergar apenas as extremidades.