A Caixa Econômica Federal está reavaliando as taxas de juros do crédito imobiliário para o próximo ciclo orçamentário. A definição final dependerá do volume de recursos que o banco conseguir alocar em 2027, segundo sinalizou a vice-presidência de habitação.
O anúncio, ainda sem números oficiais, coloca em alerta incorporadoras, corretores e famílias que planejam comprar a casa própria no ano que vem. A dúvida central: o custo do financiamento vai subir, se manter ou abrir espaço para condições mais atrativas?
O que está em jogo no orçamento de 2027
O banco público está fechando as contas do próximo exercício. A taxa de juros final será uma consequência direta da disponibilidade de funding — sobretudo dos depósitos de poupança e do FGTS, que sustentam a carteira imobiliária da instituição.
Se a captação líquida continuar pressionada, há espaço para repasse de custo ao tomador. Por outro lado, um cenário de Selic em queda ou de ingresso forte de recursos pode permitir manutenção ou até redução dos spreads atuais.
Impacto direto no bolso do comprador
Para o consumidor final, a conta é sensível. Em um financiamento de R$ 500 mil em 35 anos, cada 0,5 ponto percentual a mais na taxa anual representa cerca de R$ 60 mil adicionais no custo total do crédito.
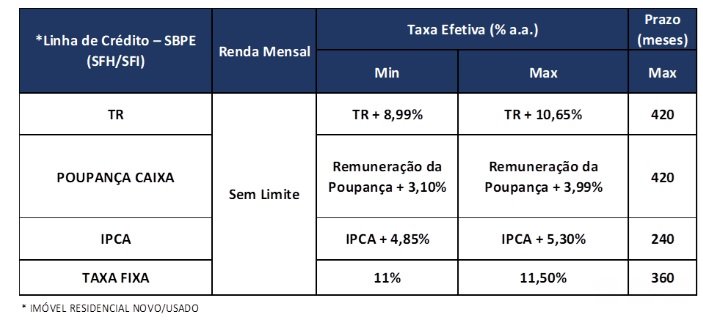
- Taxa atual (referência): a Caixa pratica hoje juros a partir de 9,75% a.a. + TR para imóveis residenciais enquadrados no SFH.
- Prazo máximo: 420 meses, com financiamento de até 80% do valor do imóvel.
- Público-alvo: famílias com renda a partir de R$ 8 mil, dependendo da região e do valor da parcela.
Pequenas variações alteram a elegibilidade de milhares de mutuários nas faixas de renda média, justamente o segmento que mais depende do banco público para acessar a casa própria.
Setor imobiliário observa com cautela
Incorporadoras e entidades de classe acompanham a definição. O volume de crédito da Caixa responde por cerca de 70% dos financiamentos imobiliários do país. Qualquer mudança de taxa mexe com a velocidade de vendas, o fluxo de caixa das construtoras e a precificação dos lançamentos.
Mas o efeito mais relevante aparece no planejamento de médio prazo. Com a taxa de juros real ainda elevada, a decisão do banco público funciona como termômetro para todo o mercado — bancos privados, cooperativas e fundos imobiliários ajustam suas ofertas na esteira da Caixa.
Cenários para os próximos meses
A definição deve sair nas próximas semanas, junto com a divulgação do orçamento oficial. Três variáveis vão ditar o resultado:
- Comportamento da captação da poupança no primeiro semestre.
- Ritmo de liberação de recursos do FGTS pelo Conselho Curador.
- Trajetória da Selic nas reuniões do Copom até março.
Historicamente, a Caixa anuncia as novas condições no início do ano vigente, com vigência a partir de janeiro. Até lá, as taxas atuais seguem valendo para contratos já aprovados ou em análise.
O que observar daqui para frente
Quem planeja financiar em 2027 deve antecipar a simulação e, se possível, deixar a documentação adiantada. A janela entre a divulgação da nova taxa e a aplicação efetiva costuma ser curta — e a corrida por enquadramento nas condições atuais costuma pressionar o atendimento nas agências.
Acompanhe também a evolução do funding imobiliário nos relatórios mensais do Banco Central. O saldo da poupança e a originação de LCI/LCA são indicadores antecedentes que sinalizam se haverá folga ou aperto para o crédito habitacional no ano que vem.