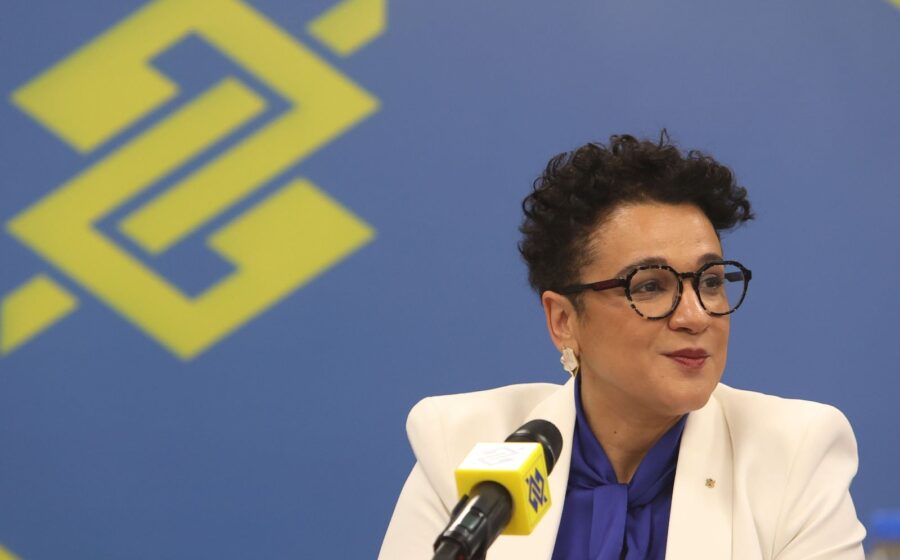
O lucro líquido do Banco do Brasil ficou abaixo das projeções no terceiro trimestre, reacendendo a disputa nos bastidores pelo comando da instituição. A presidente Tarciana Medeiros, primeira mulher a liderar o banco em 215 anos, vê seu mandato sob escrutínio intensificado.
O resultado veio acompanhado de sinais de deterioração na qualidade do crédito e compressão de margens. Analistas apontam que a combinação desses fatores pode acelerar uma decisão política que já era ventilada nos corredores de Brasília.
Os números que desagradaram o mercado
O lucro ajustado somou R$ 9,1 bilhões entre julho e setembro, queda de 6,2% na comparação anual. A expectativa média de analistas consultados pela Bloomberg era de R$ 9,8 bilhões. A rentabilidade sobre o patrimônio (ROE) recuou para 19,2%, ante 21,5% no mesmo período de 2023.
Dois pilares explicam a frustração:
- Margem financeira: encolheu 3,4% em doze meses, pressionada pelo custo de captação e pela composição da carteira.
- PDD (Provisão para Devedores Duvidosos): saltou 28%, alcançando R$ 6,8 bilhões — reflexo do agro e de grandes empresas.
A carteira de crédito ampliada cresceu 9%, mas a expansão concentrou-se em linhas de menor rentabilidade. O índice de inadimplência acima de 90 dias subiu para 3,1%, contra 2,8% no trimestre anterior.
O peso da origem agro no balanço
O segmento rural responde por cerca de 30% da carteira total. A safra 2023/24 trouxe queda de preços das commodities e eventos climáticos adversos, elevando o risco de renegociações em massa. O banco já sinalizou que deve ampliar as linhas de alongamento de dívidas para produtores.
Essa exposição torna o BB mais sensível a ciclos do agronegócio do que pares privados como Itaú e Bradesco. Enquanto estes diversificam em consignado e cartões, o banco estatal mantém vocação original — o que agrada ao acionista controlador, mas assusta investidores minoritários.
O xadrez político em Brasília
Tarciana assumiu em janeiro de 2023 com aval direto do presidente Lula. Seu mandato vai até o fim de 2025, mas a tradição em estatais permite troca a qualquer momento por “desalinhamento estratégico”. Fontes próximas ao Planalto relatam insatisfação com a incapacidade de reverter a compressão de spread bancário.
Nomes cotados para eventual substituição circulam em rodas de conversa no Ministério da Fazenda e na Casa Civil. Todos têm perfil técnico, mas com trânsito político — requisito considerado indispensável para comandar um banco que executa políticas públicas de crédito direcionado.
O ministro Fernando Haddad evita comentar o caso publicamente. Em evento recente, limitou-se a dizer que “resultados de estatais são avaliados no conjunto da obra”. A frase foi lida como sinal verde para que o conselho de administração conduza o processo sem interferência direta.
O que o conselho de administração fará
O colegiado se reúne ordinariamente em dezembro. A pauta deve incluir avaliação de desempenho da CEO e discussão sobre metas para 2025. Conselheiros independentes defendem critérios objetivos: ROE acima de 20%, inadimplência controlada e eficiência operacional.
Se a troca ocorrer, o rito exige indicação do acionista controlador (União), aprovação do conselho e, por fim, assembleia geral. O processo pode levar de 30 a 60 dias. Até lá, Tarciana permanece no cargo com poderes plenos.
Impacto para acionistas e tomadores de crédito
As ações ON (BBAS3) caíram 4,2% no pregão seguinte ao balanço, liderando as perdas do Ibovespa. O papel acumula desvalorização de 18% no ano, enquanto o índice financeiro do Ibovespa sobe 3%.
Para o tomador final, a incerteza na gestão pode se traduzir em:
- Critérios mais rígidos na concessão de novas linhas, sobretudo no Pronaf e Pronamp.
- Possível revisão de taxas em renegociações de dívidas rurais.
- Menor apetite para financiamento de infraestrutura via BNDES/BB.
O que observar nas próximas semanas
Três sinais dirão se a pressão vira decisão: (1) declarações públicas de conselheiros independentes sobre metas não cumpridas; (2) movimentação de nomes técnicos em gabinetes da Fazenda e Casa Civil; (3) comportamento do spread bancário no relatório de inflação do Banco Central, que sai em dezembro.
Se o spread continuar comprimido e o PDD não ceder, a troca deixa de ser “se” para virar “quando”. Para o investidor, a leitura é clara: a ação segue barata, mas o catalisador de valorização depende de definição de governança. Para o empresário que toma crédito, a recomendação prática é antecipar demandas de financiamento enquanto as regras atuais vigoram.