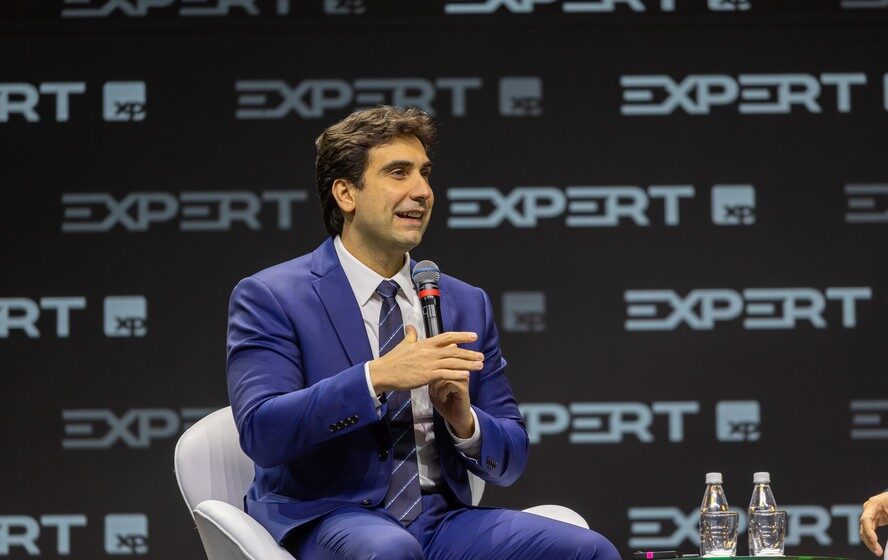
O presidente do Banco Central, Gabriel Galípolo, expôs uma realidade incômoda: o debate sobre a Selic no Brasil virou guerra de torcida, não discussão técnica. A taxa está em 13,75% ao ano — e o juro real, de 9,49%, é o maior do planeta.
Mas por que os empréstimos continuam caros se o BC parou de subir os juros? A resposta não cabe em um tweet.
A armadilha da narrativa simples
Galípolo usou uma frase do historiador Yuval Noah Harari para abrir sua fala no evento do Barclays: “A verdade custa caro; a mentira é barata”. O presidente do BC não poupou palavras ao classificar o atual nível do debate público como “mais conflagrado que disputa de torcida organizada”.
O problema central: vendem-se explicações fáceis para um mecanismo complexo. Muita gente acredita que o Copom define, sozinho, o custo do crédito para empresas, famílias e para a própria dívida pública. Não funciona assim.
Duas taxas, realidades diferentes
Entender a diferença entre juros de curto e longo prazo muda tudo:
- Selic (curto prazo): definida a cada 45 dias pelo Copom. Hoje, 13,75% ao ano.
- Curva de juros futura (longo prazo): formada pelo mercado, base para financiamentos imobiliários, crédito às empresas e rolagem da dívida pública.
O BC controla a primeira. A segunda reflete expectativas sobre inflação, trajetória fiscal e risco-país. Galípolo admitiu: “É bastante complexo explicar isso para as pessoas. E mais fácil explicar que um grupo de pessoas pode decidir o juro que quiser”.
O que move a curva longa
Analistas são diretos: o prêmio de risco embutido nos títulos de longo prazo espelha a desconfiança com as contas públicas. Déficits sucessivos, promessas de expansão de gastos obrigatórios e resistência a cortes estruturais mantêm o custo de financiamento do governo — e, por tabela, de toda a economia — em patamar elevado.
Não é coincidência que o mercado projete Selic estável ou alta nos próximos meses, apesar da inflação corrente estar dentro da meta.
O horizonte que poucos enxergam
O Copom não olha para o IPCA de ontem. A decisão de maio já mirava o segundo trimestre de 2028 — o chamado “horizonte relevante” da política monetária. Mudanças na Selic levam de 6 a 18 meses para impactar a inflação de fato.
Por isso, a interrupção do ciclo de cortes na semana passada não foi reação ao dado recente. Foi antecipação de um cenário fiscal que pressiona expectativas.
Todos indicados pelo atual governo
Um detalhe que costuma sumir no calor do debate: os nove diretores que votaram pela manutenção da Selic foram nomeados pelo presidente Lula. Galípolo fez questão de lembrar. Não há “BC autônomo” agindo contra o Executivo — há um colegiado técnico seguindo seu mandato legal: perseguir a meta de inflação de 3% (com banda de 1,5% a 4,5%).
O que observar daqui para frente
Três variáveis vão ditar o próximo capítulo: a execução do arcabouço fiscal, a trajetória da dívida/PIB e a ancoragem das expectativas de inflação para 2025 e 2026. Se o governo entregar superávit primário crível, a curva longa cede — e o crédito barateia sem que o BC precise cortar a Selic.
Enquanto o fiscal não convencer, o juro real seguirá no topo mundial. E a conta, como sempre, chega para quem toma crédito.