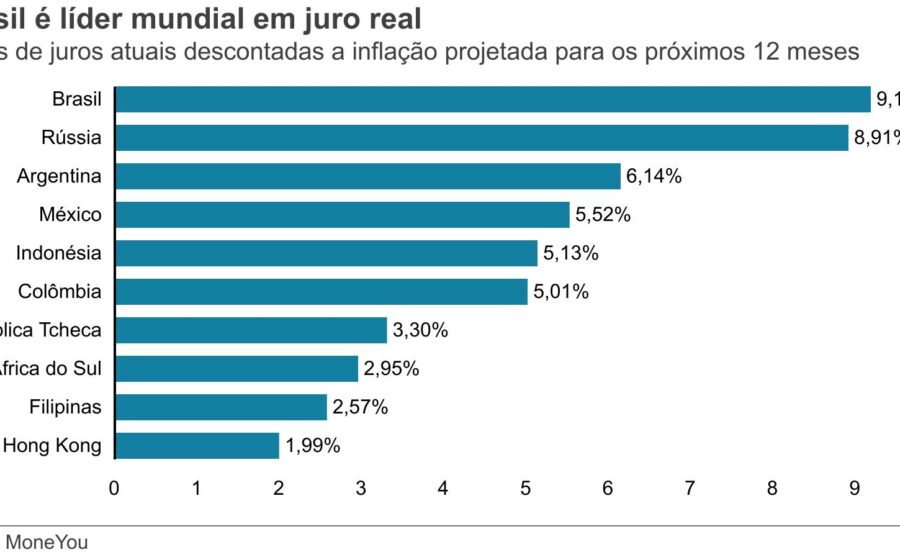
O Brasil carrega um dos juros reais mais elevados do planeta, e a culpa não é apenas do gasto público. Um estudo inédito do FGV Ibre revela que, mesmo zerando o estímulo fiscal, a taxa brasileira continuaria travada em patamar muito superior ao de pares emergentes.
O “vilão” invisível está na estrutura do mercado de dívida e no funcionamento do crédito. Entender essa engrenagem é essencial para quem precifica ativos ou planeja investimentos no país.
A comparação que expõe a anomalia
O pesquisador Bráulio Borges comparou o Brasil a sete emergentes com metas de inflação — México, Chile, Colômbia, Peru, África do Sul, Indonésia e Filipinas. Para isolar o efeito “Brasil”, foram descontados o juro real americano e o prêmio de risco soberano de cada nação.
O resultado: entre 2001 e 2025, o juro real brasileiro rodou, em média, três pontos percentuais acima do grupo. Esse “excesso” persiste mesmo quando as contas públicas estão equilibradas.
O fiscal explica a oscilação, não o patamar
A análise separou o problema em duas camadas. A primeira confirma o senso comum: no Brasil, cada ponto do PIB de expansão fiscal eleva o juro real em 1,9 ponto percentual. Nos outros sete países, essa relação estatística simplesmente não existe.
A surpresa aparece na segunda camada. Com impulso fiscal neutro, o juro brasileiro ainda ficaria 3,4 pontos acima da referência internacional. Nos pares, esse “resíduo” não passa de 1,1 ponto. Ou seja: o fiscal move a curva, mas não define onde ela nasce.
O enigma sul-africano e a pista decisiva
A África do Sul decifra o mistério. O país tem dívida pública similar (cerca de 78% do PIB), trajetória de alta até mais íngreme e poupança doméstica igualmente baixa. Ainda assim, com fiscal neutro, seu juro real ficaria apenas 0,2 ponto acima da referência.
Se o fiscal é parecido, a diferença está na arquitetura financeira. Quatro pilares separam o Brasil dos demais:
- Indexação da dívida: Metade dos títulos públicos brasileiros é pós-fixada (atrelada à Selic); na África do Sul, apenas 5%.
- Base de investidores: Estrangeiros detêm ~10% da dívida em reais; no país africano, são mais de 25%.
- Crédito direcionado: Mais de 40% do crédito no Brasil tem taxa regulada (rural, imobiliário), insensível à Selic.
- Spread bancário: A diferença entre captação e empréstimo é múltipla da observada nos pares.
Por que a política monetária perde força
Essa combinação faz a economia brasileira se comportar como se fosse fechada. Como metade da dívida rende a Selic, uma alta de juros enriquece instantaneamente os detentores de títulos — efeito renda que contraciona o aperto monetário.
Somado ao crédito direcionado que não reage à taxa básica, o Banco Central precisa subir os juros muito mais para obter o mesmo impacto inflacionário que seus pares alcançam com movimentos menores.
O teto que a consolidação fiscal não fura
Projeções indicam que um ajuste de 2 a 3 pontos do PIB nos próximos anos poderia derrubar o juro real dos atuais ~8% (média 2023-25) para algo entre 5,5% e 6% ao ano em 2027-30.
É uma melhora expressiva, mas insuficiente para convergir aos níveis do México, Chile ou África do Sul. O “chão” estrutural permanece alto enquanto a arquitetura de financiamento não mudar.
Consenso raro entre escolas rivais
O diagnóstico une economistas de matrizes opostas. Heterodoxos miram na indexação da dívida à Selic e na concentração bancária. Ortodoxos apontam o crédito direcionado (“meia-entrada”), insegurança jurídica, inadimplência e carga tributária sobre o spread.
Ambos convergem para as mesmas variáveis estruturais. A questão deixada pelo estudo não é se o fiscal importa, mas o que mais precisa ser endereçado para o juro cair de vez.
O que observar daqui para frente
O investidor e o gestor devem monitorar três frentes simultâneas: a trajetória da regra fiscal (curto prazo), a discussão sobre desindexação da dívida pública e a reforma do mercado de crédito direcionado (médio prazo). Sem avanço nessas duas últimas, o prêmio estrutural de 3 a 3,5 pontos percentuais tende a seguir como âncora do custo de capital brasileiro, limitando valuation de ativos reais e a atratividade de projetos de longo horizonte.