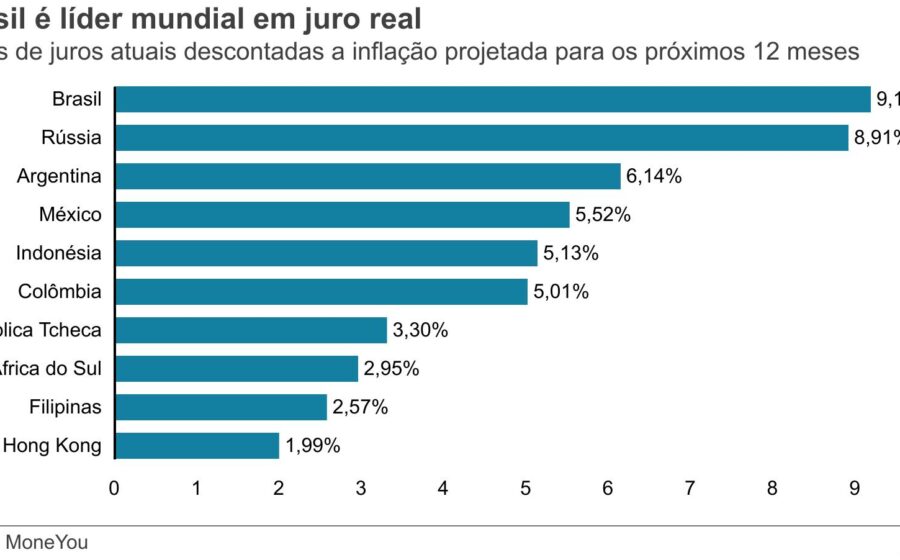
Um estudo do FGV Ibre revela que o gasto público explica a volatilidade dos juros, mas falha em justificar por que o Brasil paga um prêmio permanente de 3,4 pontos percentuais acima de pares emergentes. A resposta está na estrutura financeira, não apenas no Orçamento.
O economista Bráulio Borges comparou o Brasil a sete emergentes com metas de inflação entre 2001 e 2025. Mesmo neutralizando o juro americano e o risco-país, o juro real brasileiro permaneceu, em média, três pontos acima do grupo. O enigma não é a oscilação, mas o patamar.
O que o fiscal explica — e o que não explica
A análise separou o problema em duas camadas. A primeira confirma a intuição: no Brasil, cada ponto do PIB de estímulo fiscal eleva o juro real em 1,9 ponto percentual. Nos outros sete países, essa relação simplesmente não existe.
A surpresa aparece na segunda camada. Mesmo com impulso fiscal neutro — nem expansão, nem ajuste —, o juro real brasileiro ficaria 3,4 pontos acima da referência internacional. No México, Chile ou Indonésia, esse “resíduo” não passa de 1,1 ponto. O fiscal move a agulha, mas não define a posição dela.
O espelho sul-africano
A África do Sul decifra parte do mistério. O país espelha nossas mazelas fiscais: dívida pública próxima a 78% do PIB, crescimento da dívida acelerado na última década e taxa de poupança igualmente baixa. Ainda assim, com fiscal neutro, o juro sul-africano ficaria apenas 0,2 ponto acima do benchmark.
Se o fiscal é parecido, por que o juro não é? A divergência está no funcionamento dos mercados de dívida e crédito. Quatro pilares estruturais separam o Brasil dos pares:
- Indexação da dívida: 50% dos títulos públicos brasileiros são pós-fixados (atrelados à Selic); na África do Sul, apenas 5%.
- Base de investidores: Estrangeiros detêm cerca de 10% da dívida em reais; no país africano, são mais de 25%.
- Crédito direcionado: Mais de 40% do crédito no Brasil tem taxas reguladas (rural, imobiliário, BNDES) que pouco reagem à Selic.
- Spread bancário: A diferença entre captação e empréstimo é múltipla da observada nos pares.
Economia fechada e política monetária enfraquecida
Na prática, essa arquitetura faz o juro brasileiro se comportar como o de uma economia fechada, ditado quase exclusivamente pela poupança doméstica. Dois efeitos colaterais surgem:
Primeiro, uma fatia relevante do crédito não sente o aperto monetário. Segundo, quando a Selic sobe, os detentores de títulos pós-fixados (metade da dívida) ficam instantaneamente mais “ricos”, gerando um efeito riqueza que contracarra o objetivo de desacelerar a demanda. Resultado: o Banco Central precisa subir juros muito mais para obter o mesmo resultado inflacionário.
Projeção: o teto do ajuste fiscal
Uma consolidação fiscal crível — entre 2 e 3 pontos do PIB nos próximos anos — poderia derrubar o juro real dos atuais 8% (média 2023-25) para a banda de 5,5% a 6% anuais em 2027-30. É uma queda expressiva, mas insuficiente para convergir ao patamar de México, Chile ou da própria África do Sul de forma duradoura.
O consenso raro entre economistas
O diagnóstico une ortodoxos e heterodoxos. Uns criticam a indexação da dívida à Selic e a concentração bancária; outros apontam o crédito direcionado — uma “meia-entrada” subsidiada —, a insegurança jurídica, a inadimplência e a carga tributária sobre o spread. Ambos miram as mesmas variáveis estruturais.
O que observar daqui pra frente: a tramitação das reformas tributária e do mercado de crédito, a evolução da participação estrangeira na dívida pública e a capacidade do governo de alongar prazos e reduzir a pós-fixação. Sem mexer na engrenagem financeira, o juro real continuará carregando um “prêmio Brasil” que o ajuste fiscal, sozinho, não remove.