A JHSF fechou o terceiro trimestre com lucro líquido consolidado de R$ 391,5 milhões, alta de 29% na comparação anual. O número surpreende num cenário de juros ainda restritivos e coloca a incorporadora de alto padrão no radar de quem busca resiliência no setor imobiliário.
Mas a manchete esconde mais do que revela. A expansão do resultado líquido levanta dúvidas imediatas: foi operacional ou contábil? E, principalmente, o ritmo se sustenta no quarto trimestre?
O fato bruto: lucro cresce quase um terço
O balanço divulgado na noite de quinta-feira confirma a cifra de R$ 391,5 milhões. Para efeito de comparação, no mesmo período de 2025 o lucro havia ficado em R$ 303,4 milhões. A variação positiva de 29% ocorre num trimestre sazonalmente mais fraco para vendas de imóveis de luxo.
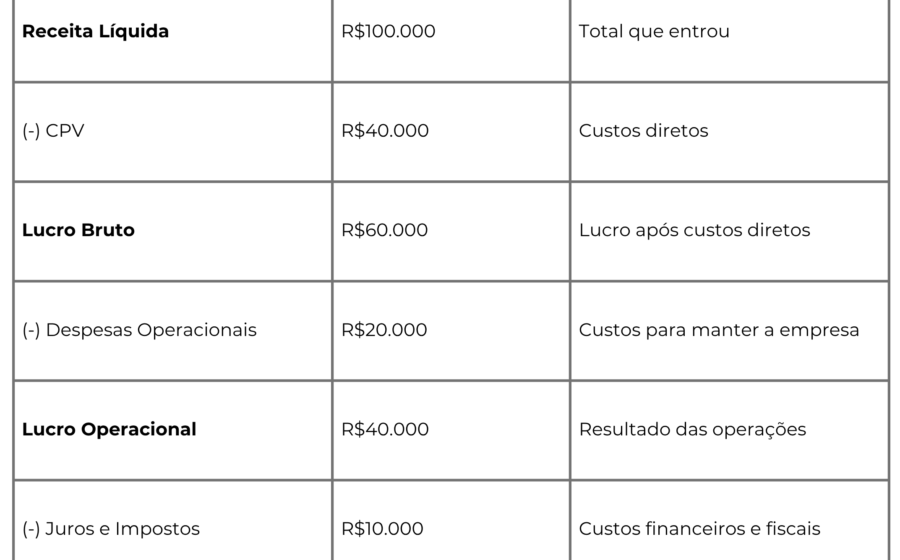
Não há, no release, detalhamento da receita líquida nem da margem bruta. Isso obriga o analista a olhar para a linha final com lupa. Lucro líquido pode inflar por ganhos financeiros, venda de ativos ou créditos tributários — itens que não se repetem.
Por que o mercado deve ficar atento à composição
Empresas de varejo e shoppings de alta renda, como a JHSF, carregam estrutura de capital sensível à Selic. Com a taxa básica em 13,75% ao ano durante o trimestre, a despesa financeira costuma comer parte relevante do resultado operacional.
Se o lucro subiu 29% mesmo com juros altos, há três caminhos possíveis:
- Geração de caixa operacional robusta: aluguéis e vendas performaram acima do custo da dívida.
- Ganhos não recorrentes: venda de participações, ativos ou benefícios fiscais pontuais.
- Estrutura de hedge eficiente: proteção cambial ou de juros que neutralizou a alta do CDI.
A ausência de teleconferência agendada para detalhar os números aumenta a assimetria de informação. Investidores institucionais terão de esperar o formulário de referência (ITR) para dissecar a demonstração do resultado abrangente.
O efeito nos pequenos negócios e no varejo de luxo
A JHSF não é apenas uma incorporadora. O portfólio inclui shoppings (Cidade Jardim, Catarina Fashion Outlet), hotéis Fasano e operação de restaurantes. Cada vertical reage de forma distinta ao ciclo econômico.
Shoppings de altíssimo padrão tendem a ter vacância baixa e reajustes de aluguel atrelados ao IGP-DI ou IPCA com spread positivo. Já a hotelaria e gastronomia dependem de fluxo de turismo internacional e confiança do consumidor local — variáveis que oscilaram forte em 2026.
Se o lucro consolidado subiu, é provável que a divisão imobiliária (venda de unidades prontas ou em construção) tenha carregado o resultado. Vendas “entregues” reconhecem receita pelo método PoC (Percentage of Completion), o que antecipa lucro contábil sem necessária entrada de caixa imediata.
Cenários para o quarto trimestre e 2027
O último trimestre do ano costuma concentrar lançamentos e distratos. A velocidade de vendas (VSO) dos empreendimentos em comercialização será o termômetro real da saúde da incorporadora.
Além disso, o mercado precifica queda da Selic para 2027. Uma redução de 150 a 200 pontos-base nos juros básicos altera drasticamente o custo de capital da JHSF e o valor presente dos fluxos de caixa futuros — tanto para novos projetos quanto para a carteira de recebíveis.
Outro vetor: o programa de recompra de ações. Se a empresa mantiver a agressividade na aquisição de papéis próprios, o lucro por ação (LPA) sobe artificialmente, mas o caixa diminui. O equilíbrio entre retorno ao acionista e reinvestimento em terrenos define o múltiplo P/VP justo.
O que observar daqui pra frente
Não tome o crescimento de 29% como sinal verde automático. Antes de ajustar posição, aguarde a publicação do ITR e busque três respostas: qual a margem EBITDA ajustada? Qual o endividamento líquido / EBITDA? E qual a VSO trimestral dos empreendimentos em obra? São esses números — não o lucro líquido isolado — que ditam se a JHSF segue como porto seguro no alto padrão ou se o resultado carrega validade curta.