As vendas da Burberry subiram 4% no último trimestre, ignorando a queda livre do setor de luxo. As ações dispararam 7% em um só dia e o lucro operacional superou as previsões em quase 50%. Mas a verdadeira surpresa está na China, onde a marca cresce enquanto rivais derretem.
A China que ninguém esperava
Enquanto LVMH e Kering (dona da Gucci) sofrem com o recuo asiático, a Burberry registrou alta de 5% nas vendas comparáveis no país no segundo trimestre. No anterior, o avanço fora de 9%. O dado quebra a narrativa de que o consumidor chinês simplesmente parou de comprar.
Para o CEO Joshua Schulman, a explicação é direta: há um cansaço generalizado com preços exorbitantes. A aposta da marca em “valor duradouro” e melhor relação custo-benefício estaria preenchendo esse vazio deixado pelos concorrentes mais caros.
Por que o consumidor cansou do ‘caro demais’
A análise do mercado corrobora a tese da gestão. Luca Solca, da Bernstein, aponta que o crescimento da Burberry ficou “quase tão bom quanto o da Hermès” e superou a divisão de moda da LVMH em 9 pontos percentuais no mesmo período.
O desempenho não se restringe à Ásia. A região das Américas, puxada pelos EUA, foi o destaque absoluto com expansão de 11% no trimestre. A combinação de mercados maduros e emergentes funcionando ao mesmo tempo é rara no cenário atual.
- Vendas comparáveis (Q2): +4% (consenso esperava menos)
- Lucro operacional ajustado (1º semestre): £ 62 mi (previsão: £ 44 mi)
- China (Q2): +5% após +9% no Q1
- Américas (Q2): +11%
- Valorização das ações (12/out): +7%
O efeito nos EUA e a aposta nos clássicos
A virada de chave começou com a chegada de Schulman em 2024. Seu antecessor tentava empurrar a marca para um posicionamento ultra-sofisticado justamente quando a demanda por aspiracional de alto custo enfraquecia. A correção de rota foi imediata: foco total nos ícones da casa.
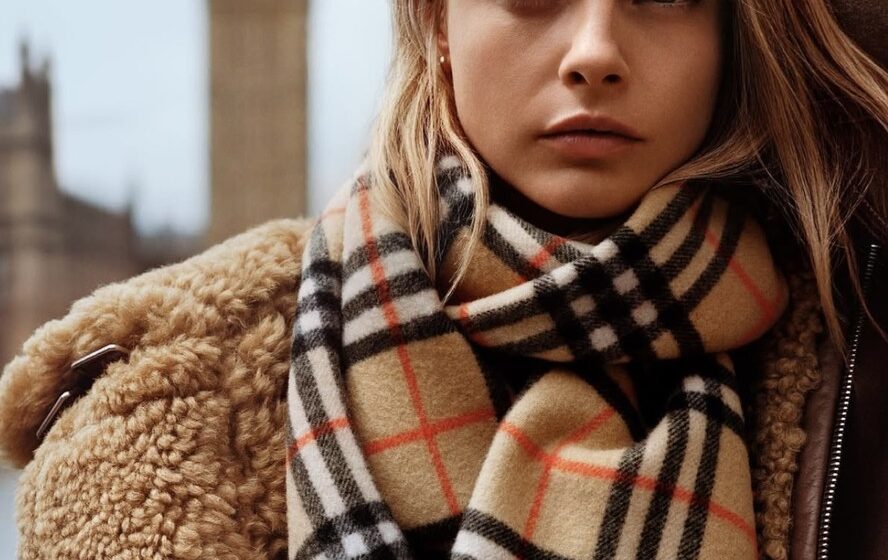
Trench coats e cachecóis voltaram ao centro das campanhas, estampados por nomes como Pierce Brosnan e Fiona Shaw. Paralelamente, a grife ampliou a oferta de produtos de entrada, capturando o cliente que quer o status da marca sem o preço de uma bolsa de cinco dígitos.
Reestruturação e o voto de confiança dos grandes investidores
A operação de enxugamento também avança. O plano prevê cortar cerca de 20% da força de trabalho para economizar £ 100 milhões (aprox. R$ 748 milhões) ao ano a partir do início de 2025. A execução desse ajuste operacional é vista como essencial para sustentar as margens caso a receita arrefeça.
O sinal verde do mercado veio de pesos-pesados. O Frasers Group, de Mike Ashley, aumentou a aposta citando confiança no plano do CEO. A gestora Kernow Asset Management foi além: classificou a recuperação como “avançando bem”, com 20% de alta no trimestre consecutivo de crescimento das ações, superando os pares do setor.
O que observar na atualização de março
O próximo teste de fogo não é financeiro, mas estratégico. A companhia promete detalhar os próximos passos do turno em março. Para quem acompanha o setor, três variáveis ditam o ritmo daqui para frente: a sustentabilidade do apetite chinês por “luxo acessível”, a capacidade de manter margens com mix de produtos mais baratos e a execução dos cortes de custo sem perder talento criativo. Se a Burberry equilibrar esses pratos, o case de exceção no setor pode virar regra de sobrevivência.