O Brasil figura entre os piores do mundo na taxação de bebidas alcoólicas, com nota 0,33 em uma escala que vai até cinco. O dado inédito vem do Alcohol Tax Scorecard 2026, levantamento da Universidade Johns Hopkins que avaliou 162 países. A pontuação expõe uma fragilidade estrutural justamente quando o país se prepara para estrear o Imposto Seletivo em 2027.
O raio-X da nota brasileira
O estudo da Economics for Health dissecou três pilares: preço ajustado ao poder de compra, peso dos impostos seletivos no valor final e desenho da estrutura tributária. O Brasil zerou nos dois primeiros quesitos e marcou apenas um ponto na estrutura, tanto para cerveja quanto para destilados.
Para efeito de comparação, a média global ficou em 1,52 (cerveja) e 1,72 (destilados). Na ponta oposta, Gâmbia, Egito e Jordânia cravaram 3 pontos em cerveja; Noruega e Islândia lideraram nos destilados com 3,67.
Por que o preço baixo importa para o seu negócio
Jeremias Paul Jr., ex-chefe de políticas fiscais da OMS, resume: a tributação do álcool é a ferramenta de saúde pública mais subutilizada do planeta. Evidências mostram que impostos maiores elevam preços, cortam consumo e aumentam a arrecadação — não o contrário.
No Brasil, a conta do consumo barato chega caro: mais de 100 mil mortes atribuídas ao álcool em 2019 e perdas econômicas superiores a R$ 20 bilhões ao ano, entre custos de saúde, previdência e produtividade perdida.
A aposta da Reforma Tributária
O Imposto Seletivo, previsto para fevereiro de 2027, nasce com a missão extrafiscal de desestimular produtos nocivos. O modelo escolhido é misto: alíquotas ad valorem (sobre o valor) mais alíquotas específicas (por volume e teor alcoólico).
A Medida Provisória de 4 de novembro definiu as alíquotas iniciais para 2027:
- Cervejas de malte: 4,2%
- Vinhos e fermentados: 8%
- Destilados e alto teor: percentuais escalonados maiores
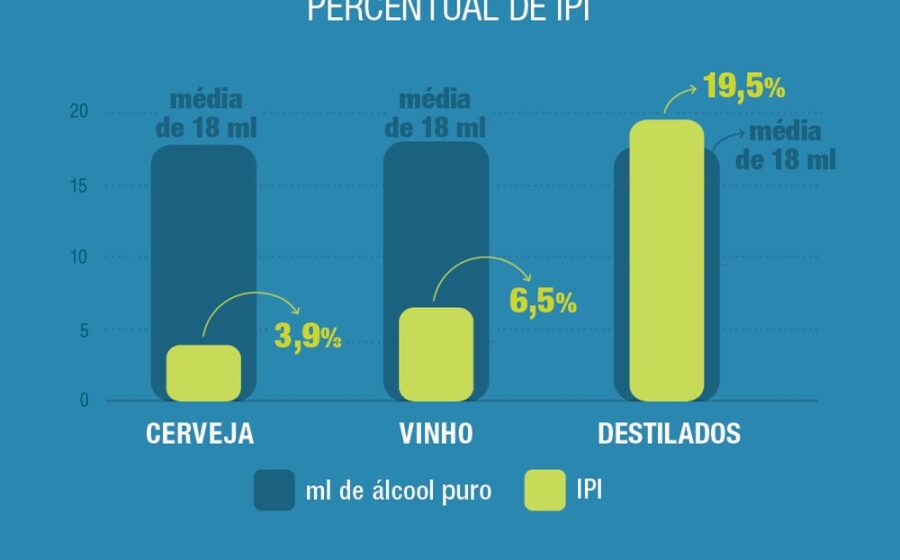
A regra de transição manda espelhar a carga atual do IPI via fatores de conversão. Ou seja, na largada, o bolso do consumidor não sente diferença.
O ponto de tensão: 2028 e a “finalidade extrafiscal”
A Vital Strategies, parceira da iniciativa Reset Álcool, reconhece o avanço legislativo, mas classifica as alíquotas iniciais como “muito aquém do necessário”. A entidade defende que, sem aumento real a partir de 2028, o Brasil falha a meta da OMS de cortar 20% do consumo até 2030.
O mesmo relatório avaliou tabaco: o Brasil tirou 2,0 (média global 2,01). Estrutura boa (nota 4), mas preço fraco (1) e acessibilidade sem melhora (0). A lição: desenho técnico não basta se o preço final não sobe.
O que observar daqui para frente
O calendário é curto. A MP precisa virar lei até meados de 2025 e a regulamentação das alíquotas definitivas para 2028 deve ser o termômetro real da disposição política. Para investidores e gestores do setor, três variáveis mandam no jogo:
- Definição das alíquotas específicas por teor alcoólico (granel vs. premium);
- Reação do Congresso à pressão por manutenção de cargas atuais;
- Impacto no cash flow de distribuidores e varejo na transição IPI → Imposto Seletivo.
Quem precificar cenários apenas com a regra de 2027 corre o risco de ser atropelado pela correção de rota prometida para o ano seguinte.