A China está redesenhando o mapa industrial global e a América Latina assiste, de camarote, ao risco de uma desindustrialização precoce. O alerta partiu de Marcos Troyjo, ex-presidente do Banco dos Brics, durante o Alacero Summit 2026 na Cidade do México. A consequência direta para o empresariado brasileiro? Perda de espaço para concorrentes asiáticos que, sim, estão recebendo fábricas chinesas.
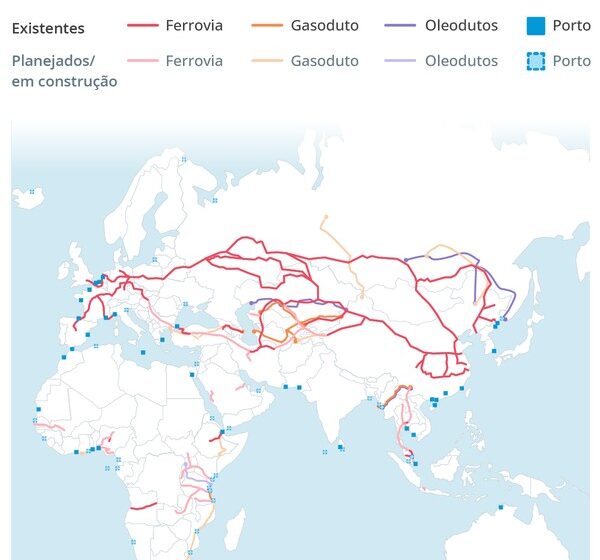
O movimento não é conjectura. Pequim elevou sua capacidade produtiva a patamares que forçam outros países a erguer barreiras. Mas, enquanto Bangladesh e Mianmar absorvem parte dessa realocação, o Brasil permanece fora do radar.
O que está por trás da guinada chinesa
A participação do comércio exterior no PIB da China caiu para cerca de 34% nas últimas duas décadas. Não é recuo: é metamorfose. O gigante asiático migra de “fábrica do mundo” para uma economia mais voltada ao consumo interno e à alta tecnologia.
Essa transição gera um efeito colateral poderoso: sobrecapacidade. Aço, químicos, eletrônicos — setores inteiros produzem além da demanda doméstica. O excedente precisa de destino, e o caminho natural são mercados abertos e menos protegidos.
Por que o Brasil não atrai essa onda
Troyjo foi direto: “A China não está levando sua indústria para o Brasil”. A razão não está apenas em Pequim. O economista apontou três entraves internos que repelem investimentos manufatureiros:
- Carga tributária próxima de 33% do PIB
- Condições macroeconômicas instáveis (juros, câmbio, dívida pública)
- Ambiente de negócios que penaliza longos ciclos de maturação industrial
Enquanto isso, vizinhos asiáticos oferecem custos trabalhistas competitivos, infraestrutura portuária integrada e incentivos fiscais agressivos. O resultado: a realocação produtiva flui para onde o retorno é previsível.
Desindustrialização precoce: o diagnóstico latino-americano
Luis Foncerrada, economista-chefe da Amcham México, deu nome ao fenômeno: desindustrialização precoce. Diferente de economias maduras — onde a queda da indústria no PIB reflete ganhos de produtividade e transição para serviços —, a região perde participação industrial antes de atingir níveis comparáveis de desenvolvimento.
Brasil, México e Turquia aparecem como casos emblemáticos. A produção não necessariamente encolhe em volume absoluto, mas seu peso na economia diminui enquanto a tecnologia e a complexidade dos bens fabricados estagnam.
O paradoxo brasileiro: superávit sem fábrica
O Brasil mantém superávit comercial com a China, puxado por soja, minério e proteína animal. A matriz energética diversificada (hidro, eólica, solar, biomassa) é ativo estratégico. China e Índia seguem como motores de demanda global por commodities.
Mas Troyjo alerta: vantagem comparativa em primários não se converte sozinha em sofisticação industrial. O país exporta o que a China precisa agora, mas não captura a cadeia de valor do que a China produzirá amanhã.
Política industrial: o debate que não pode esperar
Foncerrada defende resposta coordenada: “política industrial integral, agressiva, corajosa”. Não se trata de voltar ao protecionismo cego das décadas passadas — que, admite, inibiu inovação. O desafio é calibrar defesa comercial com estímulo à produtividade.
Exemplos práticos de como isso se traduz em ações:
- Medidas antidumping setoriais combinadas com programas de modernização tecnológica
- Integração de cadeias regionais (Mercosul + Aliança do Pacífico) para ganhar escala
- Financiamento de longo prazo atrelado a metas de conteúdo local e P&D
- Reforma tributária que desonere investimentos em bens de capital
O que observar nos próximos trimestres
A reorganização das cadeias globais não tem data para terminar. Três variáveis definirão se o Brasil vira espectador ou protagonista:
- Aprovação e implementação da reforma tributária sobre consumo — teste real de simplificação para a indústria
- Evolução da taxa de juros real e seu impacto no custo de capital para projetos de 10+ anos
- Capacidade do governo de articular política industrial com metas claras, governança transparente e avaliação periódica de resultados
Enquanto a China redesenha seu modelo e a Ásia capture a fábrica do futuro, a janela para o Brasil se posicionar não está fechada — mas estreita a cada trimestre de indecisão.