A Petrobras fechou o terceiro trimestre de 2026 com lucro líquido de R$ 39,8 bilhões e produção recorde, mas o mercado mal teve tempo de comemorar. O anúncio de um salto nos investimentos para 2026 e dividendos abaixo das estimativas mudou o tom das mesas de operação. Entender o tamanho dessa conta é o que separa o ruído da oportunidade real.
O operacional brilhou: recordes que impressionam
Os números operacionais não deixam dúvidas: a máquina está funcionando a pleno vapor. A produção média atingiu 2,83 milhões de barris por dia, empurrada pelo pré-sal e pelo ramp-up acelerado de Búzios e Mero.
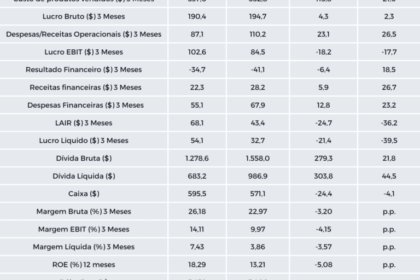
O reflexo direto apareceu no caixa. A receita de vendas saltou 32,4% na comparação anual, para R$ 169,4 bilhões. O Ebitda ajustado foi a R$ 85,8 bilhões (+34,3%), enquanto o lucro ajustado disparou 67,9%, chegando a R$ 47,9 bilhões. A alavancagem caiu, e a companhia revisou para cima a projeção de produção de óleo para 2026: agora entre 2,7 e 2,8 milhões de bpd.
A conta que não fechou: fluxo de caixa e proventos
Apesar da geração de caixa livre de R$ 34 bilhões no trimestre, o valor decepcionou quem esperava mais. O vilão foi o aumento do capex somado ao consumo de capital de giro, que “comeu” a folga para distribuição.
Resultado: a Petrobras anunciou R$ 15,3 bilhões em proventos (cerca de US$ 2,7 bilhões). O mercado trabalhava com US$ 3,5 bilhões a US$ 3,8 bilhões. O dividend yield trimestral ficou entre 2,3% e 2,6%, aquém do apetite dos acionistas por retorno imediato.
Capex de US$ 25 bi: antecipação ou nova realidade?
O guidance de investimentos para 2026 saltou de US$ 19,4 bilhões para uma faixa entre US$ 24 bilhões e US$ 25,5 bilhões. Na visão caixa, a projeção foi a US$ 21-22 bilhões. A gestão cita três pilares para a alta:
- Antecipação de projetos e entrada mais rápida de FPSOs (P-80 e P-82);
- Valorização do real frente ao dólar;
- Aceleração física das obras no pré-sal.
A dúvida que fica é se esse patamar é pontual — reflexo de sazonalidade forte no fim do ano — ou se marca uma mudança estrutural na intensidade de capital da petroleira. A resposta deve sair no plano estratégico 2027-2031, previsto para novembro.
O que os grandes bancos estão dizendo
A leitura dos analistas expõe a bifurcação de risco-retorno do papel hoje:
- Goldman Sachs (Compra): Mantém tese baseada em três pilares — crescimento de produção, valuation atrativo e potencial de retorno. Projeta dividend yield de 21% em 2027 e alta de 23% a 30% nos preços atuais.
- Morgan Stanley: Revisão de guidance reforça tese de crescimento, mas alerta para cautela no curto prazo por incertezas em preços de combustíveis e remuneração.
- JPMorgan: Elogia refino (Ebitda de US$ 5,9 bi), mas vê pressão no fluxo de caixa livre e dividendos pelo nível implícito de capex no 4T.
- Bradesco BBI (Outperform): Reduziu preço-alvo de PETR4 para R$ 58 (era R$ 62). Capex mais alto em 2026/27 dificulta reação positiva imediata.
- XP Investimentos: Debate central é alocação de capital. Aumento de capex pode ser apenas temporal, mas plano estratégico de novembro será o divisor de águas.
- Genial (Manutenção): Preço-alvo R$ 49. Alerta que maiores investimentos ameaçam sustentabilidade dos dividendos se o Brent cair. Ausência de extraordinários enfraquece a tese.
O que observar daqui para frente
O curto prazo será ditado pela capacidade da companhia de converter o capex recorde em produção efetiva sem estourar o orçamento. O investidor deve monitorar dois gatilhos: a execução orçamentária do quarto trimestre — que costuma concentrar desembolsos — e, principalmente, as diretrizes do novo plano estratégico. Se a intensidade de investimentos se confirmar como estrutural, a equação de valuation muda: menos dividendos hoje, mais reserva para amanhã. A decisão de ficar ou sair depende de qual lado dessa equação você aposta.