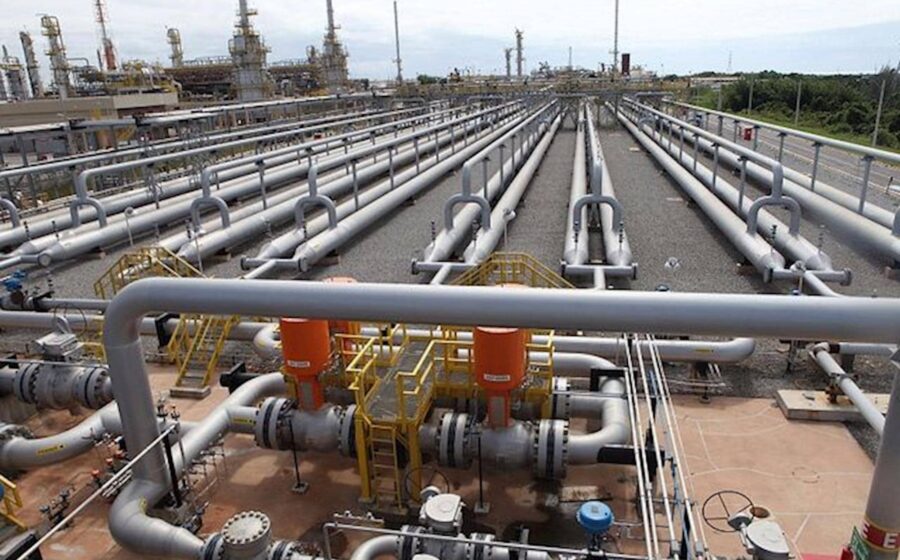
A Petrobras reconheceu no balanço do terceiro trimestre uma contingência de R$ 3,6 bilhões ligada à venda da TAG, transportadora de gás que opera 4.500 km de dutos no Norte e Nordeste. A cláusula, mantida em sigilo desde 2019, condiciona parte do preço à definição tarifária da ANP — e a agência propôs zerar a base regulatória da malha Nordeste.
O desdobramento pode reduzir tarifas de transporte, mas expõe a estatal a um passivo bilionário. Entenda os números, os atores e o que observar nas próximas semanas.
A cláusula oculta que só apareceu no balanço
Quando vendeu 90% da TAG para Engie e CDPQ por R$ 33,5 bilhões, a Petrobras incluiu um mecanismo de ajuste de preço. A regra: se a base regulatória de ativos — o valor dos dutos ainda não pago pelos usuários — fosse definida em patamar inferior ao esperado, a estatal devolveria a diferença.
O diretor William Nozaki confirmou que a cláusula nasceu de uma divergência entre as partes sobre como a ANP trataria essa base. O tema permaneceu fora dos holofotes até o balanço de 10 de novembro trazer a provisão de R$ 3,6 bi.
O que a ANP propôs e por que muda tudo
Em outubro, a agência reguladora sugeriu zerar a base regulatória da malha Nordeste, argumentando que os ativos já estão totalmente amortizados. Pelo cálculo da ANP, o saldo seria negativo em R$ 128 milhões. A TAG, por sua vez, defendia avaliação de R$ 5,7 bilhões.
A decisão, se mantida, derruba as tarifas de transporte — benefício direto para consumidores industriais e térmicas. Mas aciona a cláusula de reembolso aos compradores.
- Valor em disputa: R$ 3,6 bilhões (provisão contábil)
- Ativo afetado: Malha Nordeste (23,6% da receita da TAG em 2023)
- Prazo: Decisão suspensa por 15 dias a partir de 11/11
- Gatilho: Pedido do MME a pedido da NTS (concorrente no Sudeste)
TAG: receitas dobraram, dividendos bilionários
Desde a venda, a transportadora mostrou performance financeira robusta. A receita líquida saltou de R$ 4,9 bilhões (2018) para R$ 9 bilhões (2023). No mesmo período, distribuiu R$ 9,2 bilhões em dividendos aos acionistas — Engie, CDPQ e Petrobras (que manteve 10% até 2020).
A maior parte do faturamento vem de contratos ship-or-pay com a própria Petrobras: a estatal reserva toda a capacidade e paga mesmo quando não usa. Isso blindou a receita, mas não protege contra a revisão tarifária.
O efeito cascata: e a NTS?
A NTS, malha do Sudeste vendida em 2017 à Brookfield, opera sob lógica semelhante. Foi a NTS que, via MME, provocou a ANP a revisar a metodologia — movimento que agora atinge a TAG. A Petrobras não confirma se cláusulas análogas existem no contrato da NTS.
Se a metodologia de base regulatória zero for estendida à malha Sudeste, o impacto tarifário seria ainda maior, dada a escala da NTS. Investidores monitoram se a Petrobras fará novas provisões.
O que observar daqui para frente
A decisão final da ANP sobre a malha Nordeste sai nas próximas semanas. Três frentes merecem atenção: (1) se a agência mantém a base zerada ou aceita recurso da TAG; (2) se a Petrobras provisiona valores adicionais para a NTS; (3) como o mercado precifica o risco regulatório em ativos de infraestrutura de gás com contratos de longo prazo indexados à tarifa.
Para quem tem exposição a Engie, CDPQ, Brookfield ou à própria Petrobras, a leitura do risco regulatório acaba de mudar de patamar. A cláusula de 2019, antes um detalhe contratual, virou variável material de valuation.