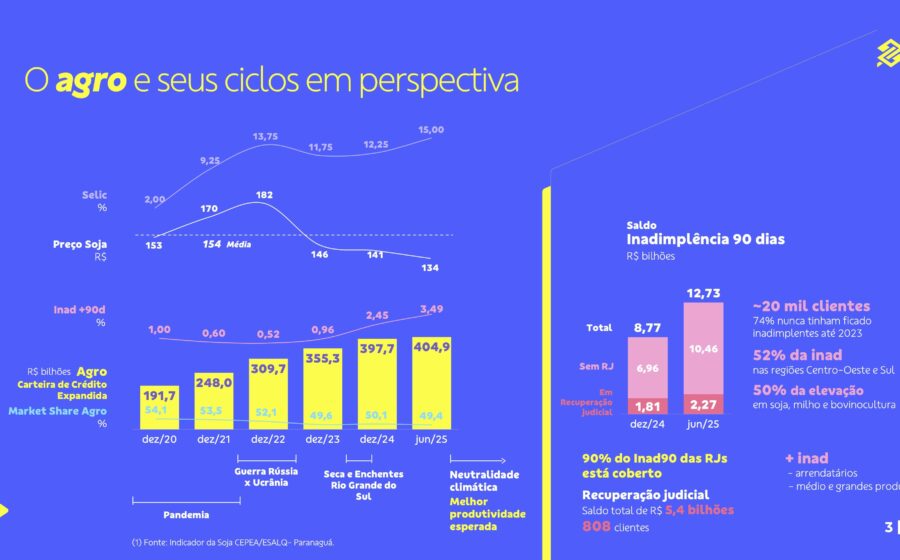
O lucro líquido do Banco do Brasil despencou 65,4% no terceiro trimestre, fechando em R$ 1,3 bilhão — bem abaixo dos R$ 3,9 bilhões projetados pelo mercado. A razão central tem nome e sobrenome: inadimplência no agronegócio.
Para cobrir o risco de calote, a instituição precisou turbinar as provisões para devedores duvidosos. O valor saltou para R$ 21 bilhões, alta de 17,3% na comparação anual. Esse montante consumiu a rentabilidade do trimestre e sinaliza que a crise no campo ainda não arrefeceu.
O tamanho do rombo nas provisões
O provisionamento de R$ 21 bilhões não é apenas um número contábil. Ele reflete a decisão do banco de reconhecer como perdas empréstimos que, na prática, já não têm perspectiva real de pagamento.
Esse volume representa um esforço massivo de limpeza de balanço. Analistas esperavam um colchão menor, o que explica a surpresa negativa com o resultado final. A piora na qualidade dos ativos rurais forçou a mão da gestão.
Carteira encolhe e agro puxa a fila
O reflexo imediato aparece no estoque de crédito. A carteira expandida total recuou 0,5% no período, totalizando R$ 1,3 trilhão. No recorte do agronegócio, a contração foi mais agressiva: 4,3%.
- Carteira total: R$ 1,3 tri (-0,5% no trimestre)
- Carteira agro: queda de 4,3%
- Provisões (PDD): R$ 21 bi (+17,3% a/a)
A retração deliberada no crédito rural funciona como uma válvula de escape. Ao frear novas concessões e renegociar dívidas problemáticas, o banco tenta estancar a sangria, mas o custo é a redução da receita futura com juros.
A raiz do problema: clima, juros e preços
A onda de recuperações judiciais no campo não surgiu do nada. Ela é resultado de uma tempestade perfeita que atingiu os produtores nos últimos ciclos.
O verão de 2024 trouxe estiagem severa para o Centro-Oeste, Sudeste e partes do Paraná, turbinada pelo El Niño. Quebras de safra reduziram a receita dos agricultores justamente quando os juros altos encareciam o custo da dívida. Para completar, a queda nos preços internacionais das commodities comprimiu as margens.
Esse cenário transformou dívidas antes viáveis em obrigações impagáveis. O Banco do Brasil, como maior financiador do Plano Safra, acabou concentrando a maior parte desse risco.
O que vem pela frente: aposta na safra 2026/27
Apesar do baque trimestral, a instituição não recuou do protagonismo no setor. Em julho, o banco anunciou R$ 210 bilhões para o financiamento da safra 2026/27. O volume reforça a estratégia de manter o fluxo de crédito aberto, agora com critérios mais rigorosos de análise de risco.
Mas o efeito mais relevante aparece na seletividade. O banco está mais criterioso na concessão, priorizando produtores com caixa robusto e hedging de preços. Isso reduz o volume total, mas melhora a qualidade da carteira nova.
O que observar daqui pra frente
Três variáveis vão ditar o ritmo da recuperação do lucro nos próximos trimestres: a evolução da inadimplência já provisionada, o comportamento do clima na safra atual e a trajetória da taxa Selic. Se os juros caírem e o clima colaborar, a provisão extra de R$ 21 bilhões pode ser o pico da crise. Caso contrário, novos reforços no colchão de perdas voltarão a comprimir o resultado.
Para o investidor e o empresário, o recado é claro: o ciclo de crédito fácil no agro acabou. A nova fase exige garantias reais, gestão de risco profissional e prazos compatíveis com a volatilidade das commodities. Quem não se adaptar, fica fora da fila de financiamento.