A Caixa Econômica Federal estreou na terça-feira (10) um serviço que dispensa a entrega de papel: trabalhadores podem autorizar bancos a consultar o extrato do FGTS diretamente na base oficial. A medida promete agilizar análises de crédito, mas traz limites importantes que nem todo mundo conhece.
O grande ponto de atenção não é o que aparece na tela do gerente, e sim o que permanece invisível. Entender essa diferença pode definir se a autorização joga a seu favor ou apenas expõe seu histórico sem necessidade.
Como dar o ‘sim’ sem sair de casa
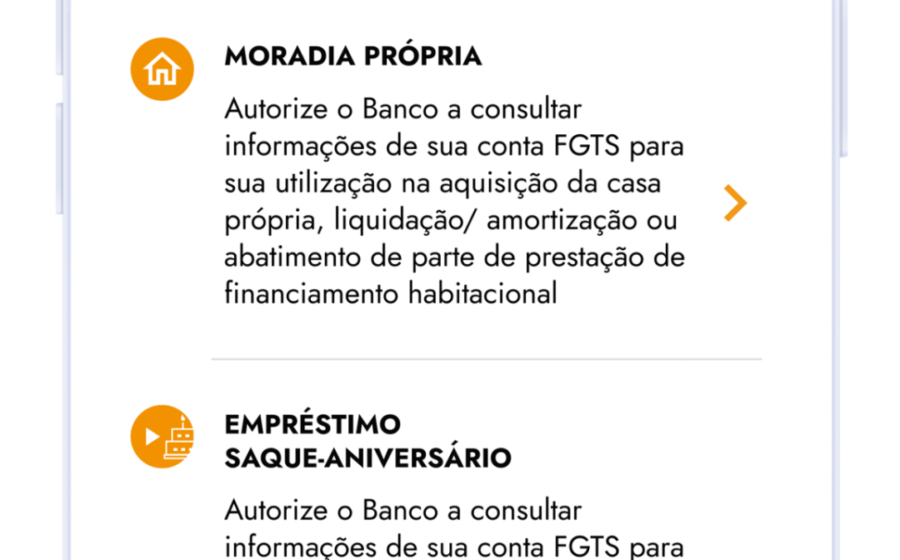
A autorização é gratuita e pode ser feita em segundos pelo aplicativo oficial do FGTS. Quem prefere o atendimento presencial também consegue resolver em qualquer agência da Caixa.
O controle fica inteiramente com o titular da conta. É possível selecionar exatamente quais instituições financeiras terão permissão de acesso, revogando a qualquer momento. Não existe “liberação geral”; o trabalhador decide banco a banco.
O que o banco enxerga (e o que fica fora do alcance)
Essa é a parte que costuma gerar dúvida. A consulta liberada cobre exclusivamente o histórico de depósitos dos últimos 12 meses. O saldo total acumulado ao longo da vida profissional? Esse continua restrito ao próprio trabalhador no app.
- Visível para o banco: Entradas recentes, regularidade do empregador, padrão de recolhimento.
- Invisível para o banco: Saldo total da conta, saques realizados, rendimentos e dados de contas inativas.
Na prática, a instituição consegue confirmar se seu vínculo empregatício está ativo e se a empresa deposita em dia. Não consegue saber quanto você já juntou para a casa própria ou para a aposentadoria.
Por que os bancos querem esse acesso?
O objetivo declarado é reduzir riscos e combater fraudes. Com o histórico de depósitos em mãos, o analista de crédito ganha uma prova documental da renda declarada, sem depender apenas de holerites que podem ser forjados.
Para o trabalhador com carteira assinada em dia, a vantagem é potencialmente um processo de aprovação mais rápido e, em tese, taxas melhores em empréstimos ou financiamentos. Para quem tem recolhimentos irregulares, a transparência pode fechar portas.
Nem toda instituição está pronta para consultar
O serviço não é automático para o sistema financeiro inteiro. Antes de aparecer na sua lista de opções no app, o banco precisa ser habilitado pela Caixa. O processo exige solicitação por e-mail corporativo (cefge24@caixa.gov.br) e o cumprimento de requisitos técnicos do Manual Operacional.
Ou seja, se seu banco de preferência não solicitou a credencial, a autorização simplesmente não será exibida como opção. A tendência é que a adesão cresça nas próximas semanas, sobretudo entre grandes redes varejistas e fintechs de crédito consignado.
O que observar daqui para frente
A ferramenta ainda está no início, mas o impacto tende a crescer à medida que mais bancos forem habilitados. Fique atento a três movimentos:
- A expansão do período de histórico disponível (hoje travado em 12 meses);
- A inclusão de dados de contas inativas ou saldo total em futuras atualizações normativas;
- O surgimento de ofertas de crédito “personalizadas” baseadas nessa nova fonte de dados.
Antes de clicar em “autorizar”, avalie se aquela instituição específica realmente precisa da informação para lhe oferecer um produto vantajoso. Dado sensível não se compartilha por cortesia; compartilha-se por retorno concreto.