Deputados e o Ministério da Fazenda fecharam as portas para qualquer adiamento: a Contribuição sobre Bens e Serviços (CBS) começa a valer em 1º de janeiro de 2027. A pressão do setor produtivo por mais um ano de prazo foi formalmente descartada nesta terça-feira (10), mas a notícia que realmente mexe no bolso das empresas veio junto: a alíquota de referência saltou para 11,3%.
O recado veio direto de uma reunião com o ministro Dario Durigan. “Não há nenhuma conversa sobre adiamento”, cravou Joaquim Passarinho (PL-PA), presidente da Frente Parlamentar do Empreendedorismo. O relator Cláudio Cajado (PP-BA) reforçou que o governo é “taxativo” na manutenção do cronograma.
O ano de 2027 será de “ajuste”, não de punição
Para baixar a temperatura, o governo desenhou uma rede de proteção. O primeiro ano de vigência da CBS funcionará como um grande piloto: erros cometidos de boa-fé não gerarão multas.
- Programa de conformidade: contribuintes terão espaço para corrigir falhas sem penalidades financeiras.
- Foco educativo: a Receita Federal atuará na orientação antes da autuação.
- Transição longa: a substituição total dos atuais tributos (PIS, Cofins, ICMS, ISS) pelo modelo dual (CBS + IBS) só se encerra em 2033.
Essa abordagem tenta equilibrar a rigidez do calendário com a complexidade operacional que espera os departamentos fiscais das empresas.
A bomba da alíquota: 11,3% e a conta do futuro
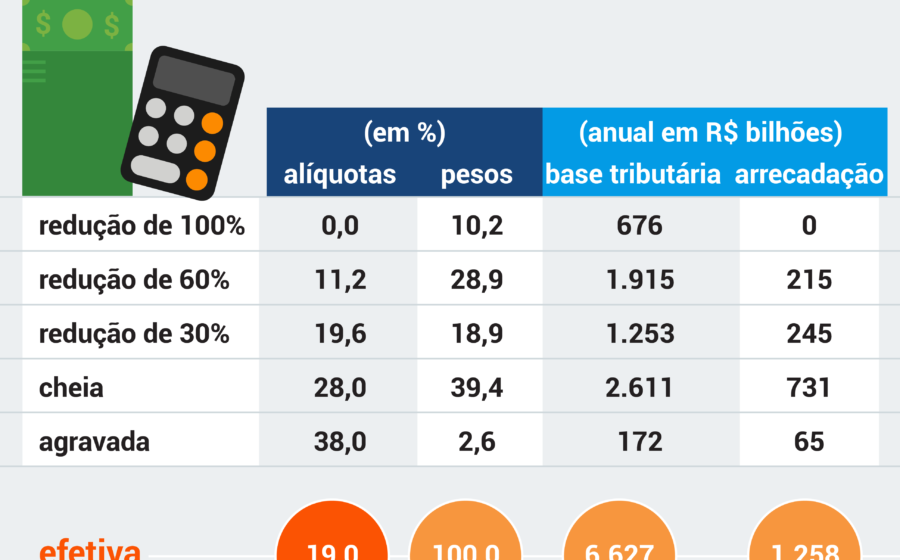
Se o adiamento morreu, a conta subiu. O Tribunal de Contas da União (TCU) aprovou a alíquota de referência da CBS em 11,3% para 2027. O número assustou o mercado: estimativas privadas e do Comitê Gestor do IBS apontavam algo em torno de 9,4%.
A diferença de quase dois pontos percentuais representa um impacto bilionário no fluxo de caixa das companhias já no primeiro ano. O Senado terá até 15 de dezembro para fixar o valor final, mas a referência do TCU costuma balizar a negociação.
O efeito cascata no Simples Nacional
A simplicidade prometida para as micro e pequenas empresas entrou na pauta de emergência. Deputados levaram a Durigan o temor de que a nova sistemática quebre a lógica unificada do Simples.
O ministro se comprometeu a estudar alternativas para preservar a facilidade de recolhimento. Não há prazo para a resposta, mas a sinalização política é de que o regime diferenciado não será desmontado na largada.
O que observar daqui para frente
O cenário para os próximos meses se desenha em três frentes concretas. A primeira é a votação no Senado da resolução que crava a alíquota da CBS — o momento de verità para saber se os 11,3% se sustentam. A segunda é a tramitação da Medida Provisória do Imposto Seletivo, o “imposto do pecado”, que ainda aguarda relator na Câmara.
Por fim, o empresário deve monitorar a regulamentação do programa de conformidade. É nos detalhes dessa norma — o que define “boa-fé” e qual o rito de correção — que mora o risco real de 2027. Quem estruturar a governança fiscal agora, antecipando os testes de sistema e a revisão de créditos, chega na largada com vantagem competitiva. Quem esperar a publicação da lei, corre o risco de pagar a conta cheia.