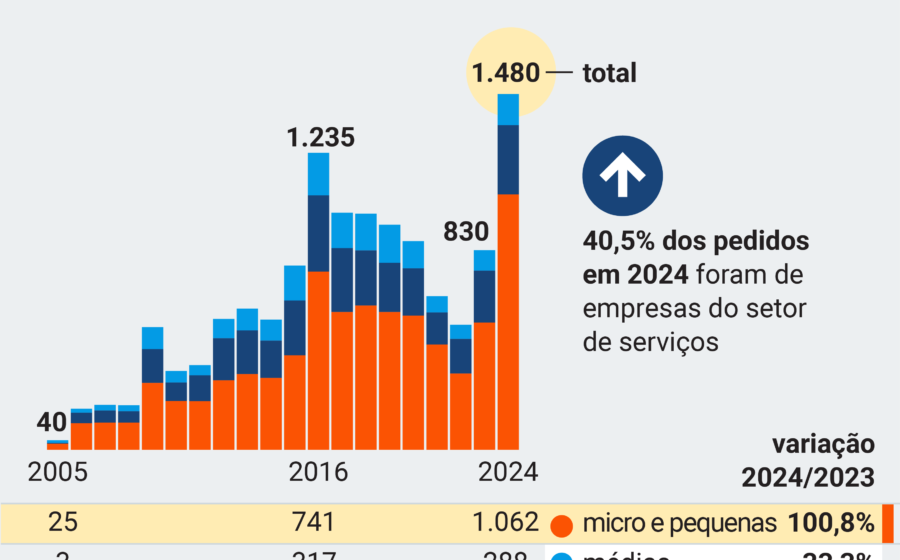
O Brasil ultrapassou a marca de 8,5 mil companhias em recuperação judicial em 2026, um sinal claro de que o custo do dinheiro está sufocando a operação real. O comércio puxa a fila, mas é no agronegócio que a alta assusta: 517 novos casos em apenas doze meses. O que está por trás dessa onda que atinge setores que movem a economia?
A resposta curta é juros altos por tempo demais. Mas a equação real é mais perigosa: envolve clima, guerra e a própria dívida pública.
O elo perdido entre a Selic e o balanço da empresa
Para o professor de Finanças da FGV, André de Moura, o mecanismo é cruel e simples. Manter a taxa básica elevada por longos períodos transforma o endividamento rotineiro em uma armadilha matemática. A empresa financia o capital de giro, paga 15% ao ano de juros e, após dois anos, mal reduziu o principal.
Quando a geração de caixa não acompanha o serviço da dívida, a recuperação judicial deixa de ser remédio e vira a única saída. O efeito dominó citado pelo especialista fecha o ciclo: empresas fecham, empregos somem, arrecadação cai e a dívida pública — causa raiz dos juros altos — só aumenta.
Por que o agro virou o epicentro da crise
O campo concentra o crescimento mais vertiginoso de pedidos. Não é coincidência: o ciclo produtivo agrícola é um “match” perfeito para a tempestade atual. O produtor toma crédito para plantar e só recebe na colheita, meses depois. Nesse vácuo, os juros correm soltos.
- Risco climático: Secas, pragas e inundações dizimaram safras de soja e milho no Mato Grosso do Sul.
- Choque de custo: Insumos caros, pressionados por conflitos na Ucrânia e Oriente Médio.
- Margem zero: Sem lucro, a dívida dos anos anteriores vira bola de neve.
Segundo Maurício Buffon, presidente da Aprosoja, o fenômeno não é localizado. “Acontece no país todo”, resume. A combinação de variáveis macroeconômicas e intempéries criou uma insolvência sistêmica, não gerencial.
O varejo e o veneno do giro de estoque
Se no agro o tempo jura contra na safra, no comércio o inimigo é o giro do estoque. Uma varejista pode levar até quatro meses para transformar mercadoria em caixa. Durante esse período, o custo financeiro corrói a margem bruta silenciosamente.
Foi o caso da Chilli Beans, que entrou na lista de 2026. A estrutura de capital de giro, desenhada para um cenário de juros baixos, tornou-se insustentável quando a taxa real se manteve elevada. A recuperação judicial, nesses casos, funciona como um “freio de arrumação” forçado: alonga prazos, reduz parcelas e força credores a aceitarem haircuts (deságios).
O que observar daqui para frente
O cenário para os próximos trimestres depende de duas variáveis que fogem do controle do empresário: a trajetória da Selic e o comportamento climático. Se o Banco Central iniciar corte consistente de juros, o fôlego retorna. Se o El Niño ou La Niña voltarem a castigar safras, novos pedidos no agro são certos.
Para investidores e gestores, o sinal é claro: monitorar a cobertura de juros (EBITDA / Despesa Financeira) dos parceiros comerciais virou item de sobrevivência. Empresas com alavancagem alta e giro lento são as próximas candidatas a bater à porta do Judiciário. A recuperação judicial deixou de ser exceção de “gestão ruim” para se tornar sintoma de um ambiente macroeconômico hostil.