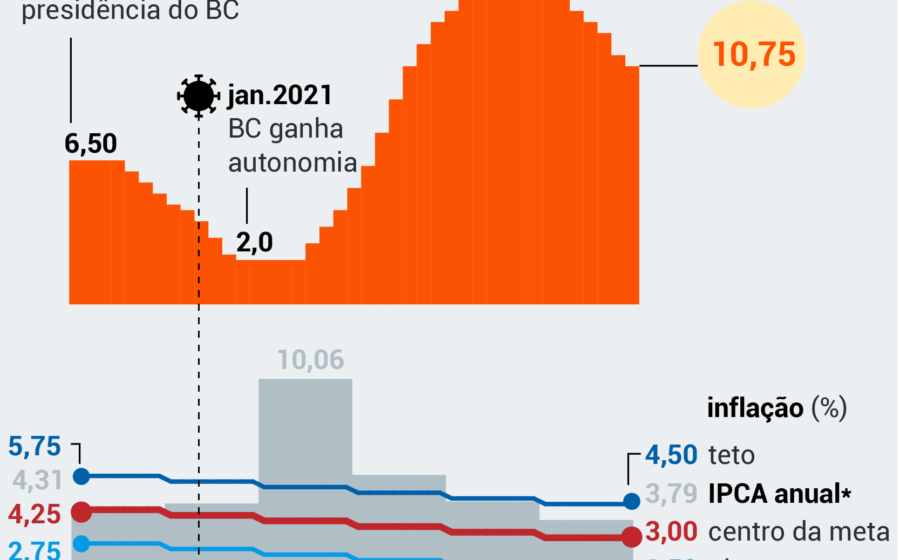
O Bradesco acaba de revisar para cima sua projeção de inflação para 2027: agora o banco espera IPCA de 5,3%, bem acima dos 4,1% anteriores. A taxa Selic, por sua vez, deve fechar o ano em 12,75% — 1,75 ponto percentual a mais que o cenário anterior. Para quem toma decisões de investimento ou gere custos, a mensagem é clara: o custo de capital seguirá pressionado por mais tempo.
Quatro cortes de 0,25 pp, mas só no segundo semestre
O ciclo de queda dos juros existe, mas será tardio e parcimonioso. A instituição projeta quatro reduções de 0,25 ponto percentual concentradas na segunda metade de 2027. Em 2026, a Selic terminal subiu de 13,25% para 13,75%.
Fernando Honorato, economista-chefe da casa, resume a lógica: “A barra para uma alta de juro é bastante alta”. O corte só vem se o câmbio se mantiver estável e a atividade perder fôlego — mesmo com os choques de oferta batendo na porta.
De onde vem a inflação extra? A conta não fecha fácil
O banco tentou isolar os vetores que empurram o IPCA para cima. O resultado é uma soma de incertezas:
- Fim da escala 6×1: +0,30 pp no IPCA de 2027
- Câmbio a R$ 5,50: +0,35 pp
- Reoneração de combustíveis: +0,25 pp
- Reforma tributária: +0,30 pp
Honorato admite a dificuldade: “É muito difícil atribuir o impacto desses choques. Quantos pontos-base valem a reforma tributária? Quantos valem o fim da jornada 6×1?”. O ineditismo das duas medidas simultâneas tira qualquer precisão do modelo.
Dólar, petróleo e o “se” fiscal
O cenário base assume dólar a R$ 5,50 no fim de 2026 e 2027 — depreciação frente aos R$ 5,00 e R$ 5,20 projetados antes. A premissa exige dois pilares: dólar global estável e cumprimento da meta de primário de 2027. Se um deles falha, a conta muda.
No petróleo, o banco trabalha com Brent a US$ 75 (hoje cerca de US$ 90). Se o barril insistir em US$ 100, o governo será forçado a retirar a subvenção ao combustível para não furar a meta fiscal. Isso adicionaria pressão imediata nos preços administrados.
PIB quase estagnado e consumo freado
O crescimento de 2027 foi cortado de 1% para 0,4%. Os choques de custo tiram de 1 a 1,5 ponto percentual do consumo de bens no ano que vem. Myriã Bast, superintendente de Pesquisa Econômica, aponta o duplo efeito: “Aumento de custo e incerteza para as empresas; perda de poder de compra para as famílias”.
Um dado revelador: pesquisa do banco com empresas em setembro mostrou que 75% dos respondentes ainda não sabem se serão ou não afetados pela reforma tributária. A névoa regulatória congela decisões de investimento e precificação.
Real “barato”, mas sem o combo tóxico de 2014-15
Honorato destaca que o real está desvalorizado frente à média histórica. Porém, não há hoje a combinação letal de dólar global forte e queda de commodities que levou ao colapso cambial de 2014-15. O risco de desancoragem existe, mas o ponto de partida é diferente.
O que observar daqui para frente
Três variáveis vão ditar se o cenário se confirma ou piora: (1) tramitação da PEC da escala 6×1 e seu texto final; (2) regulamentação da reforma tributária — cada detalhe muda a conta inflacionária; (3) trajetória do petróleo e a disposição política de manter subsídios. Se você tem exposição a dívida indexada ao IPCA ou planeja capex para 2027, mantenha o cenário-base, mas precifique a cauda de risco. O custo de errar para baixo será alto.