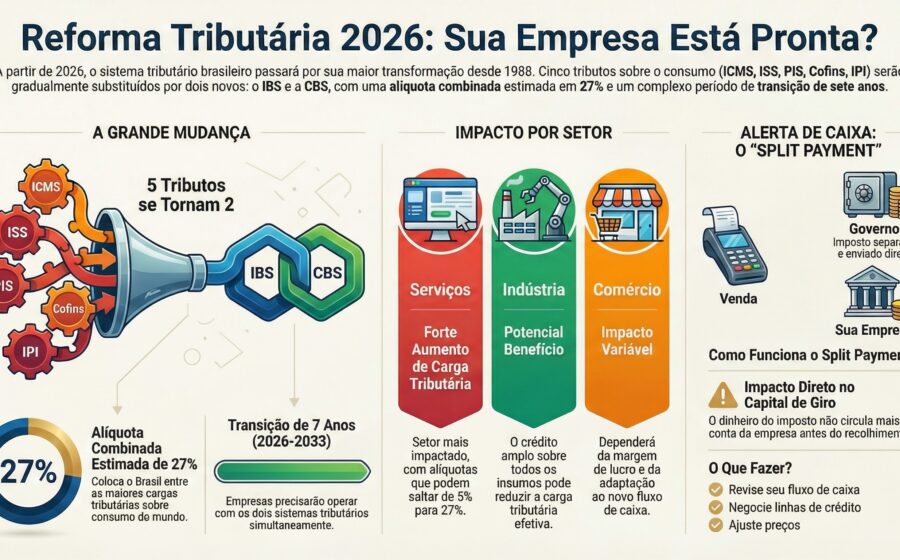
A reforma tributária vai taxar a renda de aluguel com CBS e IBS, mas a conta não fecha igual para todo mundo. Pessoas físicas escapam — até ultrapassarem dois limites simultâneos. Empresas, enquadradas como prestadoras de serviço, encaram alíquotas que podem superar 37% no papel.
Entender onde você se encaixa define se o bolso sente um arranhão ou um rombo. A transição começa em 2027 e tem armadilhas para contratos antigos.
O fio da navalha para quem aluga como pessoa física
Hoje, o proprietário pessoa física paga só Imposto de Renda (7,5% a 27,5%). A reforma cria uma “zona de perigo” com duas condições que, juntas, disparam a cobrança de IBS/CBS:
- Receita anual com aluguéis acima de R$ 240 mil (média de R$ 20 mil/mês);
- Locação de três ou mais imóveis distintos.
Há um detalhe traiçoeiro: mesmo sem bater os R$ 240 mil no ano anterior, se a receita atual saltar para R$ 288 mil (20% acima do gatilho), a tributação nova cai no colo do locador. Quem fica fora disso continua no IRPF puro, sem consumo na jogada.
Pessoa jurídica: a conta sobe, mas tem crédito para amortecer
Para holdings, incorporadoras e imobiliárias, o aluguel vira “prestação de serviço”. Hoje, no Lucro Presumido, a carga efetiva gira entre 11,33% e 14%. Com IBS/CBS estimados entre 25% e 30%, somando IRPJ e CSLL, o bruto pode tocar 37,38% sobre a receita.
A boa notícia técnica é a não cumulatividade plena. A empresa abate integralmente o IBS/CBS pago em insumos — manutenção, administração, condomínio, obras. Especialistas projetam que esse crédito devolve 5 a 10 pontos percentuais na carga efetiva final.
Imobiliárias não pagam imposto sobre o aluguel cheio
Muita gente confunde. A imobiliária recolhe CBS/IBS apenas sobre a taxa de administração ou comissão. O valor do aluguel transita pelo caixa, mas não é receita dela. A base de cálculo é o serviço prestado, não o repasse ao proprietário.
Os “alívios” que evitam o colapso no residencial
O Congresso embutiu dois redutores para não matar a locação de menor valor:
- Redução de 70% na base de cálculo: tributa-se só 30% do valor;
- Redutor social de R$ 600/mês por unidade residencial.
Na prática, aluguel residencial de até R$ 600 pode ficar isento do consumo extra. A medida mira a preservação do estoque de entrada.
Regime de transição: válvula de escape ou armadilha?
Contratos assinados até 16/01/2025 podem optar por alíquota fixa de 3,65% (CBS/IBS) sobre a receita bruta. Parece pouco, mas não dá direito a créditos nem ao redutor social de R$ 600.
Para residenciais, a opção vale até o fim do contrato ou 31/12/2028. Para não residenciais, pelo prazo original. Tributaristas alertam: dependendo da estrutura de custos, o regime padrão com créditos sai mais barato. Simule antes de assinar.
Quem paga a conta no fim do mês: inquilino PF vs. PJ
A margem do locador aperta. O repasse ao aluguel não é automático — depende de oferta, demanda e poder de barganha. Mas a assimetria é real:
- Inquilino PJ (comercial): apropria crédito do IBS/CBS embutido no aluguel. O custo líquido cai.
- Inquilino PF (residencial): é consumidor final. Não tem crédito nenhum. Absorve 100% do repasse.
Essa disparidade tende a pesar mais nas renovações residenciais de médio e alto padrão.
Cadastro Imobiliário Brasileiro: a fiscalização vai cruzar tudo
O CIB não cria imposto, mas padroniza a base de dados. Divergências entre contrato, nota fiscal e cadastro viram autuação certa. Riscos principais:
- Falta ou erro na NF-e quando obrigatória;
- Recolhimento a menor ou fora do prazo;
- Mistura de receitas com e sem opção de transição;
- Contratos não comprovados ou prazos de registro perdidos;
- Inconsistências entre CIB, contratos e notas.
O que observar daqui para a frente
Dois movimentos práticos valem ouro agora. Primeiro: revise a estrutura de holding. Se a pessoa física beira os gatilhos (R$ 240 mil/ano ou 3 imóveis), avalie se a pessoa jurídica com crédito de insumos compensa, mesmo com alíquota nominal maior. Segundo: audite contratos ativos até 16/01/2025. A opção de transição (3,65%) tem prazo de validade e custo de oportunidade (perda de créditos). Simulações da Secovi-SP mostram que, em cenários com manutenção relevante, o regime geral vence.
Por fim, fique de olho na jurisprudência do Art. 317 do Código Civil (teoria da imprevisão). Mudança tributária brusca já é reconhecida como base para pedido de revisão de aluguel. Quem documentar o impacto real desde já sai na frente na negociação — seja para segurar o inquilino, seja para repassar com lastro.