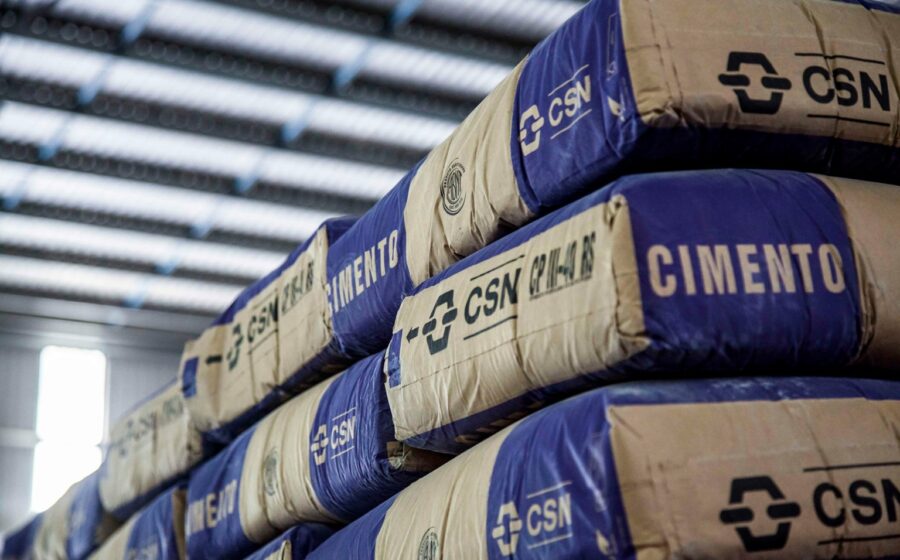
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões, remodelando o mapa da indústria nacional de materiais de construção. A transação tira a siderúrgica de Benjamin Steinbruch do setor de cimento de vez e coloca um gigante asiático no comando de 11 fábricas espalhadas pelo Brasil. Mas o cheque assinado esconde uma jogada estratégica que vai muito além da simples troca de controle.
Por que um player chinês pagaria um prêmio generoso por ativos em um mercado maduro e de crescimento lento? A resposta muda a leitura de quem acompanha o setor.
O alívio imediato no balanço da CSN
Para a CSN, a venda resolve uma equação urgente. A companhia carregava uma alavancagem pressionada e usava o cimento como “caixa” para financiar o ciclo de investimentos em minério de ferro e siderurgia. Com os R$ 12,7 bi entrando no caixa — líquido de dívidas da unidade vendida —, a expectativa do mercado é que a razão dívida líquida/EBITDA caia para patamares próximos de 1,5x ainda este ano.
Isso libera a siderúrgica para capturar valor no superciclo do aço verde sem depender de captações caras. Em resumo: Steinbruch vendeu o “não-core” no topo do ciclo para focar no ativo que realmente move a agulha do valuation.
Huaxin: entrada pela porta da frente com escala imediata
Do lado comprador, a Huaxin não comprou apenas fábricas; comprou distribuição, licenças ambientais ativas e uma malha logística que levaria uma década para ser replicada organicamente. A empresa assume a vice-liderança nacional com cerca de 15% de market share, ficando atrás apenas da Votorantim Cimentos.
Os ativos incluem:
- 11 unidades de produção integradas e de moagem;
- Capacidade instalada superior a 14 milhões de toneladas/ano;
- Presença forte no Sudeste, Nordeste e Centro-Oeste;
- Reservas de calcário com vida útil superior a 30 anos.
Para os chineses, o Brasil funciona como plataforma de exportação para a América Latina e hedge cambial natural — receita em real, ativo real, mas gestão global.
O efeito nos preços e na concorrência
Analistas divergem sobre o impacto no bolso do consumidor final. A concentração sobe: os três maiores grupos passam a deter cerca de 65% da capacidade nacional. Em tese, isso dá poder de precificação. Na prática, o setor opera com ociosidade média de 30%, o que impede reajustes agressivos sem perder volume para importações ou substitutos.
O verdadeiro teste será a integração operacional. A Huaxin traz tecnologia de fornos de alta eficiência energética e uso de combustíveis alternativos. Se replicar o padrão chinês de custo por tonelada, a pressão de custo sobre Votorantim e Intercement aumenta — e aí, sim, a dinâmica de preços muda estruturalmente.
O nó regulatório que ainda pode atrasar o fechamento
O contrato está assinado, mas o “closing” depende do CADE. O Conselho Administrativo de Defesa Econômica deve analisar sobreposições regionais pontuais, especialmente no Nordeste, onde a participação combinada ultrapassa 40% em alguns microrredes. Remédios estruturais — venda de uma ou duas moagens — são o cenário base para aprovação sem restrições maiores.
O prazo legal é de 240 dias, podendo ser estendido. Até lá, CSN e Huaxin operam separadamente, o que congela sinergias estimadas em R$ 300 milhões anuais em logística e compras.
O que observar daqui para frente
Três variáveis ditam o retorno dessa aposta bilionária nos próximos 18 meses: a velocidade da aprovação antitruste sem desidratar o ativo, a capacidade da gestão chinesa de cortar o custo caixa (Cash Cost) em 10% via eficiência energética, e o ciclo de juros no Brasil — taxas mais baixas reativam a construção civil e validam o múltiplo pago.
Enquanto o mercado digere o “quem comprou”, o dinheiro inteligente já monitora o “quanto custa produzir” sob nova bandeira. É lá que a tese de investimento se prova ou se quebra.