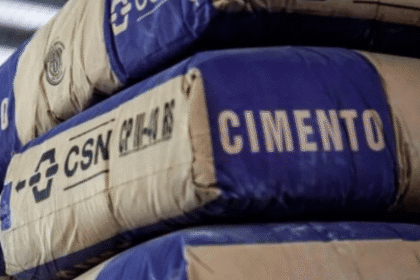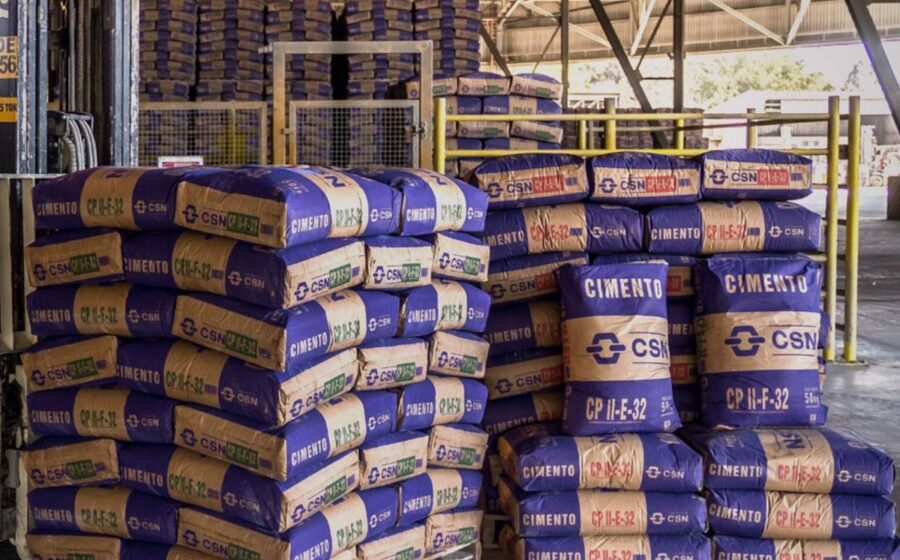
A chinesa Huaxin acertou a compra da CSN Cimentos por R$ 12,7 bilhões, num movimento que redefine o tabuleiro da construção civil no Brasil. A transação tira de Benjamin Steinbruch um ativo estratégico e coloca um gigante asiático na liderança de mercado. O desfecho levanta uma questão imediata: como fica o endividamento da CSN e a concorrência no setor?
O lance que mexeu com o tabuleiro do cimento
A operação consolida a Huaxin como uma das maiores players nacionais de uma tacada só. A CSN Cimentos detém capacidade relevante no Sudeste, região de maior consumo per capita do país. Para a compradora, a aquisição elimina anos de entrada orgânica lenta e garante logística integrada — minas, fábricas e portos — pronta para operar.
Do lado da CSN, a venda encerra um ciclo de diversificação que nunca entregou o retorno esperado. O foco volta a ser, quase exclusivamente, minério de ferro e aço. O mercado reagiu com alívio à notícia, mas a euforia depende de um detalhe crucial: a destinação do caixa.
Impacto direto no balanço da siderúrgica
Investidores acompanham de lupa a alocação dos R$ 12,7 bilhões. A prioridade declarada é a redução da alavancagem financeira, hoje pressionada por ciclos de preço do minério voláteis e investimentos em expansão da Usina Presidente Vargas.
- Desalavancagem: Expectativa de queda expressiva na razão dívida líquida/EBITDA.
- Remuneração: Possibilidade de dividendos extraordinários ou recompra de ações ganha força.
- Capex: Recursos podem acelerar projetos de pelotização e energia renovável.
Mas o efeito mais relevante aparece na dinâmica competitiva do cimento.
Huaxin amplia o pé no Brasil sem pedir licença
O grupo chinês já controlava a Seven Cimentos e a Nassau. Com a CSN Cimentos, a fatia de mercado salta para patamar de liderança isolada em volume no Sudeste. A integração das três operações promete sinergias logísticas agressivas: otimização de rotas de clínquer, racionalização de portos e poder de barganha na compra de insumos como petcoke e gipsita.
Para o consumidor final — construtoras e varejo —, a concentração acende um alerta. Menos players com escala nacional podem pressionar margens de negociação, sobretudo em praças onde a CSN era a única alternativa local forte.
Cade e os gargalos regulatórios
O negócio não está fechado. A aprovação no Conselho Administrativo de Defesa Econômica (Cade) será o verdadeiro teste de fogo. A autarquia costuma exigir remédios estruturais em fusões que criam líderes dominantes regionais.
Cenários prováveis de exigência:
- Venda de moinhos ou linhas de moagem em praças de sobreposição crítica.
- Compromissos de não exclusividade em terminais portuários.
- Monitoramento de preços por prazo determinado.
O rito pode alongar o fechamento em seis a doze meses, mantendo a CSN como gestora operacional interina.
O que observar daqui para frente
Três variáveis vão ditar o ritmo das ações CSNA3 e do setor nos próximos trimestres: a velocidade do desembolso da Huaxin (geralmente parcelado com earn-outs), a execução do plano de desalavancagem da CSN e as imposições do Cade. Quem acompanha o setor deve monitorar os relatórios de produção mensal do SNIC — qualquer queda de market share da nova gigante combinada sinalizará dificuldades de integração ou perda de clientes para players menores e mais ágeis.