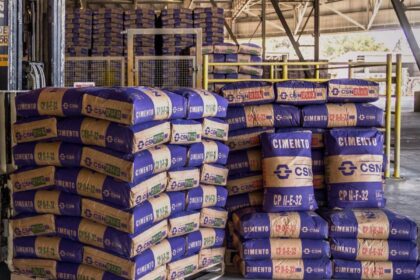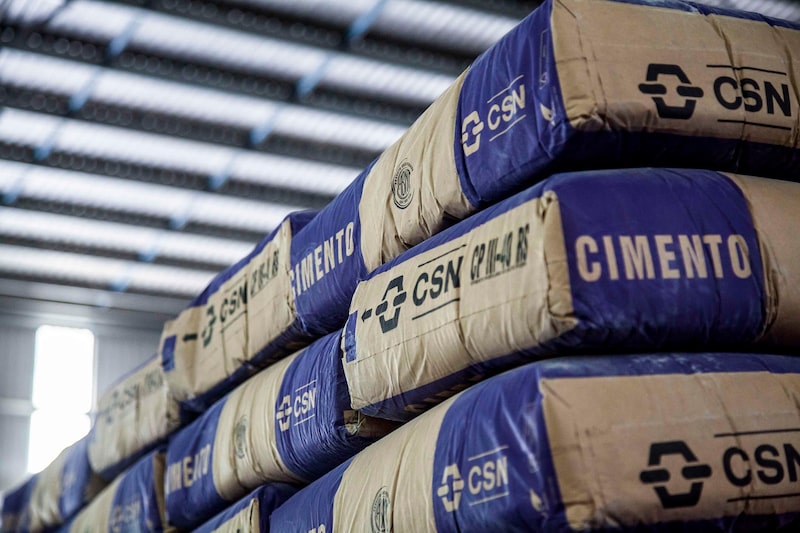
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões, redesenhando o mapa da indústria de materiais de construção no Brasil. O movimento sinaliza a entrada definitiva de um gigante asiático em um mercado concentrado e abre espaço para uma nova dinâmica de preços e capacidade ociosa.
Para o empresário do setor, a pergunta imediata não é apenas quem manda agora, mas como a operação afeta a competitividade daqui para frente.
Por que a CSN vendeu a joia da coroa
A siderúrgica CSN carregava a necessidade urgente de reduzir alavancagem financeira. A unidade de cimentos, embora rentável, exigia investimentos pesados em manutenção e expansão para manter a fatia de mercado.
O valor da transação — R$ 12,7 bilhões — representa um múltiplo atrativo sobre o EBITDA da divisão. Com o caixa em mãos, a CSN ganha fôlego para focar no core business de aço e mineração, além de acelerar a desalavancagem prometida ao mercado.
O apetite chinês pelo Brasil
A Huaxin não é uma novata. O grupo já opera em mais de dez países e buscava uma plataforma de escala no cone sul. A aquisição entrega ativos estrategicamente localizados no Sudeste e Nordeste, próximos dos grandes centros consumidores e de portos de exportação.
Diferente de fundos de private equity, a compradora traz sinergia industrial: tecnologia de fornos de baixo carbono, gestão de energia alternativa e experiência em integração logística ferroviária.
Impacto direto na cadeia da construção
O setor observa três vetores de mudança imediata:
- Pressão de custo: a entrada de capital paciente pode permitir estratégias de preço mais agressivas para ganhar volume.
- Inovação em descarbonização: a Huaxin tem metas globais de redução de CO₂ que tendem a ser replicadas nas fábricas brasileiras, antecipando exigências regulatórias.
- Logística integrada: a nova dona deve priorizar o modal ferroviário e cabotagem, reduzindo o frete rodoviário — hoje um dos maiores componentes do preço final do cimento.
Concentração e o olhar do Cade
O negócio eleva o nível de concentração do mercado brasileiro de cimento, já dominado por poucos players. A aprovação pelo Conselho Administrativo de Defesa Econômica (Cade) deve vir com remédios comportamentais ou estruturais, como a venda de ativos em regiões onde a sobreposição de market share é crítica.
Enquanto a análise antitruste avança, a gestão operacional permanece com a CSN sob acordos de transição. A integração plena deve levar de 12 a 18 meses.
O que observar nos próximos trimestres
Três indicadores vão ditar o ritmo da nova fase: o plano de capex anunciado pela Huaxin para modernização de fornos, a velocidade de aprovação das sinergias logísticas com a malha ferroviária da MRS e a estratégia comercial para o varejo — canal onde a marca CSN tinha forte penetração.
Se a chinesa mantiver a disciplina de capital típica do setor asiático, o mercado pode ganhar um player disposto a sacrificar margem curta por participação de longo prazo. Para quem compra cimento em escala, é hora de renegociar contratos. Para quem investe, a tese de valorização de ativos logísticos no entorno das fábricas ganha força.