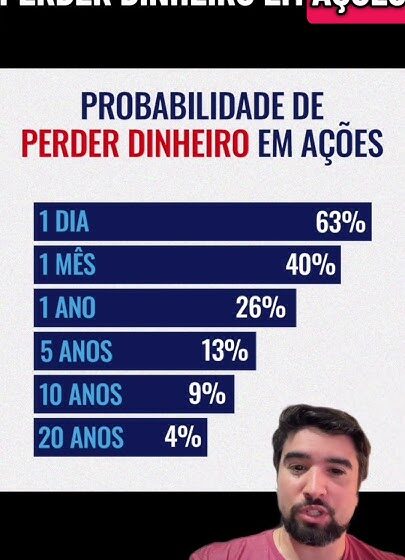
A maioria dos investidores individuais obtém retornos inferiores ao mercado, mas poucos têm noção exata do próprio prejuízo. Estudos mostram que quem mais negocia costuma ganhar menos — e o excesso de confiança é o principal culpado.
Michael Viriato, planejador patrimonial e fundador da Casa do Investidor, expõe uma contradição curiosa: confiamos em médicos especialistas, mas achamos que superamos equipes dedicadas integralmente a analisar empresas.
O perigo de confundir sorte com habilidade
Imagine um investidor que colocou tudo em uma única ação e viu o papel subir 80% num ano, enquanto um fundo diversificado rendeu 20%. O resultado parece brilhante — até descobrir que o risco era exponencialmente maior.
Se a mesma ação caísse 50%, a carteira concentrada perderia metade do valor. O gestor diversificado, por sua vez, limitou a exposição a riscos específicos, mantendo-se vulnerável apenas às oscilações gerais do mercado.
Esse viés de autoatribuição nos faz creditar acertos à competência e culpar o azar pelos erros. O resultado: assumimos riscos crescentes achando que estamos “acertando a mão”.
O que os dados revelam sobre gestão ativa
Relatórios SPIVA da S&P Dow Jones Indices mostram que, na maioria dos mercados e horizontes de tempo, a maior parte dos fundos de ações ativos não supera seus benchmarks. Se profissionais com equipes e recursos falham, a probabilidade de um investidor solo vencer consistentemente é ainda menor — embora faltem estudos abrangentes sobre pessoas físicas.
Há um agravante: fundos divulgam rentabilidade auditada regularmente. Já muitos investidores nem sabem quanto a própria carteira rendeu de verdade. Lembram da ação que dobrou, esquecem os prejuízos nas que venderam e ignoram perdas latentes nas que mantêm.
A matemática que ninguém faz
Considere uma carteira igual em dez ações, sem movimentação durante um ano:
- Uma ação dobra de valor (+100%)
- As outras nove caem 20% cada
Resultado: o patrimônio total perde 8% antes de custos e impostos. O acerto isolado não compensa os erros dispersos. O desempenho relevante é sempre o do conjunto — incluindo operações encerradas, dividendos e entradas e saídas de caixa.
Negociar mais rende menos: a ciência já provou
Em estudo clássico de 2000, Brad Barber e Terrance Odean analisaram 66 mil contas de investidores americanos. Os que mais operavam obtiveram 11,4% ao ano após custos, enquanto o mercado subiu 17,9% no mesmo período.
Os pesquisadores atribuem a diferença ao excesso de confiança: quem acredita saber mais que o mercado negocia demais, paga mais corretagem e imposto, e destrói valor no processo.
Fundo não é garantia — mas tem vantagens ignoradas
Gestores profissionais também erram. Porém, uma boa gestora oferece mais que seleção de papéis: equipes especializadas, monitoramento contínuo e processos estruturados de controle de risco. Ao comprar uma cota, você contrata um processo decisório que precisa justificar seus custos.
Há ainda o fator tempo. Para um empresário, médico ou advogado, as horas gastas acompanhando balanços talvez gerassem retorno muito maior na própria profissão.
A solução não precisa ser binária
É perfeitamente viável delegar a maior parte do patrimônio a gestores e manter uma parcela menor em escolhas próprias — desde que os riscos do todo sejam monitorados em conjunto.
Comprar ações diretamente faz sentido apenas para quem tem conhecimento técnico, tempo dedicado e disciplina para analisar, medir resultados e gerir riscos. Fora desse perfil, a delegação costuma ser mais eficiente.
A contradição final que ninguém comenta
Se você não acredita que gestores batem o índice consistentemente, por que acredita que conseguirá sozinho? Nesse cenário, a alternativa mais coerente costuma ser ETFs de índice — baixo custo, diversificação imediata e zero tentativa de “vencer o mercado”.
O próximo passo? Pare de adivinhar. Meça sua rentabilidade real dos últimos 12 meses incluindo todos os custos. Compare com o CDI e com o Ibovespa. O número pode doer — mas é o único jeito de parar de perder dinheiro achando que está ganhando.