Confiamos em cirurgiões para operar, mas achamos que podemos superar analistas que estudam empresas 12 horas por dia. No curto prazo, um palpite certeiro mascara a realidade: rentabilidade sem gestão de risco é apenas sorte disfarçada de habilidade.
O perigo de confundir sorte com genialidade
Imagine um investidor que colocou tudo em uma única ação e viu o papel subir 80% no ano. Um fundo diversificado, no mesmo período, rendeu 20%. Quem “venceu”?
O retorno superior não prova competência; expõe uma aposta de altíssimo risco. Se a empresa caísse 50%, o patrimônio do investidor iria junto. A diversificação do gestor não elimina o risco de mercado, mas destrói o risco específico — aquele que quebra fortunas concentradas.
Mesmo carteiras com seis ações podem ser ilusórias. Metade do capital em um único papel ou exposição total a um setor frágil cria uma bomba-relógio. Comparar rentabilidades sem igualar o risco assumido é um erro matemático básico.
O que os dados do SPIVA revelam sobre os profissionais
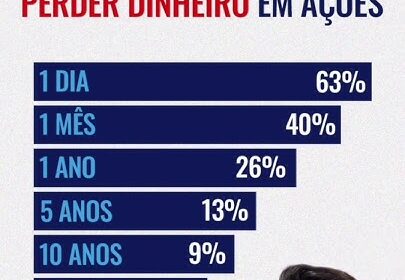
Relatórios da S&P Dow Jones Indices (SPIVA) mostram um padrão persistente: na maioria dos mercados e janelas de tempo, a maior parte dos fundos de gestão ativa falha em bater seu índice de referência.
Se profissionais com equipes, dados em tempo real e mandato exclusivo não conseguem vencer consistentemente, a probabilidade estatística de um indivíduo sozinho obter sucesso sustentável é ainda menor. O agravante: a maioria dos investidores pessoa física nem sabe qual foi seu retorno real.
O cálculo que ninguém faz: rentabilidade real da carteira
Lembramos do “acerto” que dobrou, mas esquecemos os prejuízos realizados ou as posições “paradas” sangrando. Um exemplo simples demonstra a armadilha:
- Carteira inicial: 10 ações com pesos iguais.
- Uma ação sobe 100% (dobra).
- As outras nove caem 20% cada.
Resultado: apesar do “home run”, a carteira perdeu 8% no ano, antes de custos e impostos. O patrimônio é a soma de todas as decisões, inclusive as erradas e as parcelas vendidas.
Excesso de confiança: o inimigo invisível da rentabilidade
Um estudo clássico de Brad Barber e Terrance Odean (2000) analisou 66 mil contas de investidores americanos. Os que mais negociavam — movidos pela crença de que “sabem a hora certa” — obtiveram retorno líquido de 11,4% ao ano. O mercado, no mesmo período, entregou 17,9%.
A negociação excessiva, alimentada pelo viés de autoatribuição (crédito próprio no ganho, azar na perda), destrói valor via corretagem, spread e impostos. A hiperatividade é cara.
Fundos, ações diretas ou ETFs: onde está a melhor escolha?
Investir via fundo não garante alpha. Gestores erram e cobram taxas. Porém, uma boa gestora vende processo: comitês de risco, cobertura setorial contínua e disciplina para não vender no pânico.
Para um empresário ou profissional liberal, o custo de oportunidade de monitorar balanços e teleconferências pode superar qualquer economia de taxa de administração. O tempo poupado, alocado na carreira principal, costuma render juros compostos muito maiores.
A solução não é binária. Uma estrutura híbrida funciona bem: núcleo passivo (ETFs de índice) para a maior parte do capital e uma parcela menor — “dinheiro de pinga” — para teses próprias, desde que o risco total do patrimônio seja monitorado.
O que observar daqui para frente
Se a evidência mostra que nem profissionais batem o índice consistentemente, a contradição final salta aos olhos: por que você acredita que conseguirá sozinho? A resposta honesta a essa pergunta define a estratégia. Para a maioria, a coerência matemática aponta para a indexação de baixo custo como base da carteira. O próximo passo é medir, de verdade, o retorno líquido do seu portfólio total nos últimos 12 meses — incluindo taxas, impostos e aportes. O número pode surpreender.