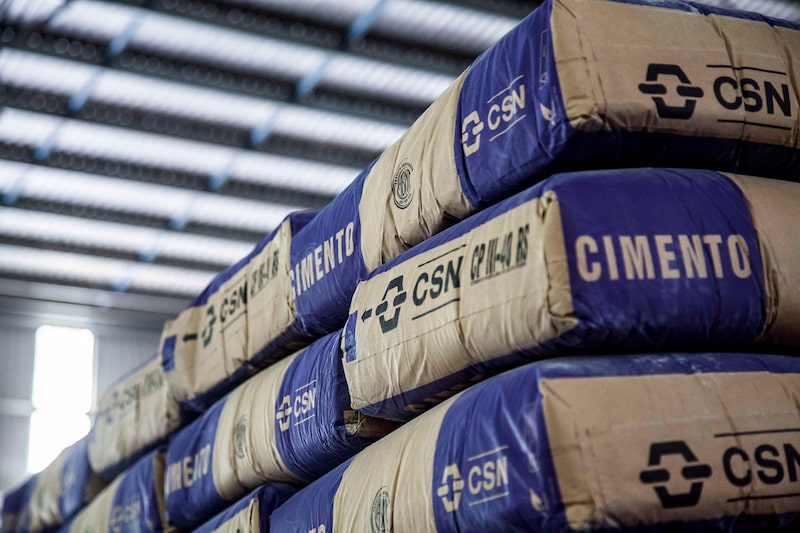
A chinesa Huaxin Cement fechou a compra da CSN Cimentos por R$ 12,7 bilhões, marcando a maior aquisição do setor no Brasil nos últimos anos. O negócio redefine o mapa da concorrência e coloca um player asiático no comando de uma fatia relevante da capacidade instalada nacional. O valor supera as estimativas iniciais de mercado e sinaliza apetite externo por ativos de infraestrutura no país.
Como a operação foi estruturada
A transação envolve 100% da unidade de cimento da CSN, incluindo fábricas, minas de calcário e terminais de distribuição espalhados por quatro estados. O pagamento será à vista, em reais, o que remove risco cambial para o vendedor e acelera o fechamento. A conclusão depende de aval do CADE e de condições precedentes padrão, com previsão de encerramento no primeiro semestre de 2025.
Do lado da CSN, a venda insere-se no plano de desalavancagem anunciado no início do ano. A siderúrgica projeta reduzir a dívida líquida para menos de 2,5 vezes o EBITDA até o fim de 2025. Os R$ 12,7 bilhões entram integralmente no caixa da companhia, sem destinação carimbada a projetos específicos.
O tabuleiro competitivo após o deal
Com a aquisição, a Huaxin passa a deter cerca de 12% da capacidade produtiva de cimento no Brasil, saltando para a terceira posição no ranking nacional — atrás apenas de Votorantim Cimentos e InterCement. A chinesa herda uma rede logística que inclui acesso a portos privativos e malha ferroviária, ativos difíceis de replicar organicamente.
Para os concorrentes diretos, o movimento eleva a barra de eficiência. A Huaxin traz tecnologia de fornos de baixa emissão e histórico de integração vertical na China, onde controla da mineração à distribuição. Analistas estimam ganhos de sinergia operacional entre 8% e 12% nos primeiros dois anos.
- Capacidade adicionada: ~14 milhões de toneladas/ano
- Unidades industriais: 4 fábricas integradas + 2 moagens
- Reservas minerais: ~1,2 bilhão de toneladas de calcário
- Presença geográfica: SP, RJ, MG e ES
Impacto na cadeia da construção civil
O setor da construção observa com atenção. A concentração de mercado sobe: as três maiores passam a deter cerca de 55% da capacidade, acima dos 48% anteriores. Historicamente, maior concentração correlaciona-se com menor volatilidade de preços, mas também com poder de repasse de custos — energia, frete e insumos químicos.
Grandes construtoras e redes de varejo de material de construção já revisam contratos de fornecimento de longo prazo. Cláusulas de reajuste indexadas ao IPCA mais spread fixo ganham espaço frente a contratos spot. Pequenos distribuidores regionais perdem poder de barganha.
O que observar daqui para frente
A aprovação no CADE será o primeiro termômetro. O órgão pode exigir remédios estruturais — venda de ativos em regiões de sobreposição excessiva — ou apenas compromissos comportamentais. O rito sumário ou ordinário definirá o cronograma real de integração.
No front operacional, a velocidade de implementação da cultura de segurança e gestão ambiental chinesa nas plantas brasileiras ditará o ritmo de captura de sinergias. A transição de liderança local, com manutenção de executivos-chave, será sinal relevante para fornecedores e equipes. Investidores devem monitorar o guidance de capex da Huaxin para o Brasil no próximo ciclo de planejamento estratégico, previsto para divulgação no primeiro trimestre de 2025.