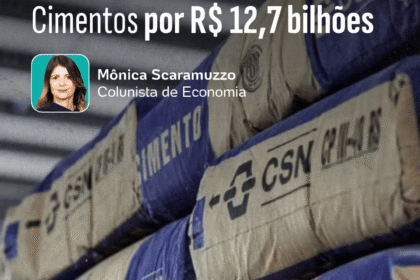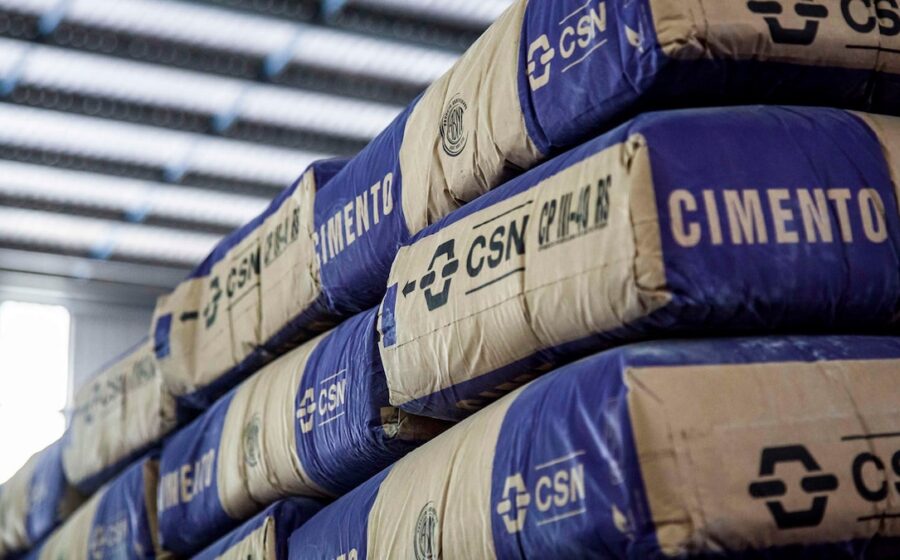
A chinesa Huaxin Cement confirmou a aquisição da CSN Cimentos por R$ 12,7 bilhões, em uma transação que redesenha o mapa do setor no Brasil. O valor chama atenção, mas o verdadeiro impacto está no que esse movimento sinaliza para a estratégia das duas gigantes. O que levou a CSN a abrir mão de um ativo rentável justamente agora?
A resposta passa por uma reestruturação financeira agressiva e pela fome de mercado dos asiáticos. Entender as entrelinhas desse acordo é essencial para quem acompanha construção civil, logística ou alocação de capital.
O xeque-mate financeiro da CSN
A siderúrgica comandada por Benjamin Steinbruch vinha sinalizando ao mercado a urgência de reduzir sua alavancagem. A venda da divisão de cimentos surge como a peça final desse quebra-cabeça.
Com o caixa reforçado, a companhia ganha fôlego para atacar dois frontes simultâneos: acelerar a desalavancagem do balanço e direcionar recursos para o core business de mineração e aço. É uma aposta na especialização.
- Desendividamento: Recursos líquidos devem abater dívida bruta de forma imediata.
- Foco operacional: Saída de um segmento cíclico e intensivo em capital.
- Sinal ao mercado: Compromisso com métricas de crédito mais saudáveis.
Mas o efeito colateral é a perda de uma geração de caixa perene e sinérgica com a mineração. O equilíbrio entre alívio financeiro e perda de ativo qualidade será o termômetro nos próximos balanços.
Por que a Huaxin pagou o preço cheio
Para o grupo chinês, a entrada no Brasil não é oportunismo de curto prazo. A Huaxin buscava ativos de cimento de alta qualidade, bem localizados e com reservas minerais garantidas — exatamente o portfólio da CSN Cimentos.
A aquisição entrega à compradora uma plataforma pronta: fábricas modernas, malha logística própria via ferrovia e portos, além de proximidade com os maiores centros consumidores do Sudeste. Construir isso do zero levaria uma década e custos muito superiores.
O movimento segue a cartilha de expansão internacional da empresa, que já atua em mais de dez países. O Brasil passa a ser a joia da coroa dessa estratégia ocidental.
O tabuleiro do cimento no Brasil após o deal
A concentração de mercado aumenta. Com a saída da CSN, o setor fica ainda mais dominado por três grandes grupos: Votorantim, InterCement e agora Huaxin. Para o consumidor final — construtoras, varejo e grandes obras —, a dinâmica de precificação merece monitoramento.
Historicamente, o cimento brasileiro opera com ociosidade relevante. A entrada de um player com apetite de longo prazo e estrutura de custo diferente pode alterar a disciplina de preços, para o bem ou para o mal.
Mas o efeito mais relevante aparece na logística. A integração ferroviária da CSN, agora sob controle chinês, cria um corredor de escoamento único. Quem controla o trem dita o ritmo da distribuição.
O que observar daqui para frente
A transação ainda depende de aval do CADE. Dado o nível de concentração, remédios antitruste — como venda de ativos específicos ou compromissos de comportamento — não estão descartados. O cronograma regulatório ditará o ritmo da integração.
Para investidores, três variáveis merecem radar nas próximas conferências de resultados:
- Velocidade de redução da dívida líquida/EBITDA da CSN pós-fechamento.
- Plano de investimentos (capex) da Huaxin para modernização e expansão de capacidade.
- Estratégia comercial da nova controladora: manutenção de preços ou guerra de market share.
O fechamento desse negócio não é apenas a troca de dono de uma fábrica. É a redefinição de quem controla a infraestrutura invisível que sustenta a construção civil no país. Quem souber ler os próximos passos da Huaxin no Brasil terá vantagem na alocação de todo o setor de materiais básicos.