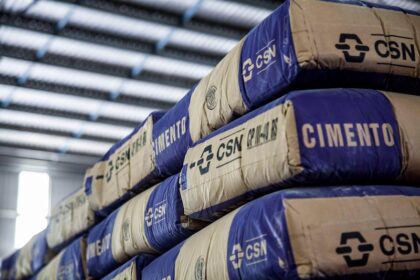
A chinesa Huaxin Cement fechou a compra da CSN Cimentos por R$ 12,7 bilhões, sacramentando a maior entrada de capital asiático na indústria de materiais de construção do Brasil na última década. A transação transfere o controle de quatro fábricas e 14 milhões de toneladas de capacidade instalada para um conglomerado que fatura mais de US$ 20 bilhões anuais. O cheque está assinado, mas a reestruturação do tabuleiro competitivo está apenas começando.
Por que a CSN abriu mão do ativo agora
A venda responde a uma equação financeira clara: desalavancagem. A Companhia Siderúrgica Nacional (CSN) usará o caixa para reduzir a dívida líquida, que fechou o terceiro trimestre acima de R$ 30 bilhões. O cimento, embora gerasse receita, exigia investimentos pesados em manutenção e descarbonização — capital que o grupo prefere alocar no core business de minério de ferro e aço.
Além disso, o setor cimenteiro nacional opera com ociosidade média superior a 30%. Manter ativos ociosos pressionava o retorno sobre o capital investido (ROIC) da holding. A saída limpa o balanço e melhora indicadores observados de perto por agências de rating.
O que a Huaxin leva para casa
Para o grupo chinês, a aquisição é a porta de entrada na América Latina. O portfólio inclui plantas estratégicas em Arcos (MG), Volta Redonda (RJ), Alhandra (PB) e Cantagalo (RJ). Juntas, elas cobrem mercados consumidores que representam cerca de 60% do PIB brasileiro.
A sinergia logística é o trunfo oculto: três unidades estão próximas a portos ou malha ferroviária controlada pela própria CSN, garantindo escoamento a custo competitivo. A Huaxin herda também contratos de longo prazo com grandes distribuidores regionais, reduzindo o risco de entrada.
Os números que explicam o múltiplo
O valor de firma (Enterprise Value) de R$ 12,7 bilhões implica um múltiplo EV/EBITDA estimado entre 7x e 8x, considerando o resultado dos últimos doze meses. É um prêmio frente à média histórica do setor no Brasil (5x a 6x), justificado pela qualidade dos ativos e pela escassez de oportunidades de escala.
- Capacidade total: 14 milhões de toneladas/ano
- Participação de mercado nacional: ~8%
- Plantas integradas: 4 (clínquer + moagem)
- Caixa líquido para CSN (após dívida da unidade): ~R$ 10,5 bi
Efeito dominó na concorrência
Votorantim Cimentos, Intercement e Holcim passam a disputar espaço com um rival que não depende de financiamento local e tem acesso a tecnologia chinesa de baixo carbono a custo marginal. A Huaxin já sinalizou aportes anuais de R$ 300 a 500 milhões em eficiência energética e substituição de combustíveis fósseis por biomassa e resíduos industriais.
Para o consumidor final — construtoras e varejo —, a promessa é de maior estabilidade de preços. A entrada de um player com balanço forte reduz a probabilidade de racionamento de oferta em picos de demanda, prática comum quando a ociosidade cai abaixo de 20%.
O que observar daqui para frente
A integração cultural e operacional será o teste de fogo. A gestão chinesa costuma implantar métricas de produtividade agressivas (OTD, OEE) que colidem com a cultura de relacionamento prevalente na distribuição brasileira. Outro ponto crítico: a renovação de licenças ambientais em Arcos e Alhandra, vencendo entre 2025 e 2026, exigirá capital político e técnico que a nova controladora ainda está construindo.
Investidores devem monitorar dois indicadores nos próximos balanços: a evolução do custo caixa por tonelada (caixa/ton) e a taxa de utilização da capacidade instalada. Se a Huaxin levar a utilização acima de 80% mantendo custos abaixo de R$ 180/ton, a tese de valor se confirma. Caso contrário, o prêmio pago na aquisição virará impairment em poucos exercícios.