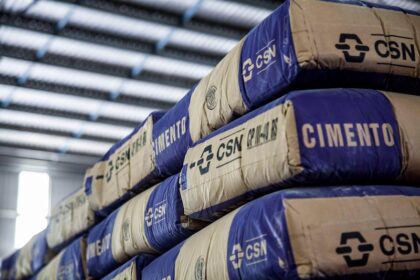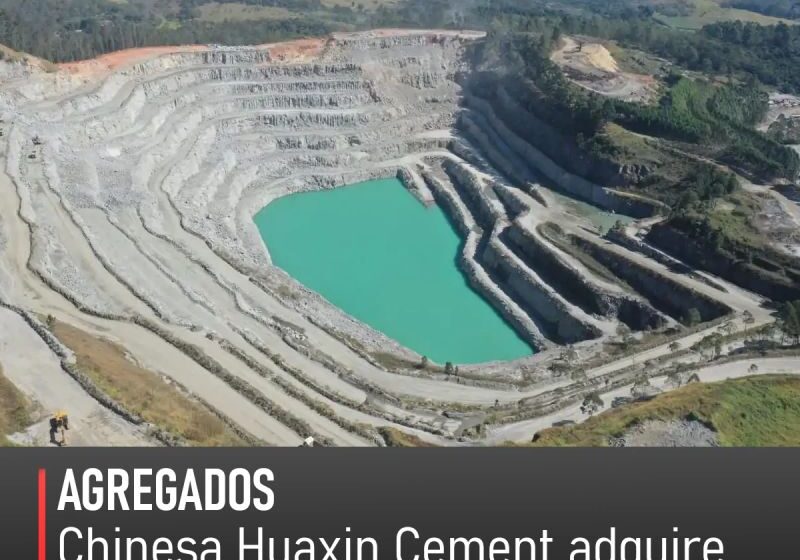
A chinesa Huaxin Cement fechou a compra da CSN Cimentos por R$ 12,7 bilhões, marcando a maior aquisição do setor no Brasil nos últimos anos. O valor supera as estimativas iniciais de mercado e sinaliza apetite estrangeiro por ativos de infraestrutura no país.
O negócio inclui todas as fábricas, reservas minerárias e a rede de distribuição da unidade de cimento da CSN. Para a siderúrgica, a venda representa desalavancagem imediata. Para o mercado, acende um alerta sobre concentração.
Por que a Huaxin pagou esse prêmio
A avaliação equivale a um múltiplo de 9,5 vezes o EBITDA estimado para 2024 — acima da média histórica de 7 a 8 vezes em transações semelhantes. Três fatores explicam o prêmio:
- Reservas de calcário com vida útil superior a 50 anos nas plantas de Arcos (MG) e Volta Redonda (RJ)
- Logística integrada: acesso a ferrovias, portos e malha rodoviária que reduz custo de entrega no Sudeste
- Capacidade ociosa: as fábricas operam a cerca de 70% — há espaço para crescer sem novo capex pesado
A Huaxin já opera no Brasil desde 2019, quando comprou a participação da LafargeHolcim na empresa que originou a atual CSN Cimentos. Agora, consolida o controle total.
O efeito nos concorrentes diretos
Votorantim Cimentos, InterCement e Itaúsa (dona da Itambé) passam a competir com um player que tem custo de capital chinês — historicamente mais baixo — e escala global de 400 milhões de toneladas/ano. A pressão por eficiência aumenta.
Analistas projetam duas reações possíveis: aceleração de fusões entre players nacionais ou investimentos pesados em automação e energia alternativa para cortar custos. O Cade ainda precisa aprovar a operação, mas não há sobreposição geográfica relevante que barre o negócio.
O que a CSN ganha com a saída
Com o caixa da venda, a dívida líquida da CSN cai de 3,2x para cerca de 2,1x EBITDA. A siderúrgica mantém foco em aço, mineração e logística — seus três pilares históricos. A diretoria já sinalizou que parte dos recursos irá para recompra de ações e redução do custo da dívida em dólar.
Para o acionista minoritário, a transação remove a volatilidade do segmento de cimento, que vinha pressionando margens consolidadas nos últimos trimestres.
Cenários para os próximos 12 meses
Três movimentos valem monitorar:
- Integração operacional: a Huaxin costuma implantar gestão chinesa de custos em 18 a 24 meses — ganhos de 5 a 8% no custo/t são históricos
- Expansão verde: a empresa anunciou globalmente meta de carbono neutro até 2050; no Brasil, isso significa investimento em fornos a biomassa e captura de CO₂
- Possível IPO: não está descartado que a Huaxin liste a subsidiária brasileira em 2026-27 para capturar valuation de mercado
O que observar daqui pra frente
O fechamento depende de aprovação do Cade e de credores da CSN — prazo estimado de 90 a 120 dias. Enquanto isso, o setor de cimento entra em nova fase: quem não tiver escala ou reserva mineral de longa vida tenderá a sair ou se associar. Para investidores, a tese de “consolidação inevitável” ganha mais um capítulo concreto.