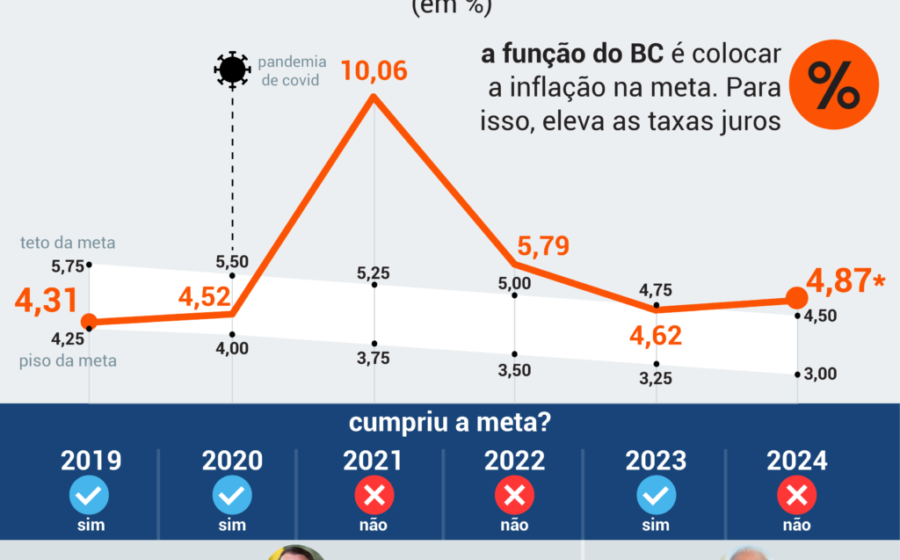
O Copom manteve a Selic em 13,75%, mas a trégua é apenas aparente. Ao longo de 2025, o Banco Central enfrentará sua escolha mais difícil em anos: subir juros para perseguir a meta ou poupar a atividade econômica e assistir à inflação se acomodar perto de 6%.
Por que a inflação ganhou “cara de 6%”
A ancoragem das expectativas se desfez rapidamente. O câmbio pressionado, o choque de custos da nova jornada de trabalho, os riscos climáticos do El Niño e as incertezas da implementação da reforma tributária formam um quarteto perigoso.
Nas contas da equipe de Tiago Berriel, do BTG Pactual, o IPCA encerrará 2027 em 5,9%. Outras casas importantes projetam números semelhantes. A inflação brasileira, hoje, tem cara de 6% ao ano.
- Câmbio: Patamar mais desvalorizado pressiona importados.
- Mercado de trabalho: Mudança de escala e jornada eleva custo unitário da mão de obra.
- Clima: Super-El Niño ameaça safras e preços de alimentos/energia.
- Reforma Tributária: Transição complexa gera incerteza de preços relativos.
O setor real já está sangrando
Mas há um entrave maior para quem defende alta de juros: a economia real não aguenta mais aperto. O PMI de Serviços despencou para 44,5 em outubro — bem abaixo dos 50 que separam expansão de contração. A reversão cíclica bateu à porta.
Empresas e famílias estão “muito machucadas”. A onda de recuperações judiciais e a inadimplência recorde provam isso. O comprometimento de renda das famílias atingiu máximas históricas, mesmo com emprego e renda formais em alta. A Selic de 13,75% vigora no mesmo nível de janeiro de 2023; juros altos por tempo prolongado cobram a conta.
A “dominância do setor real”: o novo fantasma do BC
Muito se fala em dominância fiscal, mas o risco imediato tem outro nome. Estamos diante da dominância do setor real: o impacto destrutivo de um novo ciclo de alta sobre as empresas pode ser tão intenso que o BC, mesmo longe da armadilha fiscal, decida aceitar um lento processo de reinflação.
A equação fiscal agrava o cenário. O gasto primário avançou 21% frente a um PIB que cresceu 11%. Com a economia na plena capacidade, essa expansão pressiona a base material e, consequentemente, os juros. Mas subir a taxa agora pode detonar uma onda de falências que tornaria o remédio pior que a doença.
O que observar daqui para frente
O desfecho depende de três variáveis que ditarão o ritmo da política monetária nos próximos trimestres:
- Credibilidade do arcabouço fiscal: Se o mercado acreditar na trajetória da dívida, o BC ganha espaço para não subir juros.
- Regulamentação da Reforma Tributária: Clareza nas alíquotas e transição reduz o prêmio de risco inflacionário.
- Estresse no crédito: Aceleração de recuperações judiciais forçará a mão do Copom para a manutenção ou corte, não alta.
Se a “dominância do setor real” se confirmar, o cenário base deixa de ser convergência para a meta e passa a ser convivência com inflação alta. O investidor que precifica apenas a meta de 3% pode estar olhando para o retrovisor errado.