A Decathlon está trocando o gigantismo por capilaridade: a varejista francesa inaugurou no Brasil unidades de até 600 m², uma fração dos 4.000 m² tradicionais, e aposta na “prateleira infinita” para manter o sortimento. O movimento sinaliza uma mudança estrutural no varejo esportivo nacional.
Com apenas 53 lojas em 25 anos de país, a rede fatura cerca de R$ 2 bilhões e cresce dois dígitos ao ano. Como uma operação tão enxuta fisicamente pressiona a líder Centauro, que tem cinco vezes mais pontos de venda?
O fim da “loja-destino” como única aposta
O CEO Cédric Burel, há 26 anos na empresa, resume a nova tese: não dá para estocar 6.000 itens em espaços pequenos. A solução é curadoria hiperlocal — o mix reflete a demanda do bairro — e tecnologia para o resto. O cliente testa o produto na loja; se não tiver a numeração ou cor, um consultor digital finaliza a compra para retirada ou entrega.
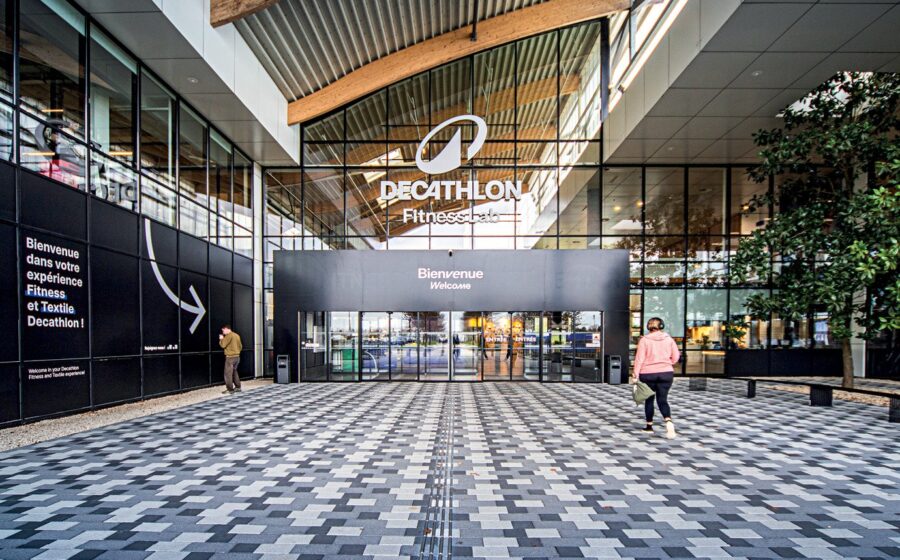
As megalojas não vão desaparecer. Elas viram “showrooms de experiência”: barracas de camping montadas, pista de teste para bikes, área de fitness. O investimento, diz Burel, migrou de expansão pura para modernização da base atual.
Por que a expansão sempre foi tão lenta?
Três pilares explicam o ritmo de duas inaugurações por ano — a rede só chegou ao Nordeste em 2022:
- Recusa ao franchising: Diferente de mercados menores, o Brasil opera 100% com lojas próprias, exigindo capital intenso.
- Logística continental: A concentração no Centro-Sul reduzia custos, mas limitava alcance.
- Gigantismo imobiliário: Encontrar terrenos para 4.000 m² com viabilidade econômica travava novos pontos.
O formato compacto quebra essas amarras: cabe em shopping, custa menos para operar e acelera a entrada em novas praças.
Os números que o varejo tradicional ignora
Estimativas do IRTT para 2025 colocam a receita em R$ 1,95 bilhão, alta de 10% sobre 2024. No ranking das 300 maiores do varejo, a Decathlon é a 12ª em “Moda, Calçados e Artigos Esportivos”. Se o recorte fosse apenas “esportivo puro”, ficaria em segundo lugar, atrás apenas do Grupo SBF (dono da Centauro e Nike Brasil).
Globalmente, a escala é outra: 1.902 lojas em 82 países, 16,8 bilhões de euros de receita e Ebitda de 1,8 bilhão de euros. No Brasil, são 2.000 colaboradores — equipe enxuta para o faturamento gerado.
A fábrica invisível: marcas próprias e design “made in Brazil”
Quatro em cada cinco itens vendidos carregam marcas da casa (Rockrider, Kuikma, Domyos, Kiprun). São 12 rótulos ativos, após consolidação de dezenas de micro-marcas para facilitar a leitura do consumidor.
Dois ativos diferenciam a operação brasileira:
- Produção local: Têxteis e bicicletas saem da Zona Franca de Manaus. Incentivos fiscais tornam a manufatura nacional competitiva frente à Ásia.
- Centro de Concepção Global: Inaugurado este ano com foco na Domyos (fitness), o estúdio desenvolve produtos para o “gosto brasileiro” — beachwear e moda academia — com potencial de exportação para América do Sul e, futuramente, Europa.
Marketing zero: a engenharia do preço baixo
A parcimônia na comunicação não é timidez; é estrutura de custo. “Investimos pouco em marketing para não encarecer o produto”, afirma Burel. A linha de corrida Kiprun, com tênis de performance bem avaliados tecnicamente, cresce no boca a boca e reviews especializados, não em mídia paga.
A proposta de valor permanece a de 1976: democratizar o acesso via margens de varejo comprimidas e desenvolvimento próprio. Fornecedores tradicionais resistiram no passado; hoje, a marca própria é o moat (fosso competitivo) do negócio.
O que observar nos próximos trimestres
A transição para lojas de vizinhança será o termômetro da tese. Se o modelo de “prateleira infinita” converter tráfego de shopping em ticket médio saudável, a Decathlon pode dobrar a capilaridade sem replicar o CAPEX das megalojas.
Outro vetor: a exportação de produtos desenvolvidos no Brasil. Se o centro de design da Domyos gerar SKUs globais, a operação local deixa de ser apenas consumidora de portfólio francês para virar provedora de inovação — mudando radicalmente sua posição no tabuleiro da Mulliez.
Para o investidor e o empresário do setor, a lição é clara: escala física não é pré-requisito para liderança de categoria. Eficiência de sortimento, marca própria madura e logística integrada pesam mais que metragem quadrada.