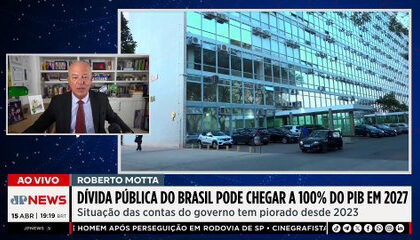
O governo precisa escolher entre preservar programas sociais e conter a trajetória da dívida pública — e o relógio está correndo. A conta não fecha sem mexer em privilégios tributários que beneficiam o topo da pirâmide.
O dilema é simples: juros altos estrangulam o crescimento, mas a dívida crescente impede que a Selic caia. Quebrar esse ciclo exige decisões que o Planalto vem adiando.
O elefante na sala: isenções que custam R$ 32 bilhões por ano
Dados divulgados em julho de 2026 revelam que a isenção de impostos sobre ativos financeiros — LCAs, LCIs, CRIs, CRAs e debêntures incentivadas — consumiu R$ 32 bilhões em arrecadação no ano anterior. O valor equivale a quase 0,3% do PIB em benefícios concentrados em aplicações de renda fixa.
Esses títulos subsidiados competem diretamente com os papéis do Tesouro. Resultado: o governo paga mais caro para se financiar, elevando o custo da dívida para toda a economia.
- R$ 32 bi em renúncia fiscal anual (dado de 2025)
- Concorrência direta com títulos públicos na captação de recursos
- Benefício concentrado em investidores de alta renda
Por que a estrutura da dívida amplifica o problema
Especialistas apontam que a proporção de títulos pós-fixados atrelados à Selic no estoque da dívida brasileira é significativamente superior à média internacional. Isso torna o serviço da dívida hiper-sensível a cada alta de juros, criando um círculo vicioso: sobe a Selic, explode o gasto com juros, piora o fiscal, o mercado cobra prêmio de risco maior.
A economista Monica de Bolle classificou o debate sobre alongamento de prazos e indexadores como “legítimo e urgente”, embora tecnicamente complexo.
O que foi testado e descartado: a proposta de Lara Resende
Na semana passada, economistas analisaram a proposta de André Lara Resende para alterar a formação da taxa de juros no país. A conclusão técnica foi negativa: o modelo exigiria um conselho econômico com poderes concentrados — politicamente inviável — e carregava risco cambial que as reservas atuais não conseguiriam absorver.
Curiosamente, a própria proposta condicionava seu funcionamento a um ajuste fiscal robusto. Ou seja: não há atalho que escape do corte de gastos.
Outras frentes de despesa na mira
Além das isenções financeiras, dois itens aparecem nos diagnósticos como “gastos ruins” passíveis de revisão imediata:
- Supersalários no funcionalismo acima do teto constitucional
- Volume de emendas parlamentares sem critério de eficiência
Se mesmo após esses cortes o ajuste permanecer insuficiente, a discussão avança para indexadores e regras de reajuste de políticas sociais — mantendo a vinculação, mas tornando-a anticíclica. Hoje, o gasto público sobe na bonança e cai na recessão, o oposto do desejável.
O que muda com a reforma tributária — e quando
Os efeitos positivos da reforma aprovada no terceiro mandato devem começar a aparecer no quarto. Ganhos de eficiência, redução de litígios e simplificação do sistema tendem a elevar a arrecadação estrutural a partir de 2027.
Isso abre uma janela: o governo pode iniciar o ajuste já no começo do ciclo, sem o temor de que uma queda momentânea de popularidade abra espaço para aventuras autoritárias — desde que a oposição democrática mantenha o compromisso com a normalidade institucional.
O que observar daqui para frente
Três variáveis definirão se o cenário melhora ou se deteriora nos próximos trimestres: a disposição política para enfrentar a “privataria da Faria Lima” (como batizou o colunista Bráulio Borges), a velocidade de implementação da reforma tributária e a capacidade do Banco Central de iniciar o ciclo de queda da Selic sem que as expectativas de inflação se desancorem. O mercado já precificou pessimismo; qualquer sinal concreto de ajuste do lado da receita pode mudar a dinâmica rapidamente.