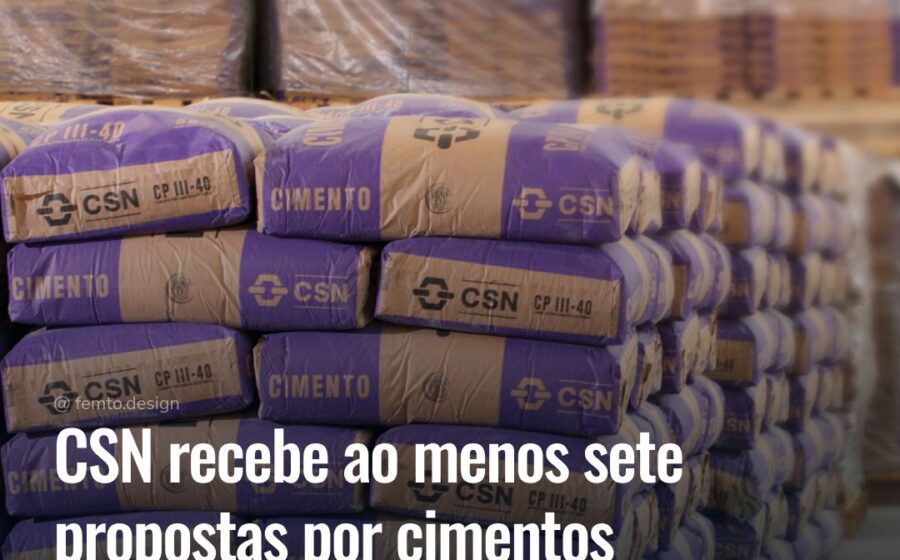
A CSN (Companhia Siderúrgica Nacional) fechou contrato para vender 100% da CSN Cimentos ao grupo chinês Huaxin por R$ 12,7 bilhões em enterprise value. O anúncio, feito via fato relevante neste domingo (8), marca a maior desinvestida da companhia nos últimos anos e acelera o plano de redução de dívida sob o novo comando de Fabio Schvartsman.
O valor final ainda passará por ajustes de dívida líquida e capital de giro até o closing. Mas a sinalização é clara: a siderúrgica troca ativos intensivos em capital por fôlego financeiro imediato.
Por que a venda saiu por menos que o esperado
Em agosto, a CSN mirava R$ 15 bilhões pela unidade. Depois, reduziu a pedida para R$ 12 bilhões. O fechamento em R$ 12,7 bi — acima do piso, mas abaixo do teto inicial — reflete a pressão por caixa rápido.
A J&F Investimentos, dos irmãos Batista, chegou a ofertar R$ 10 bilhões. Votorantim, Polimix e a italiana Cementir também circularam como interessadas. A Huaxin, contudo, levou o ativo com pagamento à vista e sem contingências societárias complexas.
- Valor da transação: R$ 12,7 bilhões (enterprise value)
- Comprador: Huaxin Cement (China)
- Condições: Ajustes de dívida líquida e capital de giro
- Prazo estimado: Após aprovações regulatórias
O entrave regulatório que pode atrasar o caixa
Três barreiras separam a assinatura do dinheiro no caixa:
- Cade — análise de concentração no mercado de cimento (CSN Cimentos era a 2ª maior do país)
- Aneel — anuência prévia por conta de ativos de geração de energia na unidade
- Reguladores chineses — aprovação de investimento exterior (ODI) pelo MOFCOM/NDRC
A CSN não deu guidance de prazo, mas operações semelhantes com compradores chineses levaram 6 a 12 meses para closing completo.
O cenário de endividamento que forçou a mão
No fim de julho, a companhia projetou prejuízo líquido entre R$ 1,3 bilhão e R$ 1,4 bilhão no primeiro semestre — piora frente aos R$ 861,9 milhões negativos no mesmo período do ano anterior. A alavancagem (dívida líquida/EBITDA) vinha pressionando covenants e limitando capacidade de investimento em minério de ferro, o core business.
A venda do cimento remove um negócio cíclico, de margens comprimidas e alto capex de manutenção. Em contrapartida, a CSN perde exposição a um mercado interno que deve crescer com o programa de infraestrutura federal.
Schvartsman estreia com gesto de “limpeza de balanço”
O executivo assumiu o posto de Benjamin Steinbruch, que comandou a empresa por mais de duas décadas. A decisão de vender 100% da cimenteira — abandonando o plano original de manter participação minoritária — sinaliza prioridade absoluta à desalavancagem em detrimento de sinergias verticais (escória de alto-forno para cimento).
Resta saber se o caixa entrará integralmente em amortização de dívida cara ou se parte financiará expansão na mineração, onde a CSN é a segunda maior exportadora brasileira.
O que observar nas próximas semanas
Três gatilhos ditam o ritmo daqui pra frente: (1) parecer do Cade — se houver remédios estruturais, o prazo alonga; (2) celeridade da Aneel na anuência dos ativos de energia; (3) fluxo de aprovação na China, sensível a tensões geopolíticas. Investidores devem monitorar os earnings do 3T25 para ver se a empresa já contabiliza a receita como “mantida para venda” e como a alavancagem projeta pós-closing.