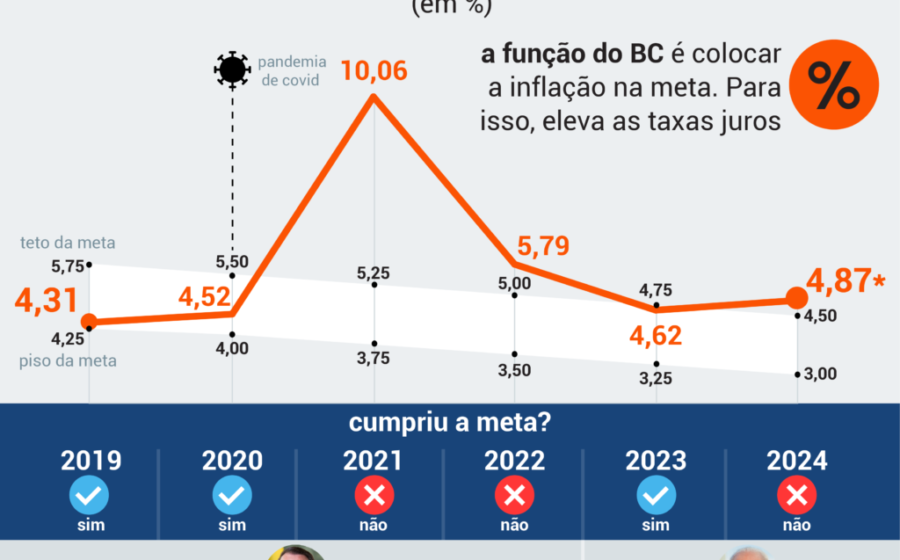
O Banco Central manteve a Selic em 13,75% na semana passada, mas o verdadeiro dilema só começa agora. Projeções de grandes casas apontam IPCA perto de 6% em 2027 — bem acima da meta — enquanto a economia dá sinais claros de exaustão. A autoridade monetária terá de escolher entre dois males.
O índice de gerentes de compras do setor de serviços (PMI) despencou para 44,5 em outubro, contra 49,2 em setembro. Qualquer leitura abaixo de 50 indica contração. O ciclo de reversão já bateu à porta.
O que empurra a inflação para cima
Quatro vetores atuam simultaneamente sobre os preços, criando uma pressão que o juro atual não consegue conter sozinho:
- Câmbio: o real mais fraco repassa custos para insumos importados e combustíveis;
- Mercado de trabalho: a mudança de escala e jornada eleva o custo unitário da mão de obra;
- Clima: o super-El Niño ameaça safras e encarece alimentos e energia;
- Reforma tributária: a transição para o novo modelo traz incertezas de precificação e custos de adaptação.
A equipe do BTG liderada por Tiago Berriel projeta IPCA a 5,9% em 2027. Outras instituições convergem para números semelhantes. A inflação brasileira “ganhou cara de 6%”, nas palavras de analistas de mercado.
O aperto que não coube no orçamento das famílias
A Selic de 13,75% vigora desde janeiro de 2023 — mesmo patamar da posse do presidente Lula. A decisão de novembro de 2022 de inverter o ciclo da despesa pública manteve os juros estratosféricos por tempo prolongado.
O resultado aparece nos balanços: onda de recuperações judiciais, inadimplência em alta e comprometimento de renda das famílias nas máximas históricas. Tudo isso convive com indicadores de emprego e renda formalmente positivos.
Gasto público cresce quase o dobro do PIB
Enquanto a economia expandia 11%, o gasto primário avançou 21%. A atividade já roda próxima da plena capacidade. Quando o Estado acelera a despesa acima do crescimento real, pressiona a base material da economia — e os juros respondem.
O objetivo declarado de avançar o Estado de bem-estar social tem mérito, mas sua velocidade cria um descompasso que a política monetária sozinha não resolve.
Dominância do setor real: o novo limite do BC
Não estamos diante de dominância fiscal clássica — a dívida pública ainda não atingiu o ponto em que os juros perdem eficácia sobre a demanda agregada. O fenômeno é outro: a dominância do setor real.
Um novo ciclo de alta da Selic poderia gerar uma onda destrutiva de falências e recuperações judiciais tão intensa que se tornaria politicamente e economicamente inviável. Nesse cenário, o Banco Central ficaria refém: assistiria passivamente à reinflação lenta da economia.
O que observar daqui para frente
Três variáveis dirão se o BC consegue evitar o cenário de “inflação aceita”:
- Comportamento do PMI de serviços nos próximos dois meses — nova queda confirma recessão técnica;
- Trajetória do câmbio frente ao dólar — acima de R$ 5,30 torna o repasse inevitável;
- Ritmo de implementação da reforma tributária — atrasos aumentam a incerteza de custos.
Se a atividade seguir fraca e a inflação teimar em não ceder, o Copom terá de comunicar ao mercado que a meta de 3% (com banda de 1,5 a 4,5%) ficará para um horizonte mais longo. O custo de credibilidade será alto — mas o alternativa pode ser uma quebradeira generalizada no setor produtivo.