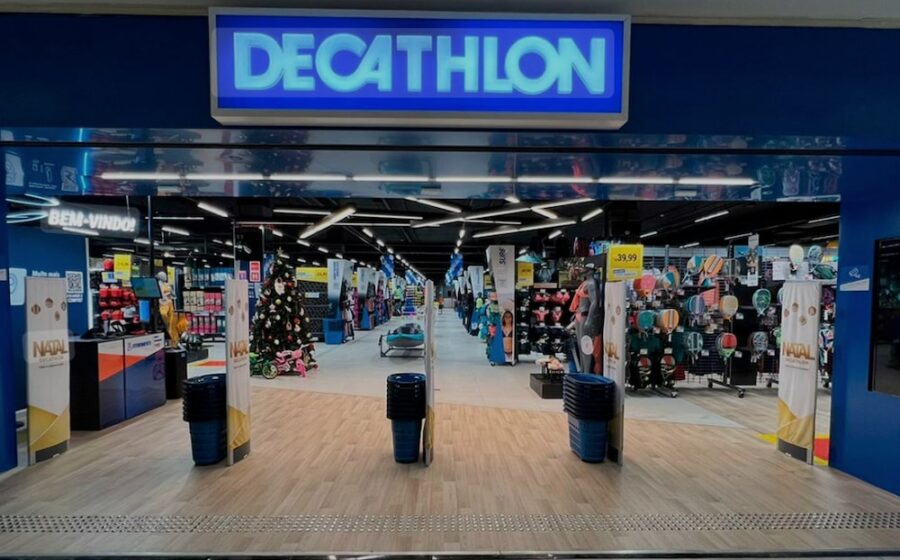
A Decathlon Brasil fechou 2025 com faturamento estimado em R$ 1,95 bilhão — alta de 10% sobre o ano anterior — enquanto reduz o tamanho médio de suas novas unidades em até seis vezes. A varejista francesa, controlada pela família Mulliez, troca o modelo de megalojas de 4.000 m² por pontos compactos de 600 m² em shopping centers, sem abrir mão da receita.
Como uma rede com apenas 53 lojas no país consegue crescer dois dígitos ao encolher a área de vendas? A resposta está em uma combinação de prateleira infinita, produção local e um portfólio de marcas próprias que hoje responde por 80% do que é vendido.
O novo formato que ninguém esperava
O CEO Cédric Burel, há 26 anos na empresa e 19 no Brasil, explica que as unidades menores não comportam os 6.000 SKUs do catálogo completo. A solução: cada loja estoca apenas o que o bairro demanda; o restante é encomendado via consultor digital e retirado no mesmo endereço ou entregue em casa.
As megalojas não serão desativadas. Elas mantêm a experiência completa — barracas de camping montadas, showroom de fitness, oficina de bicicletas —, enquanto as unidades compactas funcionam como pontos de conveniência e coleta. O investimento, diz Burel, migrou de expansão agressiva para modernização da base existente.
Por que a expansão física continua lenta
Em 25 anos de Brasil, a média é de duas inaugurações por ano. O Nordeste só entrou no mapa em 2022. Três fatores explicam o ritmo:
- Aversão a franquias: a rede prefere controle direto, ao contrário do que faz em mercados menores.
- Logística continental: a concentração no Centro-Sul reduz custos de distribuição.
- Gigantismo histórico: lojas de 4.000 m² exigem terrenos caros e longas negociações imobiliárias.
Duas cartas na manga que só o Brasil tem
A operação brasileira carrega duas singularidades globais. A primeira é a fábrica própria na Zona Franca de Manaus, que produz têxteis e bicicletas com viabilidade fiscal mesmo frente à Ásia. A segunda é um estúdio de design dedicado à “moda brasileira” de fitness e beachwear — tanto que a matriz instalou no país um centro de concepção global focado na marca Domyos.
Há planos de exportar esses produtos “made in Brazil” para a América do Sul e, com escala, para a Europa.
Números que mostram o tamanho real do negócio
O Instituto Retail Think Tank (IRTT) coloca a Decathlon como 12ª maior do segmento Moda, Calçados e Artigos Esportivos. Em um recorte exclusivo de esportes, ficaria em segundo, atrás apenas do Grupo SBF (Centauro + Nike Brasil). Globalmente, a rede soma 1.902 lojas em 82 países, receita de € 16,8 bilhões (R$ 98,5 bi) e EBITDA de € 1,8 bilhão.
No Brasil, são 2.000 colaboradores. A Centauro tem cinco vezes mais pontos de venda, mas Burel descarta a corrida por capilaridade: “Nossa proposta é o melhor custo-benefício, não responder à estratégia alheia”.
A aposta silenciosa nas marcas próprias
Quatro em cada cinco itens vendidos saem das 12 marcas da casa — Kuikma (raquetes), Rockrider (mountain bike), Kiprun (corrida), Domyos (fitness), entre outras. O portfólio já teve cinco vezes mais rótulos; a consolidação visou facilitar a leitura do cliente.
A linha Kiprun, por exemplo, ganhou reputação técnica entre corredores com investimento quase nulo em marketing. A lógica: cada real poupado em publicidade volta como preço mais baixo na gôndola.
O que observar daqui para frente
A transição para lojas menores acelera a omnicanalidade, mas testa a logística de última milha. O centro de design em solo brasileiro pode transformar o país em hub de inovação para o hemisfério sul. E a dependência de marcas próprias (80% do mix) exige acerto contínuo em produto — um erro de coleção impacta a margem muito mais do que em varejistas multimarcas. Para investidores e concorrentes, o termômetro será a capacidade de manter o crescimento de dois dígitos sem a alavanca de novas megalojas.