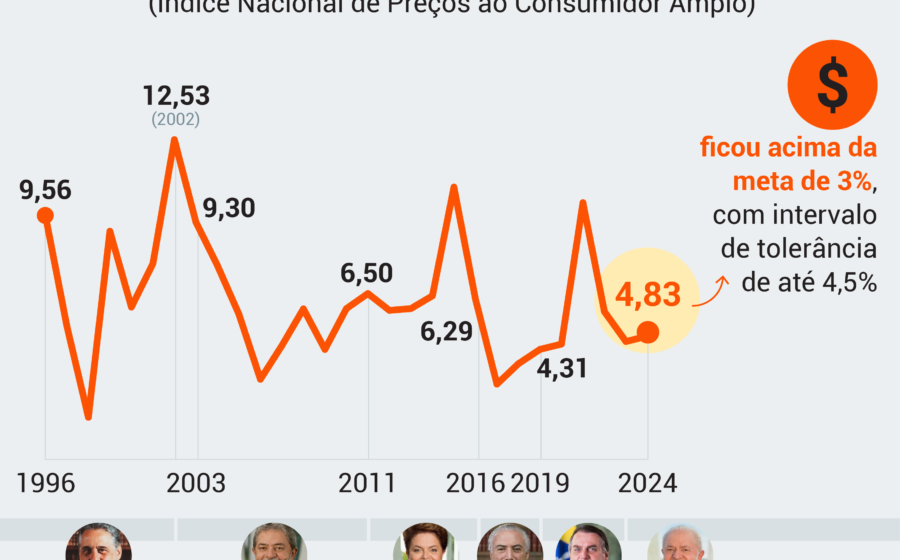
O Banco Central manteve a Selic em 13,75% na quarta-feira, mas o verdadeiro drama começa agora. A autoridade monetária entra em 2024 diante de um dilema que não tem saída indolor: perseguir a meta de inflação com juros mais altos ou preservar o que resta da atividade econômica.
As projeções já rodam na casa dos 5,9% para o IPCA de 2027. O câmbio pressiona, a reforma tributária traz incertezas de transição e o super-El Niño ameaça a safra. Some-se a isso a mudança na escala de trabalho e a conta não fecha no alvo de 3%.
O diagnóstico que assusta o mercado
O setor de serviços, termômetro mais sensível da economia, já deu o sinal. O PMI de outubro despencou para 44,5 pontos — bem abaixo dos 50 que separam expansão de contração. Em setembro, estava em 49,2. A reversão cíclica não é mais projeção: é dado concreto.
Empresas e famílias carregam cicatrizes profundas. A onda de recuperações judiciais e a inadimplência nas máximas históricas contam a história que os indicadores de emprego tentam esconder. O comprometimento de renda das famílias nunca esteve tão alto, mesmo com mercado de trabalho aquecido.
De onde vem a pressão fiscal
O gasto primário avançou 21% em um período de expansão do PIB de 11%. A conta é simples: o Estado tenta construir bem-estar social a velocidade superior à capacidade produtiva do país. Como a economia já opera no limite, o excesso de demanda pressiona preços e, por tabela, os juros.
A Selic de 13,75% hoje é idêntica à de janeiro de 2023, quando Lula reassumiu. Dois anos de juros reais elevadíssimos e a inflação segue resistente. O remédio perdeu potência.
Quando o setor real manda no BC
Existe um conceito conhecido na teoria monetária: dominância fiscal. Ocorre quando a dívida pública é tão grande e de prazo tão curto que juros altos deixam de conter a demanda e passam a alimentá-la via serviço da dívida. Não estamos lá — ainda.
Mas surge outro fenômeno. Chamemos de dominância do setor real: um novo ciclo de aperto monetário geraria tal destruição de empresas — judicializações, falências, desemprego — que o custo político e social se tornaria insustentável. O BC, mesmo longe da dominância fiscal, acabaria forçado a aceitar inflação mais alta.
O que observar daqui para frente
- PMI de serviços nos próximos meses: se permanecer abaixo de 48, a contração se consolida.
- Taxa de juros real ex-ante: o diferencial entre Selic projetada e expectativas de inflação ditam o aperto efetivo.
- Regra fiscal x arcabouço tributário: a velocidade de implementação da reforma definirá se o choque de oferta alivia ou piora a inflação.
- Comunicação do Copom: qualquer menção a “suavização do ciclo” sinaliza tolerância maior com IPCA acima da meta.
O cenário central não é de descontrole fiscal, mas de escolha difícil: aceitar reinflação lenta — uma “inflação de 6% administrada” — ou quebrar a espinha dorsal do setor produtivo. O mercado já precifica a primeira hipótese. Resta saber se o BC fará o mesmo.