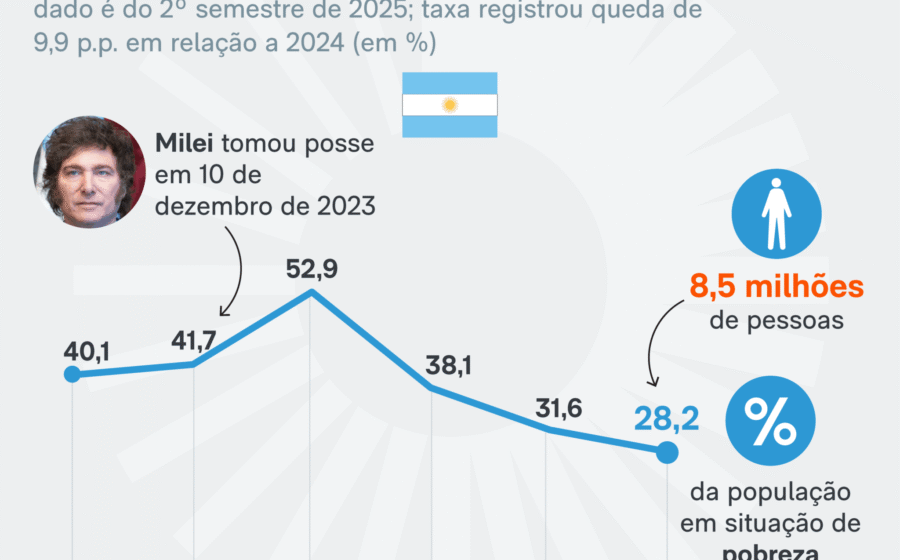
O Fundo Monetário Internacional (FMI) iniciou a 14ª revisão do programa argentino em meio a um cenário social crítico: a pobreza saltou para 52,9% no primeiro semestre, o maior nível em duas décadas. O diagnóstico técnico expõe uma contradição direta — o superávit fiscal que o governo exibe como troféu foi construído sobre uma queda real de 30% nos benefícios previdenciários e no congelamento de obras públicas. A pergunta que fica é até quando a matemática fecha sem quebrar a base social.
O relatório preliminar da missão, divulgado nesta semana, não pede novo aporte financeiro, mas condiciona os desembolsos pendentes — cerca de US$ 800 milhões — ao cumprimento de metas de reservas e inflação. O problema é que o Banco Central segue com reservas líquidas negativas em mais de US$ 5 bilhões, enquanto a inflação mensal teima em não furar o piso de 4%. O “Leão” sinalizou tolerância zero com desvios.
O diagnóstico do Fundo: números que não mentem
Segundo o Instituto Nacional de Estatística e Censos (INDEC), a indigência atinge 18,1% da população — quase 8,5 milhões de pessoas sem renda para a cesta básica de alimentos. No mesmo período, a atividade econômica recuou 3,4% na comparação anual, puxada pela construção (-14,2%) e indústria (-13,9%). O consumo das famílias, motor tradicional da economia, encolheu 7,8%.
Para o FMI, o ajuste de choque (“motorsserra”, no vocabulário local) cumpriu a meta fiscal primária de 1,1% do PIB no primeiro semestre. Porém, a qualidade desse superávit preocupa: 60% veio de licenças não remuneradas e cortes discricionários, não de ganhos estruturais de receita. A arrecadação real caiu 8% no ano, refletindo a recessão.
Onde o ajuste aperta mais: o custo político invisível
O governo aposta na queda da inflação — de 25% ao mês em dezembro para 4,2% em agosto — como âncora da popularidade. Milei mantém aprovação acima de 45%, mas o desgaste aparece nos recortes: aposentados perderam 35% de poder de compra desde novembro, e o salário mínimo real está no menor patamar desde 2006.
- Previdência: reajuste por decreto abaixo da inflação gerou judicialização em massa.
- Tarifas: aumentos de 300% em energia e transporte pesam no orçamento familiar.
- Emprego: taxa de desocupação subiu para 7,6%, com viés de alta no setor informal.
Essa equação limita a margem de manobra. Qualquer tentativa de recompor rendimentos via emissão monetária — vetada pela lei de “déficit zero” — reacende a espiral inflacionária. Manter o aperto, por outro lado, alimenta a recessão e reduz a base tributária futura.
A negociação invisível: metas técnicas vs. tolerância social
Nos bastidores, a equipe de Luis Caputo negocia metas de acumulação de reservas mais brandas para o fim do ano — a meta original de US$ 10 bilhões líquidos positivos parece inalcançável. O FMI aceita flexibilizar o cronograma, mas exige compromisso com a unificação cambial até meados de 2025. O “cepo” (controle de câmbio) segue como o maior entrave para investimentos externos.
Outro ponto sensível é a dívida em pesos. O Tesouro rolou vencimentos de curto prazo para 2025/26, aliviando a pressão imediata, mas concentrou riscos. Se a confiança não voltar, o custo de rolagem explode. O Fundo monitora de perto a curva de juros futura, que precifica probabilidade de default acima de 20% para 2025.
Cenários para o próximo trimestre: o que define o jogo
Três variáveis vão ditar se o programa segue nos trilhos ou descarrila. Primeira: a colheita de soja e milho 2024/25. A projeção da Bolsa de Rosário aponta 135 milhões de toneladas — US$ 30 bilhões em exportações. Segunda: a aprovação da Lei Bases no Senado, que destrava privatizações e delega poderes legislativos. Terceira: a decisão do FMI sobre o uso de Direitos Especiais de Saque (DES) para pagar o próprio Fundo — uma engenharia contábil que evita default técnico, mas não resolve liquidez.
Se a safra decepcionar ou a lei travar no Congresso, o governo terá de escolher entre afrouxar o câmbio (gerando inflação) ou apertar mais o gasto (aprofundando a recessão). O FMI, historicamente, prefere a primeira opção; Milei, a segunda. Esse descompasso é o verdadeiro risco de atrito nas próximas revisões.
O que observar daqui para frente
O calendário de outubro é decisivo: divulgação do IPCA de setembro (teste para a meta de 4%), votação final da Lei Bases e reunião do Board do FMI para aprovar a 14ª revisão. Se o governo entregar superávit primário, reservas estáveis e inflação de um dígito mensal, ganha fôlego até 2025. Qualquer desvio em uma dessas três frentes reabre a discussão sobre a sustentabilidade do programa — e o custo social daí em diante deixa de ser estatística para virar pressão de rua.