Ter 30 ações na carteira não significa estar diversificado. Um investidor com dez papéis bem distribuídos pode correr menos risco do que outro com o triplo de ativos concentrados em poucos setores. A diferença não está na quantidade, mas na correlação entre os riscos.
Imagine duas carteiras: uma com trinta empresas brasileiras de bancos, energia e commodities; outra com dez negócios de setores e países distintos. A primeira parece robusta pelo volume, mas uma alta de juros ou queda no minério derruba tudo junto. A segunda, embora menor, dilui ameaças específicas.
A armadilha da correlação ignorada
Na década de 50, Harry Markowitz provou matematicamente que o risco de um portfólio depende menos da volatilidade individual e mais de como os preços se movem juntos. Comprar cinco bancos diferentes não resolve o problema: inadimplência, regulação e recessão atingem todos simultaneamente.
Adicionar um sexto banco ajuda pouco. Incluir uma varejista ou uma tech americana, cujos drivers são outros, muda o jogo. O ganho real vem de ativos que reagem de forma distinta aos mesmos choques econômicos.
Existe um “número mágico” de ações?
Estudos clássicos tentaram quantificar o ideal. Em 1968, Evans e Archer mostraram que a maior redução de risco específico ocorre nas primeiras adições. Anos depois, Meir Statman (1987) estimou que 30 a 40 ações aleatórias capturariam a maior parte do benefício.
Porém, pesquisas posteriores elevaram esse teto. O número necessário varia conforme o mercado, o período e a tolerância a risco. Não há fórmula fixa — e esses modelos assumem escolha aleatória, não seleção criteriosa.
- Retornos decrescentes: a 2ª ação reduz mais risco que a 20ª, se tiverem peso similar.
- Risco específico vs. sistemático: diversificação elimina o primeiro (fraude, gestão ruim), mas não o segundo (crise global, recessão).
Em 2008 ou 2020, carteiras com 50 ações caíram tanto quanto as concentradas. O risco de mercado não se dilui com quantidade.
O inimigo invisível: concentração oculta
Duas carteiras com dez ações. Na primeira, cada uma pesa 10%. Na segunda, uma gigante tem 55% e as demais 5% cada. Ambas têm dez posições, mas a concentração real da segunda equivale a apenas três posições iguais — medida pelo “número efetivo de ativos” (índice de Herfindahl).
Essa métrica ignora correlação, mas expõe um perigo real: poucas decisões ditam o resultado. Antes de comprar mais, olhe os pesos.
Fronteiras e fatores: o risco que não some
Você pode ter 20 setores no Brasil e continuar refém da Selic, do fiscal e do câmbio. Internacionalizar abre exposição a outras moedas, ciclos e setores inexistentes por aqui (ex: semicondutores, saúde avançada).
Mas não elimina o risco global. Em crises sistêmicas, correlações convergem para 1. Ações de Nova York, Frankfurt e Tóquio caem juntas. Diversificação geográfica ameniza, não imuniza.
Quando diversificar demais vira problema
Carteiras com 60, 80 papéis exigem monitoramento intenso. Posições minúsculas (0,5% a 1%) tornam irrelevante até uma valorização de 50%. O esforço operacional supera o benefício marginal.
Fundos e ETFs gerenciam centenas de ativos com eficiência. Para o stock picker individual, contudo, complexidade sem retorno é ruído.
A pergunta que realmente importa
Não pergunte “quantas ações me faltam?”. Pergunte: “Quais riscos estão concentrados demais?”
Antes da próxima compra, teste:
- Se houver recessão, quantas caem junto?
- Se juros subirem inesperadamente, qual a exposição?
- Se commodities desabarem, o portfólio sangra?
- O novo ativo depende de drivers diferentes dos atuais?
- O acompanhamento extra compensa?
Carteira diversificada ≠ Patrimônio diversificado
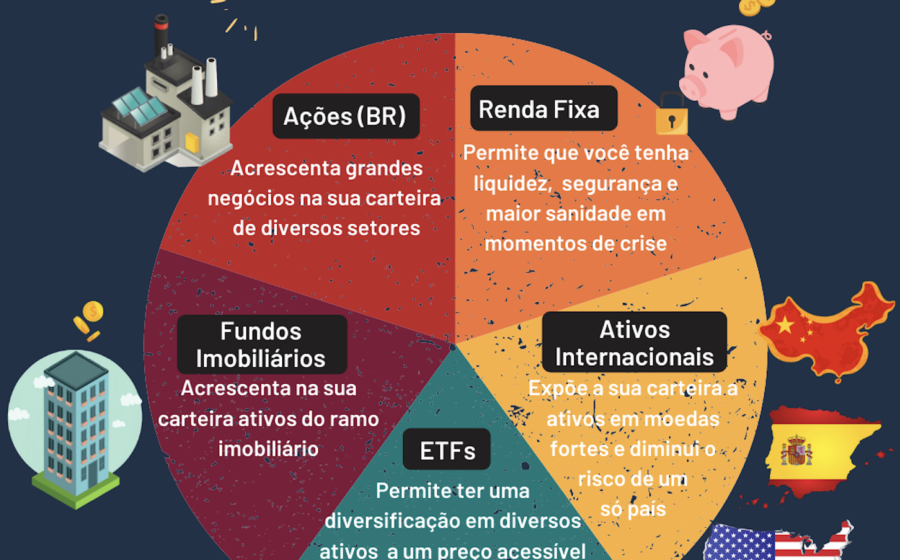
Você pode ter 40 ações e 100% do capital em renda variável. Eliminou risco específico, mas manteve 100% do risco de classe. Uma queda de 30% no Ibovespa atinge todo o patrimônio.
Diversificação real exige olhar além da contagem de tickers: pesos, correlações, geografias, classes de ativos e sua capacidade de gestão. O objetivo não é ter muitas ações. É impedir que poucos riscos decidam seu futuro financeiro.
O que observar daqui pra frente: revise a correlação setorial da carteira trimestralmente, monitore o peso da maior posição (ideal abaixo de 10-15%) e avalie se a exposição a fatores macro (juros BR, dólar, commodities) condiz com seu perfil. A qualidade da diversificação se mede nas crises, não na contagem.