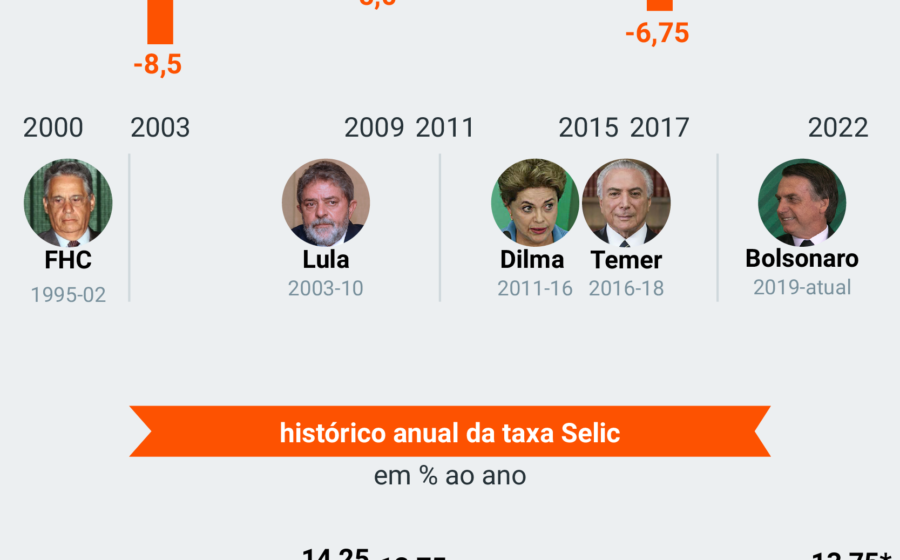
O Banco Central manteve a Selic em 13,75% na reunião desta quarta-feira (4), mas a decisão mal esfriou a pressão política. O presidente Lula deve usar o pronunciamento de domingo para acenar com responsabilidade fiscal — gesto visto como insuficiente por analistas, mas necessário para evitar ruído maior.
O cenário é de impasse: juros reais elevados, economia desacelerando e incerteza fiscal que impede o BC de agir. Quem paga a conta são empresas e famílias, com crédito caro e investimento travado.
O que está por trás da tensão entre Planalto e autoridade monetária
Desde o feriado de Finados, o debate monetário tomou as redes sociais com tom de guerra religiosa. O estopim foi o receio de que Lula indicasse nomes “heterodoxos” para a diretoria do BC, em oposição a Gabriel Galípolo, atual diretor de Política Monetária e nome cotado para a presidência da autarquia em 2025.
O medo do mercado não é apenas ideológico: uma sinalização de afrouxamento prematuro faria as taxas longas dispararem, o dólar subir e a inflação voltar a assustar. O BC, por sua vez, fica no meio do fogo cruzado — cobrado para cortar juros, mas sem espaço para fazê-lo com credibilidade.
Nas três próximas reuniões, antes da Sexta-feira da Paixão de 2027, a autoridade monetária será “malhada como Judas” se não reduzir a Selic. Mas cortar sem ancoragem fiscal é receita para desastre.
Números que explicam o aperto atual
- Selic: 13,75% ao ano (mantida na reunião de 4/12)
- Taxas longas (2+ anos): próximas dos níveis de pânico de janeiro de 2025
- Projeção de bancos: Selic estável até meados ou fim de 2025
- PIB 2027: desaceleração incerta, mas consenso aponta crescimento “cada vez mais devagar”
O comunicado do BC resumiu o diagnóstico: “um aumento significativo das incertezas em torno do cenário base”. Traduzindo: ninguém sabe o rumo do fiscal, do dólar, do petróleo nem dos juros globais.
Condições financeiras: o termômetro real da economia
Quando analistas falam em “condições financeiras apertadas”, referem-se ao custo e à disponibilidade de financiamento para quem produz e consome. Inclui juros de mercado, câmbio, risco-país, Bolsa e commodities.
Hoje, esse conjunto está no vermelho. Se o BC cortasse a Selic “à matroca” — sem lastro fiscal —, as taxas longas saltariam, o dólar dispararia e a inflação voltaria a subir. O remédio mataria o doente.
O alívio, se vier, será “lento, gradual e inseguro”, nas palavras do próprio colunista. Não há milagre à vista.
O que pode destravar a situação — e o que não vai
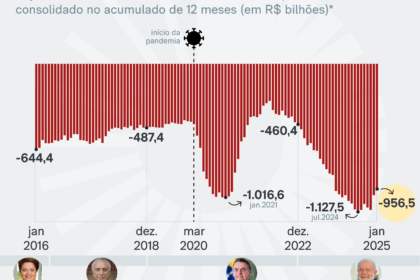
Três variáveis determinam a saída do atoleiro: o rigor do programa fiscal, a competência de sua execução (econômica e política) e a implementação efetiva no Congresso. O “remendo” fiscal esperado para o governo Lula 4 pode até funcionar, mas não alivia de forma relevante as condições financeiras no curto prazo.
Tampouco há no horizonte mudança institucional capaz de acelerar o crescimento. O diagnóstico é duro: “mediocridade a perder de vista. No mínimo.”
O que observar nas próximas semanas
Fique atento a três sinais: (1) o teor do pronunciamento presidencial de domingo e a reação do dólar na segunda-feira; (2) a divulgação do relatório Focus e das expectativas de inflação para 2025 e 2026; (3) qualquer movimento no Congresso que indique avanço ou travamento da agenda fiscal.
Enquanto a ancoragem fiscal não aparecer, o BC continuará refém — e o crédito, caro. Para o empresário e o investidor, a ordem é planejar cenários com juros altos por mais tempo e caixa reforçado.