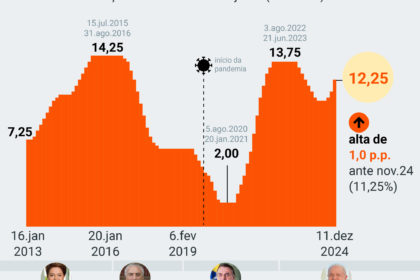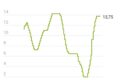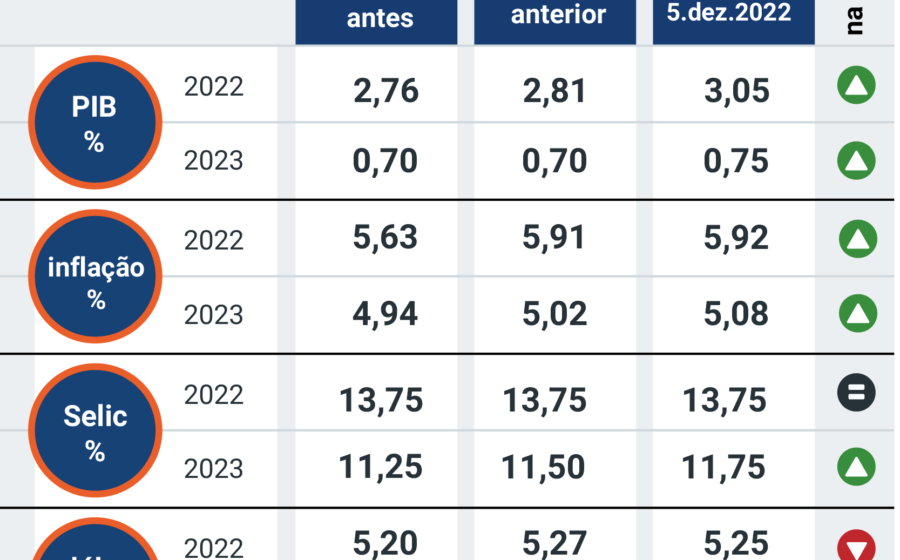
O Banco Central manteve a Selic em 13,75% nesta quarta-feira (4), mas a decisão é apenas o prólogo de um enredo que promete tensão até a Sexta-feira da Paixão de 2027. O mercado já precifica juros altos por mais tempo, e o presidente Lula tem um pronunciamento no domingo para tentar acalmar os ânimos — ou pelo menos não incendiar ainda mais.
A disputa narrativa entre “ortodoxos” e “heterodoxos” ganhou contornos de guerra santa nas redes sociais nos últimos dias. O gatilho: rumores de que o governo poderia indicar nomes alinhados a uma visão menos conservadora para a diretoria do BC, em contraposição ao atual diretor de Política Monetária, Gabriel Galípolo.
O que está em jogo nas próximas reuniões
Grandes bancos projetam a taxa básica inalterada até meados — ou até o fim — de 2025. O calendário, porém, aperta: são três reuniões do Copom antes do feriado de março de 2027. Se não houver corte, o BC vira bode expiatório de uma desaceleração que já bate à porta.
- Selic atual: 13,75% (nível de arrocho monetário)
- Próximas decisões: 3 reuniões até março/2027
- Expectativa de mercado: manutenção até meados/fim de 2025
- PIB 2027: desaceleração incerta, mas consenso aponta para crescimento mais fraco
O comunicado do próprio BC admitiu “um aumento significativo das incertezas em torno do cenário base”. Tradução: ninguém arrisca previsão firme.
Condições financeiras: o aperto que não afrouxa
No atacado do mercado de títulos, as taxas para prazos acima de dois anos já flertam com os níveis do pânico de janeiro de 2025. Se o BC cortasse a Selic “à matroca” — sem lastro nas expectativas —, o efeito seria imediato: juros longos disparariam, dólar subiria e a inflação voltaria a pressionar.
Entenda “condições financeiras” como a soma de custo de crédito, câmbio, risco-país, juros externos, bolsas e commodities. Tudo isso pesa na decisão de consumir e investir. Hoje, o conjunto está travado.
O nó fiscal que o BC não desata sozinho
O alívio depende de variáveis que fogem ao controle da autoridade monetária:
- Rigor do novo arcabouço fiscal e sua execução real
- Habilidade política para aprovar medidas no Congresso
- Trajetória de juros nas economias centrais (EUA, Europa)
- Preço do petróleo e choques de oferta
Lula 4, nas palavras do colunista, “nem deve fazer loucura no fiscal nem vai mudar muito o programa de Lula 3”. O remendo pode funcionar, mas não deve descomprimir as condições financeiras de forma relevante.
O que observar daqui para frente
O pronunciamento presidencial de domingo é o primeiro teste prático. Pouco conteúdo concreto já seria “melhor que nada”, mas o mercado cobrará sinais claros de compromisso com a âncora fiscal. Enquanto isso, o BC segue no mato sem cachorro: passageiro de uma agonia macroeconômica que começou no fim de 2024 e não tem data para terminar. A mediocridade no crescimento, por enquanto, é a única certeza no horizonte.