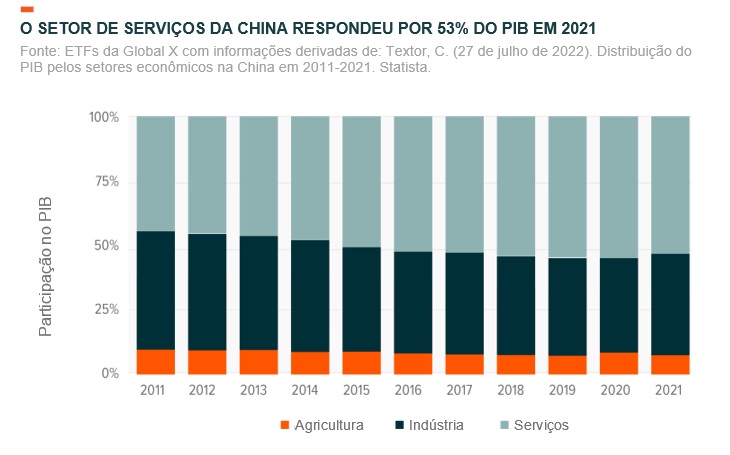
A atividade no setor de serviços da China desacelerou em outubro para o ritmo mais fraco desde julho, acendendo um sinal de alerta para quem aposta na recuperação do consumo interno como motor da segunda maior economia do mundo. A leitura, baseada em pesquisa privada divulgada nesta quarta-feira (4), mostra que a confiança empresarial arrefeceu sob o peso de uma guerra de preços intensa e custos operacionais em alta.
O índice de gerentes de compras (PMI) de serviços caiu para uma mínima trimestral, sinalizando que o ímpeto observado no verão não se sustentou. Para investidores e gestores, a mensagem é clara: a transição para um crescimento puxado pelo consumo enfrenta obstáculos estruturais que não se resolvem apenas com estímulo de crédito.
O que os números revelam sobre a saúde das empresas
A pesquisa aponta que a expansão da atividade perdeu fôlego justamente quando o setor precisava ganhar tração para compensar a fraqueza persistente da indústria e do imobiliário. Embora o indicador permaneça acima da linha divisória de 50 pontos — ainda indicando expansão —, a velocidade da desaceleração chama a atenção.
Dois vetores explicam o quadro. Primeiro, a concorrência acirrada forçou empresas a cortarem preços para manter clientela, comprimindo margens. Segundo, os custos de insumos e mão de obra continuam subindo, criando um efeito tesoura que sufoca a rentabilidade, especialmente nos segmentos de menor valor agregado.
Confiança abalada: o termômetro que não mente
O subíndice de expectativas de negócios — um termômetro do otimismo futuro — recuou para níveis preocupantes. Empresários relatam incerteza sobre a demanda dos próximos meses, o que tende a travar decisões de contratação e investimento em expansão.
Esse pessimismo não é isolado. Ele ecoa a fragilidade do mercado de trabalho urbano e a cautela das famílias chinesas, que priorizam poupança em vez de gasto discrecional. Sem melhora na renda disponível real, o setor de serviços — que emprega a maior fatia da força de obra urbana — fica refém de um ciclo de baixo crescimento.
Impactos diretos para quem faz negócios com a China
A desaceleração não fica restrita às fronteiras chinesas. Cadeias globais de valor, exportadores de commodities e empresas de tecnologia com exposição ao consumidor chinês precisam recalcular projeções. Veja os pontos de atenção:
- Demanda por insumos: Menor atividade em logística, varejo e alimentação reduz a puxada por matérias-primas e energia.
- Preços de exportação: A deflação setorial na China pode exportar desinflação para parceiros comerciais, pressionando margens globais.
- Risco de crédito: Pequenas e médias empresas de serviços, altamente alavancadas, elevam o risco de inadimplência bancária.
Política econômica: a variável que pode mudar o jogo
O governo sinalizou disposição para ampliar estímulos fiscais e monetários, mas a transmissão para a “economia real” de serviços segue travada. Cortes de juros recentes não reativaram o apetite por risco dos bancos privados, que preferem emprestar a estatais ou comprar títulos soberanos.
Pacotes direcionados ao consumo — como subsídios para troca de eletrodomésticos e veículos — tiveram efeito modesto e temporário. A aposta agora recai sobre medidas mais agressivas de suporte à renda das famílias e reestruturação da dívida de governos locais, que travam investimentos em infraestrutura urbana essencial para o setor.
Cenários para os próximos meses: o que monitorar
O dado de outubro funciona como um “piso” para o quarto trimestre. Se a sazonalidade de fim de ano (Golden Week de outubro, festivais de novembro e Natal) não reverter a tendência, o risco de um PIB anual abaixo da meta oficial de “cerca de 5%” aumenta substancialmente.
Três indicadores antecipados merecem vigilância diária:
- PMI oficial de serviços (NBS), com amostra maior e peso diferente do setor estatal.
- Vendas no varejo de novembro, termômetro real do bolso do consumidor.
- Fluxo de crédito novo para empresas privadas não financeiras.
O que observar daqui para frente
O fim de 2024 será o teste decisivo para a narrativa de “pouso suave” chinês. A combinação de estímulo tardio, base de comparação baixa e sazonalidade favorável pode criar um viés de alta nos dados de novembro e dezembro — mas isso seria recuperação cíclica, não estrutural. Para o tomador de decisão, a lição prática é: modele cenários com crescimento de serviços entre 4% e 5% ao ano, não os 6% a 7% do passado recente, e proteja a carteira contra a volatilidade de políticas que mudam a cada reunião do Politburo.