Mais de 20 entidades do setor tributário protocolaram uma carta aberta no último sábado (31) exigindo que a implementação efetiva da Contribuição sobre Bens e Serviços (CBS) seja adiada para 2028. O pedido expõe um cronograma apertado que pode pegar empresas de surpresa já em janeiro. Entenda por que o setor produtivo acende o alerta vermelho.
O gargalo da alíquota e o prazo de duas semanas
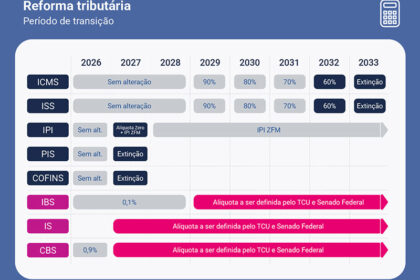
A principal preocupação gira em torno da alíquota da CBS. O Senado tem até 15 de dezembro para fixar o percentual, o que deixaria às companhias pouco mais de 15 dias para mensurar impactos, renegociar contratos, revisar preços e ajustar operações antes do início oficial em 1º de janeiro.
Para setores com cadeias longas ou margens comprimidas, esse intervalo é tecnicamente inviável. A carta alerta que a carga tributária efetiva pode variar significativamente dependendo da alíquota final, tornando qualquer planejamento antecipado um exercício de adivinhação.
Mas o problema não se resume ao percentual.
Sistemas públicos não prontos travam testes das empresas
O mecanismo de apuração assistida — desenhado para cruzar dados das operações e calcular automaticamente CBS e IBS — ainda não opera em plenitude. Sem essa ferramenta funcional, os contribuintes não conseguem simular cenários reais nem validar seus processos internos com antecedência segura.
O atraso na entrega dessa infraestrutura tecnológica pelo poder público reduziu drasticamente a janela de testes que o próprio calendário da reforma previa para 2026.
E a conta não para por aí.
Adaptação interna: ERPs, notas fiscais e créditos em xeque
A transição exige reescrita de rotinas em sistemas de gestão (ERP), emissão de notas fiscais eletrônicas, parametrização de regras tributárias e controles de crédito e débito do novo modelo. Cada dia de indefinição regulatória representa um dia a menos para desenvolvedores e equipes fiscais ajustarem o parque tecnológico.
Entidades relatam que muitos fornecedores de software ainda aguardam especificações finais para liberar atualizações, criando um efeito cascata de atrasos.
Há ainda um risco jurídico silencioso.
Risco de decisões judiciais contraditórias entre IBS e CBS
Embora a alíquota cheia do IBS comece apenas em 2029, o tributo já incide a 0,1% em 2027. Como CBS e IBS podem incidir sobre a mesma operação, mas tramitarão em esferas judiciais distintas (federal vs. estadual/municipal), existe probabilidade real de julgamentos divergentes para um mesmo fato gerador.
A ausência de uma estrutura processual unificada para harmonizar essas controvérsias amplia a insegurança jurídica — justamente o que a reforma promete reduzir.
O que as entidades propõem para 2027
As signatárias — entre elas AASP, CESA, IAB, OAB-DF e dezenas de institutos especializados — não pedem a revogação da reforma. Elas defendem que 2027 seja convertido em ano de transição efetiva, com:
- Alíquota definida com antecedência mínima de 90 dias;
- Apuração assistida 100% operacional para testes;
- Prazo regulatório para adequação de sistemas internos;
- Mecanismo de uniformização de entendimentos entre IBS e CBS.
Gustavo Brigagão, presidente do CESA, resume: “Não se trata de resistir às mudanças, mas de assegurar que elas sejam feitas com responsabilidade e segurança jurídica.”
O que observar daqui para frente
O Senado deve votar a alíquota da CBS até meados de dezembro. Se o prazo for mantido, empresas terão semanas para decisões de impacto financeiro direto. Acompanhe também a publicação de atos normativos que possam estender o calendário de testes ou criar comitês de harmonização judicial. Para gestores e investidores, a recomendação prática é: modele cenários com alíquotas alta e baixa, pressione fornecedores de ERP por cronogramas firmes e reserve caixa para eventuais ajustes retroativos de preços e contratos.