O economista André Lara Resende voltou ao centro do debate público após vazamento de que o presidente Lula estaria ouvindo suas propostas. A simples menção do nome provocou reação imediata nos ativos brasileiros e expôs uma fratura exposta dentro do próprio governo.
Mas o que exatamente está por trás da “Nova Política Econômica” defendida por ALR? E por que especialistas de diferentes correntes apontam para um risco sistêmico caso o modelo seja implementado?
O que prevê a proposta que viralizou nas redes
O núcleo da ideia apresentada por Resende em artigo de setembro prevê a criação de um Conselho Fiscal e Monetário com mandato de quatro a cinco anos. Esse colegiado fixaria metas simultâneas para inflação, resultado primário e taxa de juros — esta última tabelada em patamar “bem baixo”, segundo o próprio texto.
A estrutura substituiria a atual autonomia do Banco Central e concentraria decisões de política monetária, cambial e fiscal em uma única instância nomeada pelo Executivo. Na prática, significaria o fim da independência operacional da autoridade monetária e a possibilidade de emissão de moeda para financiar o Tesouro.
Por que o mercado reagiu antes de qualquer anúncio oficial
A simples hipótese de adoção do modelo desencadeou reprecificação imediata de ativos. Gestores de fundos, bancos, seguradoras e fundos de pensão — responsáveis por gerir poupança de milhões de brasileiros — anteciparam cenários de:
- Desvalorização do real frente ao dólar
- Elevação das taxas longas de juros (NTN-Bs e prefixados longos)
- Encurtamento dos prazos de rolagem da dívida pública
- Fuga de capital para ativos indexados ao exterior ou moedas fortes
O mecanismo é auto-reforçador: quanto maior a percepção de risco fiscal e monetário, maior o prêmio exigido para manter posições em reais — o que eleva o custo de funding do próprio governo.
A armadilha cambial que ninguém explica
Resende sugere que eventuais pressões no câmbio seriam contidas com intervenções do Banco Central vendendo reservas internacionais. O problema: em economia aberta sem controle de capitais, é impossível fixar simultaneamente a taxa de juros nominal e estabilizar o câmbio.
Tentar segurar o dólar com reservas enquanto os juros reais ficam negativos cria um subsídio para quem quer sair do país. O BC venderia dólares “baratos”, acelerando a perda de reservas e elevando o risco-país. Foi exatamente essa dinâmica que levou à maxidesvalorização de 1999, quando o regime de bandas cambiais colapsou após meses de defesa insustentável.
O que acontece com a dívida pública no cenário de estresse
Com expectativas de inflação desancoradas e juros curtos artificialmente baixos, investidores exigem prêmios cada vez maiores para alongar prazos. O Tesouro seria forçado a emitir majoritariamente no curto prazo (LTNs e LFTs), aumentando o risco de rolagem e a vulnerabilidade a choques de liquidez.
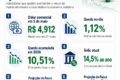
Dados recentes mostram que a duração média da dívida federal já caiu para cerca de 4,2 anos. Em cenário de desconfiança fiscal aguda, esse indicador pode cair abaixo de 3 anos, replicando dinâmicas vistas em crises argentinas e turcas recentes.
O fantasma dos controles de preços e capitais
Quando a âncora cambial e a âncora fiscal se rompem simultaneamente, a história latino-americana mostra um roteiro conhecido: tentativas de congelamento de preços para conter inflação e restrições à saída de capital para estancar a sangria de reservas.
Nenhum dos defensores da NEP detalhou como o conselho proposto lidaria com essa espiral. A ausência de plano de contingência para cenários adversos é, por si só, um sinal de alerta para quem gere risco.
O que observar nas próximas semanas
Três variáveis dirão se o debate permanece no campo das ideias ou migra para a pauta executiva: (1) eventual envio de PEC ou projeto de lei alterando a lei de independência do BC; (2) declarações formais do Ministério da Fazenda sobre metas de inflação e juros reais; (3) comportamento da curva de juros longa e do CDS soberano de 5 anos.
Para quem toma decisões de alocação, o sinal prático é claro: manter diversificação cambial, priorizar indexadores reais de prazo médio e acompanhar de perto a tramitação legislativa. O custo de estar posicionado errado antes de um anúncio estrutural costuma ser irreversível.