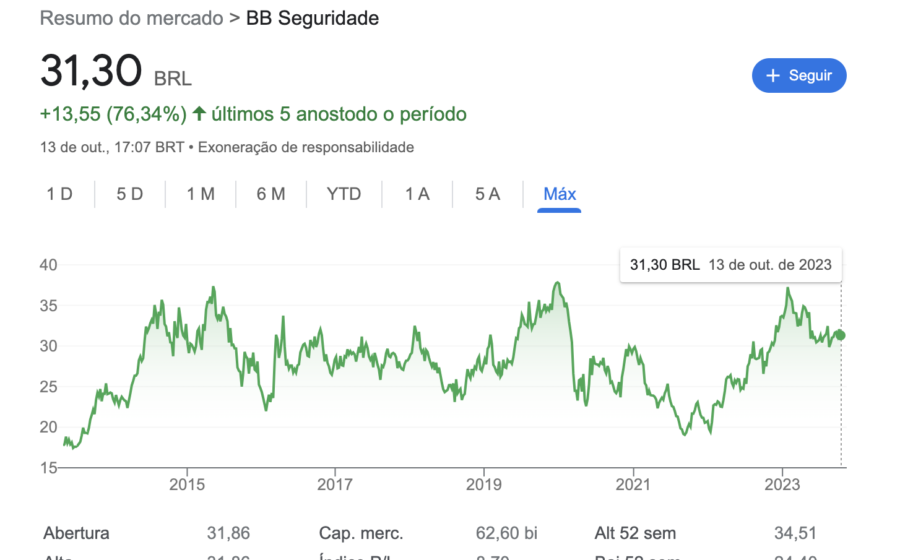
BB Seguridade fechou o terceiro trimestre com lucro líquido recorrente de R$ 2,4 bilhões, superando o consenso de analistas. O número, porém, carrega uma contradição: representa queda de 5,1% frente ao mesmo período do ano anterior. A verdadeira mensagem para o investidor está no guidance revisado.
A companhia sinalizou que os prêmios emitidos devem recuar até 15% no ano. Para quem precifica a ação com base no top line, o aviso muda o jogo. Entenda por que o mercado está dividindo atenções entre o resultado do passado e a projeção do futuro.
O resultado que veio acima — e o que ele esconde
O lucro de R$ 2,4 bilhões superou as estimativas médias colhidas junto a casas de research. A performance foi sustentada por uma combinação de controle de despesas administrativas e comportamento favorável da sinistralidade em ramos específicos.
Na comparação anual, no entanto, o recuo de 5,1% acende um sinal amarelo. A base de comparação era forte, mas a compressão de margem operacional sugere que o ciclo de alta nos juros — que beneficia o float de seguros — pode estar perdendo força como vetor de crescimento puro.
Guidance de prêmios: a revisão que pesa no valuation
O ponto central da teleconferência não foi o lucro realizado, mas a projeção descartada. A management revisou a estimativa de prêmios emitidos para uma contração de até 15% no acumulado do exercício.
Essa projeção impacta diretamente a receita de prêmios ganhos nos próximos trimestres. Em linhas gerais, o mercado precifica BB Seguridade como uma “ação de dividendo com opcionalidade de crescimento”. Se o top line encolhe, a tese de reinvestimento e expansão de payout perde tração.
- Prêmios emitidos: Nova banda projeta queda de dois dígitos (até -15%).
- Impacto contábil: Menor geração de reservas técnicas futuras.
- Sensibilidade: Carteira de vida e previdência aberta é a mais exposta ao ciclo de captação.
Por que a captação travou — e o que muda agora
A redução na estimativa reflete, em grande parte, a dinâmica comercial do canal Banco do Brasil. A competição por captação de poupança e fundos de renda fixa tirou atratividade relativa dos produtos de previdência tradicional (VGBL/PGBL) nas agências.
Além disso, a migração do cliente para produtos de renda variável via corretoras independentes — fenômeno estrutural dos últimos anos — segue drenando share do banco. A gestão admite que o mix de vendas precisa ser recalibrado, mas não deu prazo para reversão da tendência.
Cenários para o próximo balanço: o que os modelos estão precificando
Analistas já ajustam planilhas para 2025. O consenso caminha para uma estabilização do lucro recorrente na casa dos R$ 9,5 bilhões a R$ 10 bilhões anuais, assumindo que a Selic terminal permaneça restritiva por mais tempo.
Dois vetores definem a dispersão das estimativas:
- Sinistralidade auto: Qualquer deterioração acima de 75% no combined ratio consome a gordura do resultado financeiro.
- Custo de aquisição (CAC): Se o banco precisar aumentar comissionamento para reativar a venda de previdência, a margem operacional comprime.
O que observar daqui para frente
O investidor deve monitorar três indicadores de alta frequência nos próximos releases: a evolução do prêmio médio por apólice nova (ticket), a taxa de persistência da carteira de previdência (cancelamentos vs. portabilidade) e a alocação do float em ativos indexados à inflação versus prefixados.
A combinação de lucro resiliente com guidance de receita fraca cria um “value trap” clássico: ação barata em múltiplos de lucro, mas sem gatilho de re-rating enquanto o top line não estabilizar. A próxima janela de resultados, em maio, trará a primeira leitura real se a revisão de -15% foi conservadora ou otimista.